


سعر المستهلك مع الضريبة الخاصة في نظام الفوترة الوطني حالة يجتمع فيها في البند الواحد أمران، مبلغ ضريبة خاصة يُدخله البائع، وسعر مستهلك يُرسل في العنصر cac:ItemPriceExtension. ويخصص الدليل التقني الذي نشرته دائرة ضريبة الدخل والمبيعات (الإصدار 1.5) لهذه الحالة جدولي معادلات ومثالين بالأرقام في الصفحات 91 إلى 94، تُحسب فيهما ضريبة المبيعات العامة على أساس يضم الضريبة الخاصة.
يشرح هذا المقال الحالتين كما يعرضهما الدليل، حين يساوي سعر المستهلك سعر الوحدة وحين يزيد عليه، ثم يطبق كل معادلة على مثال الدليل خطوة بخطوة، ويبيّن ما يحدث للخصم وللضريبة الخاصة في وعاء الضريبة العامة، ويختم بقائمة فحص وبما لا يذكره الدليل في هذا الباب.
المقال موجّه للمبرمج الذي يبني ملف الفاتورة في برنامج مربوط بنظام الفوترة الوطني، وللمحاسب الذي يراجع ضريبة البنود في منشأة مسجلة في الضريبة الخاصة. أما تعريف سعر المستهلك وشروط صلاحيته وأمثلة فاتورة الضريبة العامة فمكانها مقال سعر المستهلك في نظام الفوترة الوطني، وللصورة العامة عن النظام اقرأ مقال نظام الفوترة الوطني الإلكتروني في الأردن.
ما الذي يتغير في سعر المستهلك مع الضريبة الخاصة في نظام الفوترة الوطني
نقطة البداية هي البند العادي في فاتورة الضريبة الخاصة. ينص الدليل على أن «الضريبة الخاصة هي قيمة يتم إدخالها دون عمليات حسابية»، فهي مبلغ يُكتب في البند لا نسبة تُضرب في سعر. وتُرسل في كتلة cac:TaxSubtotal مستقلة بمخطط OTH بلا عنصر نسبة، ثم تُحسب ضريبة المبيعات العامة على مبلغ البند مضافًا إليه مبلغ الضريبة الخاصة. وتفصيل هذه الكتلة عنصرًا عنصرًا في مقال الضريبة الخاصة في ملف فاتورة نظام الفوترة الوطني.
يضيف سعر المستهلك إلى هذا الحساب تغييرًا واحدًا يقع على الجزء الأول من الأساس. فحين يكون سعر المستهلك أعلى من سعر الوحدة، يحل حاصل ضرب الكمية في سعر المستهلك محل مبلغ البند، وتبقى الضريبة الخاصة مضافة إليه كما هي. أما حين يتساوى السعران فلا يتغير شيء في الحساب عن البند العادي.
ولا تستخدم كل منشأة هذه الآلية. ينص الدليل على أن صلاحية سعر المستهلك تقتصر على المكلفين المسجلين في الضريبة العامة على المبيعات أو المسجلين في الضريبة الخاصة، وأنها تُمنح بناءً على طلب، وتُطبَّق على جميع السلع والخدمات في الفاتورة. وطريقة طلبها مشروحة في مقال سعر المستهلك في نظام الفوترة الوطني، ولا نعيدها هنا.
وفاتورة الضريبة الخاصة نفسها تُعرف من رمز نوعها، إذ تحمل الخانة الثالثة الرقم 3، فالفاتورة المحلية منها 013 للنقدي و023 للذمم. وتعريف هذه الفاتورة من زاوية العمل، أي من يصدرها ومتى، هو موضوع مقال فاتورة الضريبة الخاصة في نظام الفوترة الوطني.
العناصر التي تدخل في الحساب
وقبل المعادلات، يعرض الجدول التالي العناصر التي تتكرر في جداول الدليل للحالتين، مع موضع كل منها في البند ودوره في الحساب.
مرِّر الجدول أفقيًا لعرض بقية الأعمدة
ويأتي العنصر cac:ItemPriceExtension في البند بعد كتلة cac:Price مباشرة، كما يظهر في مثال الدليل في الصفحة 94. وشرح عناصر البند الأخرى في مقال بنود الفاتورة InvoiceLine في نظام الفوترة الوطني.
الحالة الأولى حين يساوي سعر المستهلك سعر الوحدة
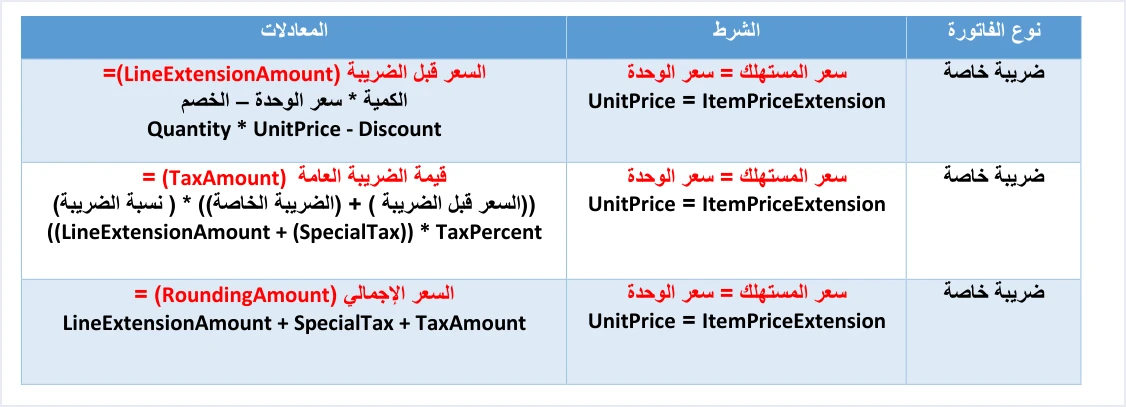
يعرض الدليل في الصفحة 91 جدولًا لفاتورة الضريبة الخاصة شرطه أن يكون سعر المستهلك مساويًا لسعر الوحدة، وفيه ثلاث معادلات.
مرِّر الجدول أفقيًا لعرض بقية الأعمدة
في هذه الحالة يُحسب أساس الضريبة العامة من مبلغ البند بعد الخصم مضافًا إليه مبلغ الضريبة الخاصة. وهذه هي معادلة بند الضريبة الخاصة نفسها بلا سعر مستهلك، فوجود العنصر بقيمة مساوية لسعر الوحدة لا يغيّر الأرقام. والخصم هنا يخفض الأساس، لأنه يدخل الحساب من خلال مبلغ البند.
مثال الدليل للحالة الأولى بالأرقام
يضرب الدليل لهذه الحالة مثالًا لبند مبلغه قبل الضريبة 495، وعليه ضريبة خاصة مبلغها 10، والنسبة في المثال 16%. ويسير الحساب على المعادلات الثلاث بالترتيب.
مرِّر الجدول أفقيًا لعرض بقية الأعمدة
فالضريبة العامة في هذا البند 80.800، وهي محسوبة على 505 لا على 495. أي أن مبلغ الضريبة الخاصة نفسه خضع لضريبة المبيعات العامة. وهذا ما تنص عليه المعادلة، وليس أثرًا لسعر المستهلك، لأن السعرين متساويان في هذه الحالة.
ويحمل العنصر TaxAmount في البند الضريبة العامة وحدها، أي 80.800، أما مبلغ الضريبة الخاصة فيبقى في كتلة OTH الخاصة به. ويجمع السعر الإجمالي للبند القيم الثلاث كما في المعادلة الثالثة.
الحالة الثانية حين يكون سعر المستهلك أكبر من سعر الوحدة
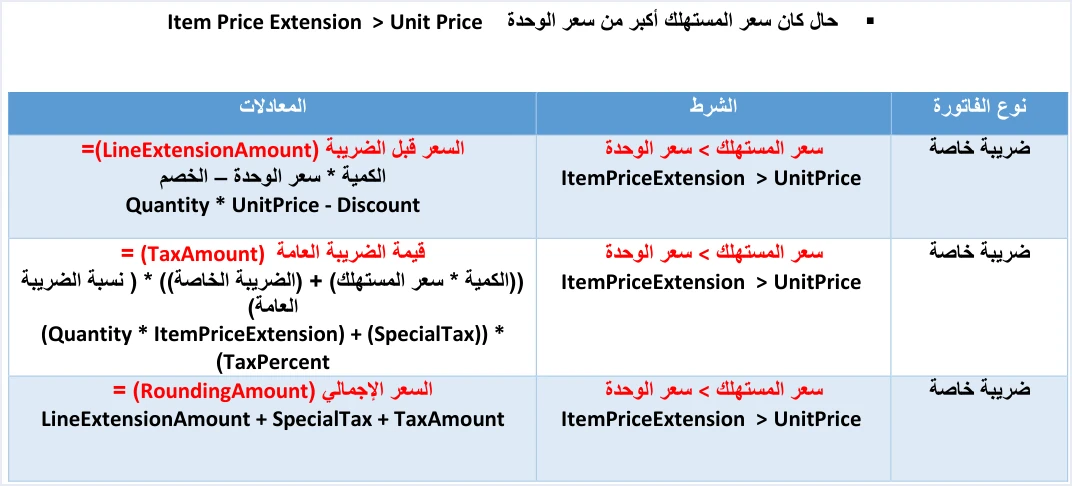
في الصفحة 93 يعرض الدليل الجدول المقابل لحالة الزيادة. وتبقى فيه معادلتا مبلغ البند والسعر الإجمالي كما هما، وتتغير معادلة الضريبة العامة وحدها.
مرِّر الجدول أفقيًا لعرض بقية الأعمدة
يتكون أساس الضريبة العامة هنا من جزأين. الأول حاصل ضرب الكمية في سعر المستهلك، والثاني مبلغ الضريبة الخاصة. ولا يرد الخصم ولا سعر الوحدة في هذه المعادلة، فهما يؤثران في مبلغ البند وحده.
مثال الدليل للحالة الثانية سطرًا بسطر
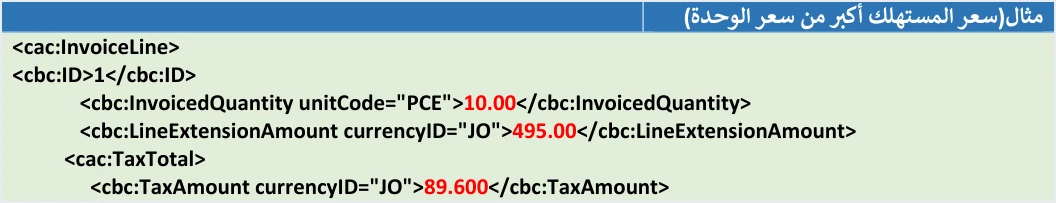
يأتي مثال هذه الحالة في الصفحتين 93 و94، وهو بند كميته 10، وسعر وحدته 50.000، وعليه خصم 5.000، وسعر المستهلك فيه 55.000. ويبدأ المقطع الأول من المثال بالكمية ومبلغ البند وقيمة الضريبة.
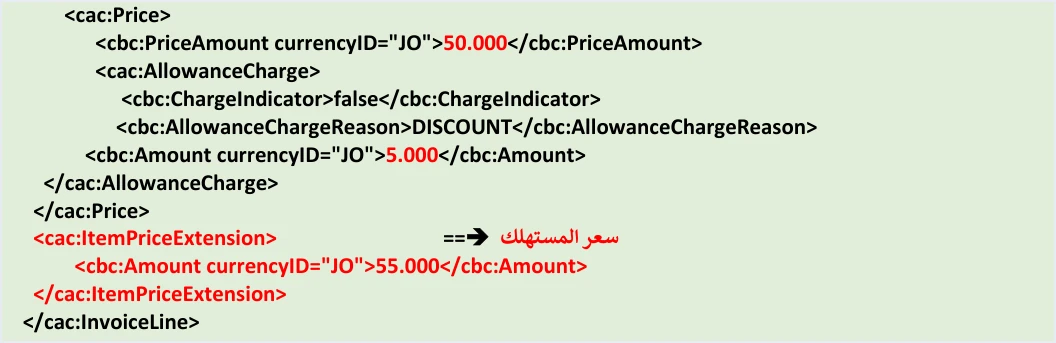
ويُكمل المقطع الثاني البند بكتلة السعر، وفيها سعر الوحدة والخصم، ثم العنصر cac:ItemPriceExtension الذي يحمل سعر المستهلك.
ونرتب أرقام المثال على معادلات الدليل في الجدول التالي، ومبلغ الضريبة الخاصة فيه 10 كما في المثال.
مرِّر الجدول أفقيًا لعرض بقية الأعمدة
يظهر في المقطع الأول من المثال مبلغ البند 495.00 وقيمة الضريبة 89.600، وهما الرقمان اللذان تعطيهما المعادلتان. فمبلغ البند حُسب بسعر الوحدة بعد الخصم، والضريبة حُسبت على الكمية في سعر المستهلك مضافًا إليه مبلغ الضريبة الخاصة.
أما السعر الإجمالي RoundingAmount فيطبعه المقطع نفسه 584.600، وهو يساوي مبلغ البند مضافًا إليه الضريبة العامة (495 + 89.600) دون مبلغ الضريبة الخاصة، بينما تعطي معادلة الجدول 495 + 10 + 89.600 = 594.600. والأمر نفسه في مثال الحالة الأولى، إذ يطبع الدليل 575.800 والمعادلة تعطي 585.800. ولا يشرح الدليل هذا الفرق بين الجدول والمثال، فلا نرجّح أحد الرقمين، والمرجع فيه دائرة ضريبة الدخل والمبيعات.
الخصم والضريبة الخاصة في وعاء الضريبة حين يعلو سعر المستهلك
يتعامل الدليل مع الخصم والضريبة الخاصة بطريقتين مختلفتين في حالة الزيادة، ويظهر ذلك في المعادلة وفي المثال معًا.
- الخصم خارج الوعاء. لا يرد الخصم في معادلة الضريبة العامة لحالة الزيادة. ففي المثال خُصم 5.000 من مبلغ البند فصار 495.00، لكن أساس الضريبة بُني على 10 × 55.000 دون أي طرح.
- الضريبة الخاصة داخل الوعاء. يبقى مبلغ الضريبة الخاصة مضافًا إلى الأساس في الحالتين، فهو جزء من وعاء الضريبة العامة سواء تساوى السعران أم زاد سعر المستهلك.
- مبلغ البند لا يتغير. يُحسب LineExtensionAmount في الحالتين بالكمية × سعر الوحدة − الخصم، فسعر المستهلك لا يدخل مبلغ البند أبدًا.
ويوضح الجدول التالي الفرق بين مثالي الدليل في الأساس والضريبة، ومبلغ البند فيهما 495 ومبلغ الضريبة الخاصة 10.
والنتيجة العملية للمبرمج ألا يحسب الضريبة العامة في حالة الزيادة بضرب مبلغ البند في النسبة، ولا بإضافة الضريبة الخاصة إلى مبلغ البند. بل يحسب الأساس من الكمية وسعر المستهلك، ثم يضيف إليه مبلغ الضريبة الخاصة، ثم يضرب في النسبة. وللمراجع، لن تساوي الضريبة العامة في هذا البند (مبلغ البند + الضريبة الخاصة) × النسبة، وهذا ما تنص عليه معادلة الدليل، وليس خطأً في الملف. أما مكان الخصم في البند وتوزيع خصم الإجمالي على البنود فتفصيله في مقال خصم الفاتورة في نظام الفوترة الوطني.
ما يحمله البند وما تحمله الفاتورة
تتوزع المبالغ في بند الضريبة الخاصة الذي يحمل سعر المستهلك على عناصر محددة، ويختلط بعضها بسهولة عند البناء أو المراجعة.
- كتلة الضريبة الخاصة. تحمل مبلغ الضريبة الخاصة في
TaxSubtotalبمخططOTH، بلا عنصر نسبة، وتأتي قبل كتلة الضريبة العامة. - قيمة الضريبة في البند. يحمل
TaxAmountفي البند الضريبة العامة وحدها، أي 80.800 في المثال الأول و89.600 في الثاني. - السعر الإجمالي للبند. يجمع
RoundingAmountمبلغ البند والضريبة الخاصة والضريبة العامة. - ضريبة الفاتورة. يحمل
TaxTotal/TaxAmountعلى مستوى الفاتورة في فاتورة الضريبة الخاصة مجموع الضريبة العامة وحدها. - إجمالي الفاتورة. يساوي
TaxInclusiveAmountوPayableAmountمجموع قيمRoundingAmountفي البنود.
ويحسب الدليل TaxExclusiveAmount من مجموع الكمية × سعر الوحدة. ولا يذكر باب سعر المستهلك أي تعديل على معادلات المجاميع، فلا نفترض تعديلًا لم يرد فيه.
ومن رسائل الرفض التي يذكرها الدليل لأخطاء المجاميع رسالة Total General Amount is Not Correct، وأسبابها وطريقة إصلاحها في مقال رسالة Total General Amount is Not Correct في نظام الفوترة الوطني.
ما لا يذكره الدليل في هذه الحالة
الصفحات الأربع التي يخصصها الدليل لسعر المستهلك مع الضريبة الخاصة تكتفي بالمعادلات والمثالين، وتترك أسئلة لا جواب لها في النص. نذكرها حتى لا يُبنى عليها افتراض.
- نسبة للضريبة الخاصة. لا يعطي الدليل نسبة للضريبة الخاصة، فهي مبلغ يُدخل دون عمليات حسابية، ومبلغ 10 في المثالين رقم توضيحي لا نسبة.
- فاتورة الإرجاع. لا يتناول باب سعر المستهلك فاتورة الإرجاع، ولا يقول كيف تُحسب ضريبتها حين تحمل الفاتورة الأصلية سعر مستهلك وضريبة خاصة.
- أثر المخالفة. لا يبيّن الباب ما يحدث إذا أُرسل سعر مستهلك أقل من سعر الوحدة، أو أُرسل في بعض البنود دون بعض.
- نموذج الفاتورة على المنصة. لا يربط الدليل التقني بين صلاحية سعر المستهلك ونموذج الفاتورة على المنصة.
- نسخ الأمثلة. نماذج ملف الضريبة الخاصة في الدليل فيها علامات اقتباس مكررة في بعض السمات، فلا تُنسخ كما هي على أنها ملف صالح.
فإذا واجهت حالة من هذه الحالات، فالمرجع فيها دائرة ضريبة الدخل والمبيعات، لا القياس على حالة أخرى.
قائمة فحص لبند فيه سعر مستهلك وضريبة خاصة
راجع هذه النقاط في نظامك قبل إرسال فاتورة ضريبة خاصة تحمل سعر المستهلك، وعند مراجعة فاتورة مرفوضة منها.
- الصلاحية. صلاحية سعر المستهلك مفعّلة لمنشأتك، والمنشأة مسجلة في الضريبة الخاصة أو في الضريبة العامة على المبيعات.
- نوع الفاتورة. رمز النوع من عائلة الضريبة الخاصة، أي أن خانته الثالثة 3.
- كل البنود. كل بند في الفاتورة يحمل العنصر ItemPriceExtension.
- الحد الأدنى. سعر المستهلك في كل بند مساوٍ لسعر الوحدة أو أكبر منه.
- مبلغ البند. LineExtensionAmount = الكمية × سعر الوحدة − الخصم، في الحالتين.
- الضريبة الخاصة. مبلغ مُدخل في كتلة OTH بلا نسبة، وقبل كتلة الضريبة العامة.
- أساس الضريبة العامة. مبلغ البند + الضريبة الخاصة حين يتساوى السعران، و(الكمية × سعر المستهلك) + الضريبة الخاصة حين يزيد سعر المستهلك.
- قيمة الضريبة في البند. TaxAmount يحمل الضريبة العامة وحدها.
- السعر الإجمالي. RoundingAmount = مبلغ البند + الضريبة الخاصة + الضريبة العامة، بحسب جدول الدليل، مع الانتباه إلى الفرق في رقمي مثاليه المشروح أعلاه.
- المجاميع. إجمالي الفاتورة يساوي مجموع RoundingAmount في البنود، وضريبة الفاتورة تساوي مجموع الضريبة العامة.
كيف يتعامل قيود مع ملف الفاتورة
حين تُصدر الفاتورة من برنامج محاسبي مربوط بالنظام، لا تكتب عناصر البند بيدك في ملف XML. يبني قيود ملف الفاتورة بصيغة UBL 2.1 مع معرّفها الفريد، ويرسله إلى نظام الفوترة الوطني دون أي تدخل يدوي، عبر تكامل قيود مع نظام الفوترة الوطني.
- فحص قبل الإرسال. يفحص قيود كل فاتورة على مستوى الحقول لحظة إنشائها، وهي الرقم الضريبي، ونوع المستند وطريقة الدفع، ونسبة ضريبة المبيعات العامة، واكتمال البنود، وينبهك بأي خطأ قبل إرسالها لتقليل حالات الرفض.
- حالة كل فاتورة أمامك. تعيد الدائرة حالة الفاتورة ورسالة الخطأ، ويعرضها قيود في لوحة الحالة.
والفحص المسبق تنبيه لا ضمان، ويبقى قبول الفاتورة قرارًا لنظام الفوترة الوطني وحده. وصلاحية سعر المستهلك تُطلب من الدائرة لا من البرنامج، فإن كانت منشأتك تحتاج إليها مع الضريبة الخاصة، فتحقق مع فريق قيود من طريقة التعامل معها في الربط قبل تفعيلها.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
كيف تُحسب الضريبة العامة مع سعر المستهلك والضريبة الخاصة؟
تُحسب بحسب الحالة. فحين يساوي سعر المستهلك سعر الوحدة تكون (مبلغ البند + الضريبة الخاصة) × النسبة، وحين يكون أكبر منه تكون ((الكمية × سعر المستهلك) + الضريبة الخاصة) × النسبة، كما في جدولي الدليل التقني في الصفحتين 91 و93.
هل يخفض الخصم الضريبة العامة في بند الضريبة الخاصة إذا زاد سعر المستهلك؟
لا يخفضها، لأن معادلة حالة الزيادة لا تحتوي على الخصم. ففي مثال الدليل بقي أساس الضريبة 10 × 55.000 + 10 مع خصم 5.000، وأثّر الخصم في مبلغ البند وحده فصار 495.00.
هل تدخل الضريبة الخاصة في وعاء ضريبة المبيعات العامة؟
تدخل في الحالتين، إذ يضيف الدليل مبلغ الضريبة الخاصة إلى أساس الضريبة العامة سواء تساوى السعران أم زاد سعر المستهلك. ففي المثال الأول حُسبت الضريبة على 505 بدل 495.
ماذا يحمل العنصر TaxAmount في بند الضريبة الخاصة؟
يحمل الضريبة العامة وحدها، أما مبلغ الضريبة الخاصة فيُرسل في كتلة OTH مستقلة بلا نسبة. ويجمع السعر الإجمالي RoundingAmount مبلغ البند والضريبتين.
هل يحق لمنشأة مسجلة في الضريبة الخاصة استخدام سعر المستهلك؟
يحق لها طلبه، فالدليل يقصر الصلاحية على المسجلين في الضريبة العامة على المبيعات أو في الضريبة الخاصة. وتُمنح الصلاحية بناءً على طلب، وتُطبَّق على كل بنود الفاتورة.
المراجع
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5، ص86 وص91 إلى ص94.




