


يعود العميل إلى المتجر بقميص اشتراه أمس ويطلب مقاسًا آخر أو سلعة غيرها. استبدال البضاعة في نظام الفوترة الوطني لا يتم بمستند واحد اسمه «فاتورة استبدال». الدليل التقني الصادر عن دائرة ضريبة الدخل والمبيعات يعرّف قيمتين فقط لرمز نوع الفاتورة، هما الفاتورة الجديدة بالرمز 388 وفاتورة الإرجاع بالرمز 381، فيصبح الاستبدال مستندين منفصلين. السلعة المرجعة تخرج بفاتورة إرجاع على الفاتورة الأصلية، والسلعة البديلة تُباع بفاتورة جديدة.
تشرح المقالات المنشورة في هذا القسم كل عنصر من عناصر فاتورة الإرجاع على حدة، مثل مرجع الفاتورة الأصلية وسبب الإرجاع وحد الكمية. يختلف هذا المقال عنها في أنه يتناول العملية التجارية كاملة، أي ما يصدر في كل مستند عند الاستبدال، وكيف يُعامل فرق السعر حين تكون السلعة البديلة أغلى أو أرخص، وما الذي لا يوثقه الدليل في هذه العملية أصلًا.
استبدال البضاعة في نظام الفوترة الوطني: مستندان لا مستند واحد
يحدد الدليل التقني للربط مع نظام الفوترة الوطني (الإصدار 1.5) نوع الفاتورة بقيمة العنصر cbc:InvoiceTypeCode. القيمة 388 تعني فاتورة جديدة، والقيمة 381 تعني فاتورة إرجاع، وفاتورة الإرجاع في الدليل هي إشعار الدائن. ولا يعرّف الدليل نوعًا ثالثًا، فلا توجد فاتورة استبدال ولا إشعار مدين.
ويترتب على ذلك أن عملية الاستبدال الواحدة في المتجر تظهر في نظام الفوترة الوطني في صورة واقعتين.
- إرجاع السلعة الأولى. يصدر نظامك فاتورة إرجاع
381مرتبطة بالفاتورة الأصلية، تحمل البند المرجع وكميته وسبب الإرجاع. - بيع السلعة البديلة. يصدر نظامك فاتورة جديدة
388بالسلعة البديلة وسعرها وضريبتها، كأي عملية بيع أخرى.
ولا تستطيع جمع الواقعتين في فاتورة إرجاع واحدة، لأن الدليل يشترط أن يكون رقم البند واسمه وسعره في فاتورة الإرجاع «كما هو في الفاتورة الاصلية»، والسلعة البديلة لم تكن في الفاتورة الأصلية أصلًا. ولا تستطيع جمعهما في فاتورة جديدة بسطر سالب للسلعة المرجعة، لأن النظام يرفض الكمية السالبة والسعر السالب في البند، وهي القاعدة التي يشرحها مقال رفض الكمية أو السعر السالب في نظام الفوترة الوطني.
المستند الأول: فاتورة إرجاع 381 للسلعة المرجعة
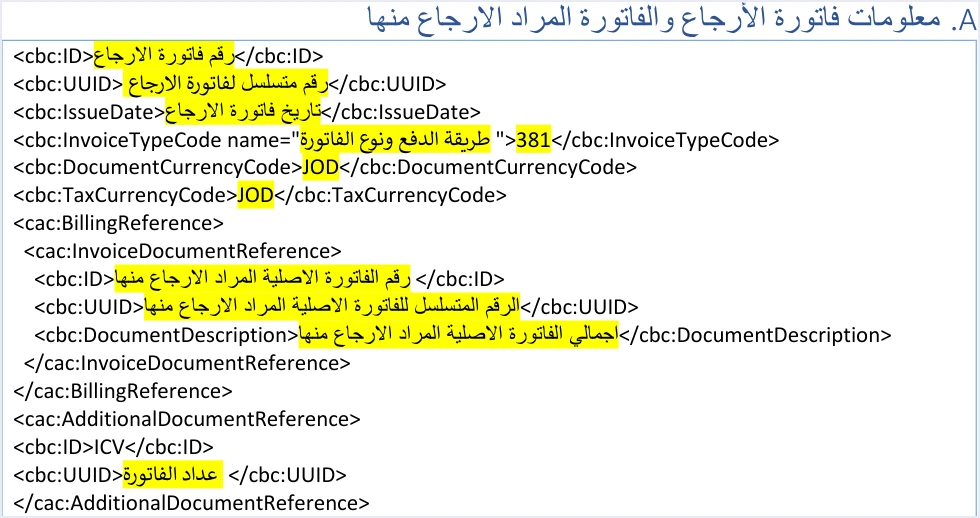
فاتورة الإرجاع هي المستند الذي يُلغي أثر البيع الأول بقدر ما أُرجع منه. وهي تعيد استخدام رمز نوع الفاتورة الأصلية وعملتها، فلا يتغير إلا الرقم من 388 إلى 381. فإذا كانت الفاتورة الأصلية فاتورة ضريبة مبيعات عامة محلية نقدية بالرمز name="012"، حملت فاتورة الإرجاع الرمز نفسه مع القيمة 381. وفيما يلي ما يشترطه الدليل في فاتورة الإرجاع، مع الإحالة إلى المقال الذي يفصّل كل شرط.
مرجع الفاتورة الأصلية
تحمل فاتورة الإرجاع كتلة cac:BillingReference، وفيها رقم الفاتورة الأصلية ومعرّفها الفريد UUID وقيمتها الإجمالية. هذه الكتلة هي ما يربط الإرجاع بالبيع الأول، وتفاصيلها في مقال مرجع الفاتورة الأصلية في نظام الفوترة الوطني.
سبب الإرجاع إلزامي
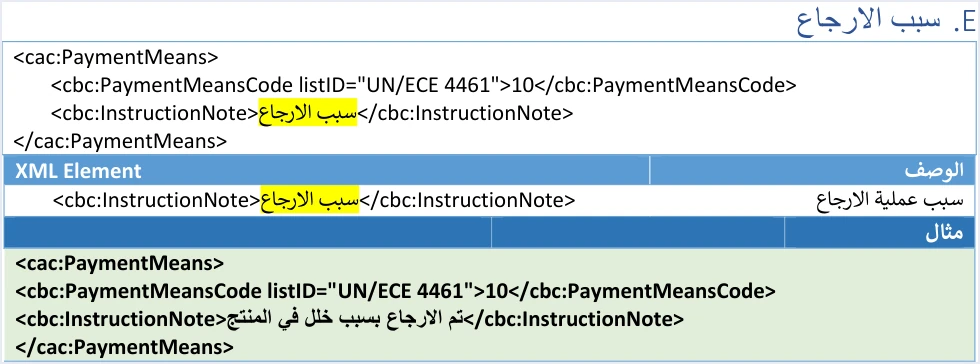
يشترط الدليل سببًا مكتوبًا في كل فاتورة إرجاع، يوضع في العنصر cbc:InstructionNote داخل كتلة cac:PaymentMeans بالرمز 10. وفي الاستبدال يكون السبب هو ما دفع العميل إلى الإرجاع، كأن يكون «استبدال بمقاس آخر» أو «استبدال بسبب خلل في المنتج». وتفصيل العنصر وطريقة كتابة السبب في مقال سبب الإرجاع في نظام الفوترة الوطني.
الإرجاع على الكميات لا على المبالغ
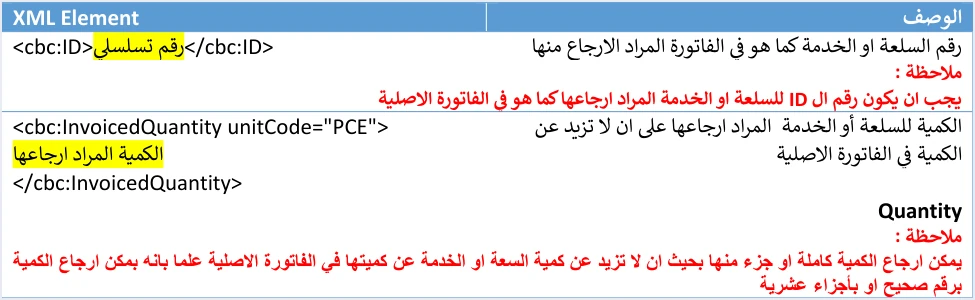
القاعدة التي تحكم كل إرجاع في الدليل أنه يكون على الكميات. فأنت لا تُرجع «خمسة دنانير من الفاتورة»، بل تُرجع قطعة واحدة من بند معين. والكمية المرجعة لا تتجاوز الكمية المبيعة في الفاتورة الأصلية، ويجوز إرجاع الكمية كاملة أو جزء منها، برقم صحيح أو بأجزاء عشرية، على أكثر من فاتورة إرجاع حتى تنفد كمية البند. وإذا رُفضت فاتورة إرجاع لأن الكمية تجاوزت المبيع، فالحساب والتصحيح في مقال إرجاع يتجاوز الكمية الأصلية.
البند كما هو في الفاتورة الأصلية
يحمل بند الإرجاع رقم البند cbc:ID واسم السلعة cbc:Name وسعر الوحدة cbc:PriceAmount كما وردت في الفاتورة الأصلية، ولا يتغير فيه إلا الكمية وما يُحسب منها. لذلك يحتاج نظامك إلى أن يحفظ رقم كل بند منذ لحظة البيع، لأن الإرجاع يُطابق عليه.
المشتري نفسه
ينص الدليل على أنه «يجب أن تتوافق بيانات المشتري في فاتورة الإرجاع مع بياناته في فاتورة البيع الأصلية المرتبطة بها». فإذا كانت الفاتورة الأصلية باسم عميل معين، فلا تُصدر الإرجاع باسم غيره ولو كان من يحمل السلعة إلى المتجر شخصًا آخر. ونخصص لمطابقة بيانات المشتري ولمطابقة بنود الإرجاع مقالين مستقلين في هذا القسم. أما الإرجاع حين تكون أنت المشتري الذي يعيد البضاعة إلى مورّده، فموضوع مقال مرتجعات المشتريات.
نصيب الخصم إن وُجد
إذا كان على البند المرجع خصم في الفاتورة الأصلية، فالدليل يقول إن الإرجاع لكامل الكمية يحمل الخصم كاملًا، أما الإرجاع لجزء منها فيحمل جزءًا من الخصم «حسب الكمية المرجعة». ولا يعطي الدليل معادلة، والمثال أدناه توضيح منا بالتوزيع النسبي على الكمية. وللخصم في الفاتورة عمومًا مقال خصم الفاتورة في نظام الفوترة الوطني.
وأخيرًا، تغطي مجاميع فاتورة الإرجاع الجزء المرجع وحده، ومجموع الضريبة فيها هو «مجموع قيم الضريبة المراد ارجاعها من الفاتورة».
المستند الثاني: فاتورة جديدة 388 للسلعة البديلة
السلعة البديلة عملية بيع جديدة في نظر نظام الفوترة الوطني، فيصدر لها نظامك فاتورة جديدة بالقيمة 388 كما يصدر أي فاتورة. ولهذه الفاتورة رقمها الخاص ومعرّفها الفريد UUID الجديد وعداد الفاتورة ICV، وتاريخ إصدارها بالصيغة yyyy-mm-dd. ولا تحمل الفاتورة الجديدة رقم الفاتورة الأصلية ولا رقم فاتورة الإرجاع، فقالب رأس الفاتورة الجديدة في الدليل لا يتضمن كتلة مرجع.
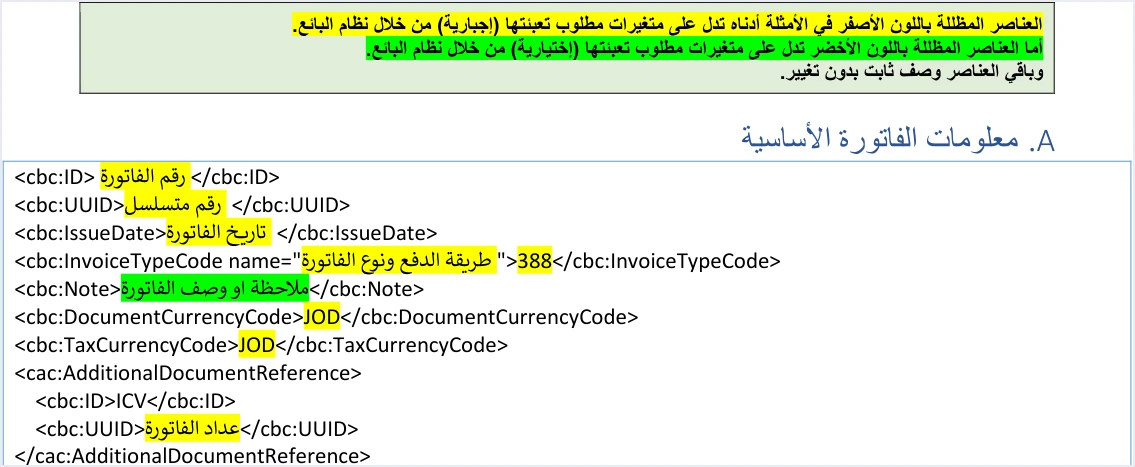
وما ينطبق على أي فاتورة جديدة ينطبق على فاتورة السلعة البديلة.
- رمز نوع الفاتورة. يُختار الرمز الثلاثي في
nameبحسب نوع التعامل وطريقة الدفع والضريبة التي يخضع لها البائع، كما في أي فاتورة جديدة. ولا يُنسخ تلقائيًا من الفاتورة الأصلية، فذلك حكم فاتورة الإرجاع وحدها. - وقت الفاتورة. تنص المادة (3) من نظام تنظيم شؤون الفوترة والرقابة عليها على أن وقت الفاتورة وتاريخها هما وقت وتاريخ تحقق واقعة البيع، ولا يذكر الدليل قاعدة خاصة بفواتير الاستبدال.
- اسم المشتري. تشترط المادة (5/ب) اسم المشتري بشكل واضح في البيع الآجل أو بالتقسيط أو على دفعات، وهي قاعدة كل فاتورة جديدة لا قاعدة خاصة بالاستبدال.
وإذا أردت مراجعة خطوات إصدار الفاتورة الجديدة نفسها من البوابة، فاقرأ مقال إصدار فاتورة من نظام الفوترة الوطني.
مقارنة بين المستندين في عملية الاستبدال
فرق السعر بين السلعتين: ثلاث حالات
تختلف عملية الاستبدال عن الإرجاع البسيط في أن العميل لا يغادر بلا سلعة، فيظهر فرق بين قيمة ما أرجعه وقيمة ما أخذه. والقاعدة في الحالات الثلاث واحدة، وهي أن فاتورة الإرجاع تحمل السلعة المرجعة بسعرها الأصلي، والفاتورة الجديدة تحمل السلعة البديلة بسعرها الحالي. أما تسوية الفرق نقدًا مع العميل فعملية تجارية بينك وبينه، ولا يتناولها الدليل التقني.
السلعة البديلة أغلى
لا يوجد في نظام الفوترة الوطني إشعار مدين تضيف به الفرق إلى الفاتورة الأصلية، فالدليل يعرّف 388 و381 فقط. لذلك تُرجع السلعة الأولى كاملة بفاتورة إرجاع، وتُباع السلعة البديلة بسعرها الكامل في فاتورة جديدة، ويدفع العميل الفرق.
مثال توضيحي. اشترى عميل قميصًا بسعر 20.000 دينار، وعليه ضريبة المبيعات العامة بنسبة 16% أي 3.200 دينار، فكان إجمالي الفاتورة الأصلية 23.200 دينار. عاد بعد يوم واستبدله بسترة سعرها 30.000 دينار.
- فاتورة الإرجاع
381تحمل بند القميص برقمه في الفاتورة الأصلية، الكمية 1، السعر 20.000، الضريبة 3.200، الإجمالي 23.200 دينار، وسبب الإرجاع. - الفاتورة الجديدة
388تحمل بند السترة، الكمية 1، السعر 30.000، الضريبة 4.800، الإجمالي 34.800 دينار. - الفرق الذي يدفعه العميل هو 34.800 ناقص 23.200، أي 11.600 دينار. وهذا رقم تجاري لا يظهر في أي من المستندين.
السلعة البديلة أرخص
الطريقة نفسها. فاتورة الإرجاع تحمل السلعة الأولى بسعرها الأصلي، والفاتورة الجديدة تحمل السلعة البديلة بسعرها الأقل، ويعود الفرق إلى العميل بالطريقة التي تتفقان عليها. ولا تُصدر فاتورة إرجاع بمقدار الفرق وحده، لأن الإرجاع في الدليل يكون على الكميات لا على المبالغ.
سلعة مماثلة بالسعر نفسه
هي حالة لا يحسمها الدليل، كأن يستبدل العميل قطعة معيبة بقطعة مماثلة لها من الصنف نفسه وبالسعر نفسه. لا يتناول الدليل التقني هذه الحالة، فلا يقول إنها تحتاج إلى فاتورة إرجاع وفاتورة جديدة، ولا يقول إنها لا تحتاج إلى أي مستند. ولأن الدليل صامت، لا نعطي هنا حكمًا. إذا كانت هذه الحالة متكررة في نشاطك، فوجّه السؤال إلى لجنة الدعم الفني لشؤون الفوترة في دائرة ضريبة الدخل والمبيعات عبر موقعها istd.gov.jo، وهي الجهة التي يحيل إليها الدليل الاستفسارات.
الاستبدال مع خصم أو إرجاع جزئي
قد لا يشمل الاستبدال الفاتورة كلها، فقد يشتري العميل قطعتين ويستبدل واحدة، وقد يكون على البند خصم. وهنا يصبح حساب فاتورة الإرجاع أدق.
مثال توضيحي. فاتورة أصلية فيها بند واحد، قطعتان بسعر 15.000 دينار للقطعة، أي 30.000 دينار، وعلى البند خصم 3.000 دينار. استبدل العميل قطعة واحدة.
- الكمية المرجعة 1 من أصل 2، فنصيبها من الخصم بالتوزيع النسبي 1.500 دينار.
- القيمة الخاضعة للضريبة في بند الإرجاع 15.000 ناقص 1.500، أي 13.500 دينار، وضريبتها بنسبة 16% تساوي 2.160 دينار.
- تبقى في الفاتورة الأصلية قطعة واحدة يجوز إرجاعها لاحقًا بفاتورة إرجاع ثانية على الفاتورة الأصلية نفسها.
- القطعة البديلة تُباع بفاتورة جديدة بسعرها، وإن منحتها خصمًا فهو خصم البيع الجديد، لا امتداد لخصم الفاتورة الأصلية.
التوزيع النسبي هنا قراءتنا لعبارة الدليل «حسب الكمية المرجعة»، وليس معادلة صادرة عن الدائرة.
ترتيب المستندين وتوقيتهما
عنوان هذا المقال يضع الإرجاع أولًا ثم الفاتورة الجديدة، وهذا ترتيب عملي نقترحه لا قاعدة في الدليل. فالدليل لا يحدد أيهما يُصدر قبل الآخر، ولا يربط بينهما بأي عنصر. وسبب اقتراحنا أن فاتورة الإرجاع تعتمد على الفاتورة الأصلية وحدها، فإذا رُفضت لخطأ في المرجع أو الكمية عرفت ذلك قبل تسليم السلعة البديلة، وصححت الإرجاع دون أن يتأثر البيع الجديد.
ولكل فاتورة من الاثنتين حالتها التي يعيدها النظام بعد معالجتها، فاقرأ حالة كل منهما على حدة. وإذا أعدت إرسال فاتورة لم يصل ردها، فأعد إرسالها بالمعرّف UUID نفسه ولا تولّد معرّفًا جديدًا، لأن الدليل يحذر من أن المعرّف الجديد عند إعادة المحاولة يسبب فواتير مكررة.
الاستبدال من البوابة الإلكترونية
إذا كنت تصدر فواتيرك من البوابة الإلكترونية لنظام الفوترة الوطني لا من برنامج مربوط بها، فالعملية مستندان كذلك. وتجيب الأسئلة الشائعة الصادرة عن الدائرة بأن البوابة تتيح إرجاع الفواتير المُرسلة عبرها في جميع الحالات، سواء تم الربط أم لم يتم.
أما خطوات إصدار فاتورة الإرجاع داخل البوابة، فلا نجدها في أدلة الدائرة الحالية. ما لدينا منها مصدره دليل إرشادي صادر عن جهة خاصة عام 2024، وفيه أن الإرجاع يبدأ من خيار «فاتورة ارجاع»، ثم إدخال «الرقم الالكتروني للفاتورة» الأصلية، ثم «سبب اصدار الإشعار»، ثم «الكمية المراد ارجاعها»، وأن الكمية وحدها قابلة للتعديل في البند. تحقق من هذه التسميات في البوابة نفسها قبل الاعتماد عليها. وبعد الإرجاع تُصدر فاتورة السلعة البديلة من «تنظيم فاتورة» كأي فاتورة جديدة.
ما لا يوثقه الدليل التقني في الاستبدال
هذه أسئلة يطرحها أصحاب المتاجر عن الاستبدال، ولا يجيب عنها الدليل التقني الإصدار 1.5 ولا الأدلة الإرشادية التي اطلعنا عليها. نذكرها حتى لا يُملأ الفراغ بتخمين.
- مقاصة فرق السعر في مستند واحد. لا يوثق الدليل أي مستند يجمع الإرجاع والبيع الجديد ويحمل الفرق وحده.
- الاستبدال بسلعة مماثلة بالسعر نفسه. لا يقول الدليل هل يلزمه مستندان أم لا.
- الربط بين الفاتورة الجديدة وفاتورة الإرجاع. لا يوثق الدليل عنصرًا يربط الفاتورة الجديدة بالإرجاع الذي سبقها.
- طريقة الدفع في الفاتورة الجديدة حين يُسدد جزء منها بقيمة الإرجاع. الرقم الثاني في رمز
nameيحدد النقدي والذمم، ولا يذكر الدليل كيف يُعامل بيع سُدد جزء منه من قيمة سلعة مرجعة. - مهلة إرسال الفاتورتين. لا يذكر أي مصدر رسمي اطلعنا عليه عددًا من الساعات أو الأيام.
قائمة فحص قبل إصدار مستندي الاستبدال
- حدد الفاتورة الأصلية للسلعة المرجعة، واحفظ رقمها ومعرّفها UUID وإجماليها.
- تأكد أن الكمية المرجعة لا تتجاوز ما بقي من البند بعد أي إرجاع سابق.
- انقل رقم البند واسمه وسعره من الفاتورة الأصلية كما هي.
- اكتب سبب الإرجاع في
cbc:InstructionNote. - طابق بيانات المشتري في الإرجاع مع الفاتورة الأصلية.
- احسب نصيب الكمية المرجعة من الخصم إن كان على البند خصم.
- أصدر الفاتورة الجديدة للسلعة البديلة بسعرها الكامل وبرقم ومعرّف جديدين.
- لا تضع سطرًا سالبًا ولا فرق سعر بدل السلعة في أي من الفاتورتين.
- تحقق من حالة كل فاتورة على حدة بعد إرسالها.
كيف يساعدك قيود
بناء فاتورة الإرجاع وحفظ ما تحتاجه من الفاتورة الأصلية عمل يقع على نظام البائع، وهو ما يتولاه برنامجك المحاسبي إذا كان مربوطًا بنظام الفوترة الوطني. وفي قيود للأردن، أنواع المستندات هي الأربعة التي يحددها نظام الفوترة الوطني، أي فاتورة الدخل وفاتورة ضريبة المبيعات العامة وفاتورة الضريبة الخاصة وفاتورة الإرجاع، ولا يوجد فيه إشعار مدين لأن النظام لا يعرّفه.
- بناء الملف والإرسال. يبني قيود ملف الفاتورة بصيغة UBL 2.1 مع المعرّف الفريد، ويرسله إلى نظام الفوترة الوطني دون أي تدخل يدوي.
- تنبيه قبل الإرسال. يفحص قيود كل فاتورة على مستوى الحقول لحظة إنشائها، وهي الرقم الضريبي ونوع المستند وطريقة الدفع ونسبة ضريبة المبيعات العامة واكتمال البنود، وينبهك بأي خطأ قبل إرسالها لتقليل حالات الرفض.
- حالة كل مستند أمامك. تعيد الدائرة حالة الفاتورة ورسالة الخطأ، ويعرضها قيود في لوحة الحالة، فترى فاتورة الإرجاع والفاتورة الجديدة كلًا بحالتها.
- إعادة الإرسال بالمعرّف نفسه. حين تعيد إرسال فاتورة من لوحة الحالة، تُرسل بالمعرّف UUID نفسه.
ولصورة أوسع عن النظام وطريقة ربط منشأتك به، اقرأ مقال نظام الفوترة الوطني الإلكتروني في الأردن، ولمراجعة إشعار الدائن من زاوية الدفاتر والخطوات اقرأ مقال إشعار الدائن في نظام الفوترة الوطني، أو تعرّف على قيود مع نظام الفوترة الوطني.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
هل توجد فاتورة استبدال في نظام الفوترة الوطني؟
لا توجد. يعرّف الدليل التقني الإصدار 1.5 قيمتين فقط لرمز نوع الفاتورة، الفاتورة الجديدة 388 وفاتورة الإرجاع 381، فيتم الاستبدال بفاتورة إرجاع للسلعة المرجعة وفاتورة جديدة للسلعة البديلة.
هل أُصدر إشعار مدين إذا كانت السلعة البديلة أغلى؟
لا يوجد إشعار مدين في نظام الفوترة الوطني. تُرجع السلعة الأولى بفاتورة إرجاع، وتُباع السلعة البديلة بسعرها الكامل في فاتورة جديدة، ويدفع العميل الفرق خارج المستندين.
هل أضع السلعة البديلة في فاتورة الإرجاع نفسها؟
لا تضعها فيها. بنود فاتورة الإرجاع يجب أن تحمل رقم البند واسمه وسعره كما هي في الفاتورة الأصلية، والسلعة البديلة لم تكن في الفاتورة الأصلية.
هل أكتب فرق السعر سطرًا سالبًا في الفاتورة الجديدة؟
لا تكتبه. يرفض نظام الفوترة الوطني الكمية السالبة والسعر السالب في البند، والإرجاع يكون بفاتورة إرجاع على الكميات لا بسطر سالب.
ماذا أفعل إذا استبدل العميل قطعة معيبة بقطعة مماثلة بالسعر نفسه؟
يسكت الدليل التقني عن هذه الحالة، فلا يقول إنها تحتاج إلى مستندين ولا إنها لا تحتاج. وجّه السؤال إلى لجنة الدعم الفني لشؤون الفوترة في دائرة ضريبة الدخل والمبيعات قبل أن تعتمد طريقة ثابتة.
هل يجب أن يكون المشتري في الفاتورة الجديدة هو نفسه في فاتورة الإرجاع؟
يشترط الدليل مطابقة بيانات المشتري بين فاتورة الإرجاع والفاتورة الأصلية. أما الفاتورة الجديدة فتخضع لقواعد أي فاتورة جديدة، ولا يذكر الدليل شرط مطابقة بينها وبين الإرجاع.
المراجع
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5، 2026، ص13 وص26 وص29 وص30 وص33 وص46 إلى ص50 وص55 وص104.
- نظام تنظيم شؤون الفوترة والرقابة عليها لسنة 2019، المادتان (3) و(5).
- دائرة ضريبة الدخل والمبيعات، الأسئلة الشائعة حول نظام الفوترة الوطني.




