


الانضمام الطوعي لنظام الفوترة الوطني طريق تفتحه الفقرة (ج) من المادة (11) من نظام تنظيم شؤون الفوترة والرقابة عليها أمام المنشأة المستثناة من إصدار الفاتورة، فتطلب خطيًا من دائرة ضريبة الدخل والمبيعات أن تصدر الفاتورة. وإلى جانبه طريق ثانٍ لا يبدأ من المنشأة، تفتحه الفقرة (ب) من المادة نفسها، فيجيز للمدير أن يُلزم البائع غير الملزم إذا توافرت أدلة كافية على أن مبيعاته تزيد على الحد.
باختصار، الاستثناء في الأردن ليس بابًا مغلقًا من الجهتين. يمكنك أن تطلب الدخول بإرادتك، ويمكن أن يُطلب منك الدخول بقرار من المدير. وفي الحالتين يقول النص الحكم نفسه، وهو أن أحكام النظام تسري عليك.
يشرح هذا المقال الفقرتين (ب) و(ج) كلمةً كلمة، وما يترتب على عبارة «تسري عليه» عمليًا، وما لا تذكره المادة (11) في الطريقين. أما سؤال من يُستثنى أصلًا وبأي سقف فله مقاله المخصص في الإعفاء من نظام الفوترة الوطني، ولن نعيد سقوفه هنا.
نص الفقرتين (ب) و(ج) من المادة (11) كما ورد
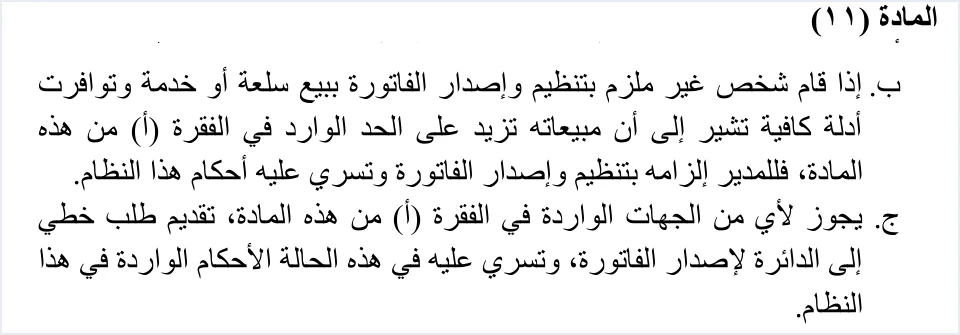
تتكون المادة (11) من ثلاث فقرات. الفقرة (أ) تسمّي ما يُستثنى من تنظيم الفاتورة وإصدارها وتضع سقوفه، والفقرتان (ب) و(ج) تحددان كيف يتحرك البائع بين الاستثناء والالتزام. ونص الفقرتين في النسخة الموحدة التي تنشرها الدائرة هو الآتي.
«ب. إذا قام شخص غير ملزم بتنظيم وإصدار الفاتورة ببيع سلعة أو خدمة وتوافرت أدلة كافية تشير إلى أن مبيعاته تزيد على الحد الوارد في الفقرة (أ) من هذه المادة، فللمدير إلزامه بتنظيم وإصدار الفاتورة وتسري عليه أحكام هذا النظام.
ج. يجوز لأي من الجهات الواردة في الفقرة (أ) من هذه المادة، تقديم طلب خطي إلى الدائرة لإصدار الفاتورة، وتسري عليه في هذه الحالة الأحكام الواردة في هذا النظام.»
ولاحظ أن الفقرة (أ) نفسها تبدأ بعبارة «مع مراعاة ما ورد في الفقرة (ب) من هذه المادة». فالاستثناء مكتوب من أوله مقيدًا بسلطة المدير في الإلزام، وليس حكمًا مستقلًا تُضاف إليه سلطة المدير لاحقًا.
الانضمام الطوعي لنظام الفوترة الوطني بطلب خطي
الفقرة (ج) قصيرة، لكن كل عبارة فيها تحسم مسألة. وهذه قراءتها بترتيب ألفاظها.
«يجوز»
الصيغة صيغة إجازة لا إيجاب. فالمنشأة المستثناة غير مطالبة بتقديم الطلب، وبقاؤها على الاستثناء لا يخالف النص ما دامت شروطه قائمة. والقرار في تقديم الطلب لها.
«لأي من الجهات الواردة في الفقرة (أ)»
الطلب متاح لمن ورد في الفقرة (أ)، أي المنشآت التي يستثنيها النص. والفقرة (أ) تذكر بالاسم البقالة والميني ماركت والسوبر ماركت والدكان وأصحاب الحرف، ثم تضيف «أي جهات أو فئات أخرى تحدد بموجب التعليمات التي يصدرها الوزير لهذه الغاية». وفي قراءتنا أن الفئات التي أضافتها تعليمات شؤون الفوترة بهذا التفويض تدخل في هذه العبارة، لأنها جهات حُددت بموجب التعليمات. أما البائع غير المستثنى فلا يحتاج إلى هذا الطلب أصلًا، لأنه ملزم من البداية.
«تقديم طلب خطي إلى الدائرة»
النص يشترط أن يكون الطلب خطيًا، وأن يُوجَّه إلى دائرة ضريبة الدخل والمبيعات. ولا يذكر نموذجًا بعينه، ولا قناة تقديم، ولا مستندات ترافق الطلب. فإذا أردت تقديمه فاسأل الدائرة عن الصيغة التي تعتمدها، ولا تبنِ على وصف إجراء لا يرد في النص.
«لإصدار الفاتورة»
موضوع الطلب هو إصدار الفاتورة. وعبارة «الانضمام إلى نظام الفوترة الوطني» تعبير شائع عن هذه الحالة وليست لفظ المادة. والصلة بين الاثنين تأتي من مادة أخرى، فالفقرة (أ) من المادة (4) من النظام تنص على أنه «تعتمد الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني». فمن صار يصدر الفاتورة بموجب النظام يصدرها من أحد هذين المصدرين.
«وتسري عليه في هذه الحالة الأحكام الواردة في هذا النظام»
هذه العبارة هي أثر الطلب. والنص يقول «الأحكام» دون أن يستثني منها شيئًا، فمن انضم طوعًا يلتزم بالنظام كاملًا كما يلتزم به البائع الملزم من البداية. ولا يوجد في الفقرة (ج) التزام مخفف أو جزئي خاص بمن دخل بإرادته.
ما الذي تعنيه عبارة «تسري عليه الأحكام» عمليًا
العبارة نفسها ترد في الفقرتين (ب) و(ج)، فما يسري على المنضم طوعًا يسري على من ألزمه المدير. وهذه أهم الأحكام التي تنتقل إليك بنص المواد، مرتبةً بترتيبها في النظام.
والقائمة السابقة ملخص لما يقع على البائع، لا بديل عن قراءة المواد نفسها. والنظام مشروح مادةً مادةً في مقال نظام تنظيم شؤون الفوترة والرقابة عليها.
أين يقع الاستثناء من قاعدة الإلزام العامة
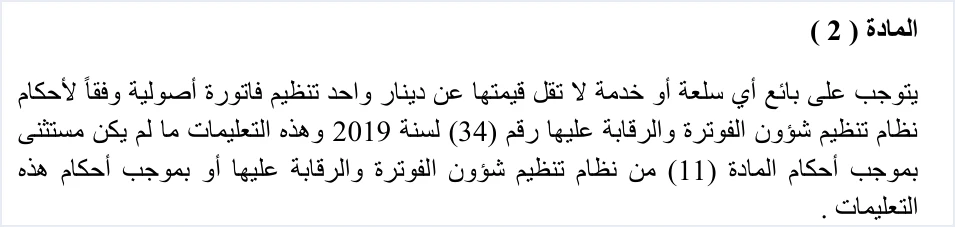
لفهم أثر الطلب الخطي يحسن أن تبدأ من القاعدة لا من الاستثناء. فالمادة (2) من تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 توجب على بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد تنظيم فاتورة أصولية، «ما لم يكن مستثنى» بموجب المادة (11) من النظام أو بموجب التعليمات.
فالإلزام هو الأصل، والاستثناء قيد عليه. والفقرتان (ب) و(ج) تعيدان البائع المستثنى إلى الأصل، الأولى بقرار من المدير والثانية بطلب منه. وتفاصيل التعليمات ومادتها الرابعة التي تسمّي الأنشطة المستثناة مشروحة في مقال تعليمات شؤون الفوترة والرقابة عليها رقم 1 لسنة 2019.
إلزام المدير بإصدار الفاتورة وفق الفقرة (ب)
الطريق الثاني لا يبدأ من المنشأة. وقراءة الفقرة (ب) بألفاظها تبيّن متى يُفتح ومن يملكه.
«شخص غير ملزم»
الفقرة تخاطب من لا يقع عليه الإلزام أصلًا، أي البائع المستثنى بموجب الفقرة (أ). والشخص في تعريفات النظام هو الشخص الطبيعي أو الاعتباري، فالحكم يشمل الفرد والشركة معًا.
«ببيع سلعة أو خدمة»
الحكم مربوط بممارسة البيع فعلًا. وهذا يتسق مع شرط الفقرة (أ) أن تكون المنشأة المستثناة «تمارس فعلياً هذا النشاط».
«وتوافرت أدلة كافية تشير إلى أن مبيعاته تزيد على الحد»
الشرط هو توافر أدلة كافية على تجاوز الحد، والحد المقصود هو «الحد الوارد في الفقرة (أ)». والنص لا يعرّف الأدلة الكافية ولا يعدّد أنواعها. ولا تذكر الفقرة كيف يُقرأ هذا الحد على الفئات التي أضافتها التعليمات بسقوفها الخاصة، فالمرجع في ذلك دائرة ضريبة الدخل والمبيعات.
«فللمدير إلزامه»
المدير في تعريفات النظام هو مدير عام الدائرة. والعبارة تمنحه سلطة يستعملها، ولا تقول إن الإلزام يقع تلقائيًا بمجرد تجاوز الحد. لكن هذا لا يجعل الاستثناء وضعًا ثابتًا، فما دام تجاوز الحد يفتح هذه السلطة فإن الاستثناء يبقى مرتبطًا بمبيعاتك الفعلية سنة بعد سنة.
«وتسري عليه أحكام هذا النظام»
الأثر هو الأثر نفسه في الفقرة (ج). فالبائع الذي ألزمه المدير يحمل الالتزامات المذكورة في الجدول السابق كاملة، ومنها المادة (15) التي تحيل في العقوبات إلى قانون ضريبة الدخل رقم (34) لسنة 2014.
الطلب الخطي وقرار المدير جنبًا إلى جنب
الطريقان ينتهيان إلى الحكم نفسه، لكنهما يختلفان في من يبدأ وفي الشرط. وهذه المقارنة مأخوذة من لفظ الفقرتين وحده.
ما لا تذكره المادة (11) في الطريقين
نص المادة (11) قصير ونقرؤه كاملًا، ولذلك يمكن تحديد ما لا يرد فيه بدقة. وهذه مسائل لا تجيب عنها الفقرتان (ب) و(ج).
- إجراء الطلب الخطي. لا تذكر الفقرة (ج) نموذجًا ولا قناة تقديم ولا مستندات مرافقة.
- البت في الطلب. لا تقول الفقرة (ج) إن الطلب يحتاج إلى موافقة، ولا تحدد مهلة للرد عليه.
- تاريخ بدء الالتزام. لا تحدد أي من الفقرتين متى تبدأ الأحكام في السريان بعد الطلب أو بعد قرار المدير.
- الرجوع عن الانضمام. لا تذكر الفقرة (ج) طريقًا للعودة إلى الاستثناء بعد تقديم الطلب.
- معنى الأدلة الكافية. لا تعرّف الفقرة (ب) هذه الأدلة ولا تذكر مصدرها.
- إجراء الإلزام. لا تذكر الفقرة (ب) كيف يُبلَّغ البائع بقرار المدير، ولا مهلة للانتقال إلى الالتزام.
وفي كل مسألة من هذه المسائل، المرجع هو دائرة ضريبة الدخل والمبيعات. ومهلة الخمسة والأربعين يومًا التي قد تقرؤها في سياق الفوترة واردة في المادة (6) من التعليمات وخاصة بالمحامين بنصها، فلا يصح نقلها إلى الفقرتين (ب) و(ج).
ما تفعله منشأتك قبل الطلب الخطي أو بعد قرار الإلزام
سواء دخلت بطلبك أو بقرار المدير، فالعمل الذي يليه واحد. وهذه خطوات مرتبة تستند كل منها إلى نص.
- تحقق من وضعك الحالي. راجع وصف نشاطك وسقفه في الفقرة (أ) والتعليمات، لأن الطلب الخطي متاح لمن ورد فيها، وقرار المدير يقوم على تجاوز حدها.
- اقرأ الأحكام التي ستسري عليك. البيانات الخمسة ونسختا الفاتورة ووقت إصدارها والسجل والاحتفاظ، كما في الجدول أعلاه.
- حدد نوع فاتورتك. إن كنت مسجلًا في ضريبة المبيعات العامة تحمل فاتورتك رقمك الضريبي، وإن لم تكن مسجلًا تحمل رقمك الوطني بحسب الفقرة (أ) من المادة (5)، وتصدر عندها فاتورة دخل بلا ضريبة.
- جهّز مصدر الإصدار. الفاتورة المعتمدة تصدر من نظام الفوترة الوطني أو من برنامج مربوط به، وخطوات فتح الحساب في مقال التسجيل في نظام الفوترة الوطني.
- اسأل الدائرة عما لا يذكره النص. صيغة الطلب الخطي وتاريخ بدء الالتزام مسألتان تجيب عنهما الدائرة.
وإذا كنت تصدر فواتيرك من برنامج محاسبي، فدائرة ضريبة الدخل والمبيعات تقول في دليل الأسئلة والأجوبة إن «من يمتلك نظام محاسبي يلزمه ربط نظامه مع نظام الفوترة». وبرنامج قيود المحاسبي متكامل مع نظام الفوترة الوطني، يفحص كل فاتورة على مستوى الحقول لحظة إنشائها وينبهك بأي خطأ قبل إرسالها لتقليل حالات الرفض. وللصورة الأوسع عن النظام نفسه وطريقة عمله، راجع مقال نظام الفوترة الوطني الإلكتروني في الأردن.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
ما المقصود بالانضمام الطوعي لنظام الفوترة الوطني؟
يقصد به أن تتقدم منشأة مستثناة من إصدار الفاتورة بطلب خطي إلى دائرة ضريبة الدخل والمبيعات لإصدار الفاتورة، وفق الفقرة (ج) من المادة (11) من نظام تنظيم شؤون الفوترة والرقابة عليها. وتسري عليها بعد ذلك أحكام النظام.
من يحق له تقديم الطلب الخطي؟
تجيز الفقرة (ج) الطلب «لأي من الجهات الواردة في الفقرة (أ)» من المادة (11)، أي من يستثنيهم النص من إصدار الفاتورة. أما البائع غير المستثنى فهو ملزم من البداية ولا يحتاج إلى طلب.
هل يلتزم المنضم طوعًا بكل أحكام النظام؟
تنص الفقرة (ج) على أنه «تسري عليه في هذه الحالة الأحكام الواردة في هذا النظام» دون استثناء. فيلتزم بالبيانات الخمسة ونسختي الفاتورة ووقت إصدارها والسجل ومدة الاحتفاظ، وتسري عليه العقوبات التي يحيل إليها النظام.
متى يجوز للمدير إلزام بائع غير ملزم بإصدار الفاتورة؟
تجيز الفقرة (ب) للمدير ذلك إذا قام شخص غير ملزم ببيع سلعة أو خدمة وتوافرت أدلة كافية تشير إلى أن مبيعاته تزيد على الحد الوارد في الفقرة (أ). وتسري عليه عندها أحكام النظام.
هل يحدد النظام نموذجًا أو مهلة للطلب الخطي؟
لا تذكر الفقرة (ج) نموذجًا ولا قناة تقديم ولا مهلة للرد. وتقتصر على أن يكون الطلب خطيًا وموجهًا إلى الدائرة، فاسأل دائرة ضريبة الدخل والمبيعات عن الصيغة التي تعتمدها.
هل يمكن الرجوع إلى الاستثناء بعد الانضمام الطوعي؟
لا تذكر المادة (11) طريقًا للعودة إلى الاستثناء بعد تقديم الطلب الخطي. والمرجع في هذه المسألة دائرة ضريبة الدخل والمبيعات، لا اجتهاد يُبنى على سكوت النص.
المراجع
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، النص الموحد.
- دائرة ضريبة الدخل والمبيعات، تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 وما طرأ عليها من تعديل.
- دائرة ضريبة الدخل والمبيعات، دليل الأسئلة والأجوبة لنظام الفوترة الوطني.
- قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته.




