


تجمع ضريبة الدخل ونظام الفوترة الوطني صلةٌ قانونية أوثق مما يوحي به الاسمان. فنظام تنظيم شؤون الفوترة والرقابة عليها، وهو النص الذي يعتمد الفاتورة الصادرة عن نظام الفوترة الوطني (JoFotara) أو عن برنامج مربوط به، صادر بمقتضى قانون ضريبة الدخل، ويقرأ ألفاظه من تعريفات هذا القانون، ويحيل إليه في العقوبات. وتتولى دائرة ضريبة الدخل والمبيعات متابعة الملفين معًا.
باختصار، تلتقي نصوص الفوترة بقانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته في خمسة مواضع، هي السند القانوني للنظام، والتعريفات، والعقوبات، وشكل الفاتورة لدى البائع غير المسجل في ضريبة المبيعات، وأثر الفاتورة في توثيق الإيراد والنفقة وحفظ المستندات.
يتتبع هذا المقال تلك المواضع واحدًا واحدًا، ويقتبس من النصوص الرسمية ما يثبت كل صلة. ولا يشرح شرائح ضريبة الدخل ولا إعفاءاتها، ولا يعيد شرح مبالغ الغرامات، فلكل منها مقاله المخصص الذي نحيل إليه في موضعه.
ضريبة الدخل ونظام الفوترة الوطني: من أين يبدأ الارتباط
يبدأ الارتباط من ترويسة النظام نفسه. فالنسخة الموحدة التي تنشرها دائرة ضريبة الدخل والمبيعات تعرّفه بأنه نظام رقم (34) لسنة 2019، «صادر بمقتضى الفقرة (و) من المادة (23) من قانون ضريبة الدخل رقم (34) لسنة 2014». فالنظام لا يقوم بذاته، بل يصدر بمقتضى نص في قانون ضريبة الدخل.
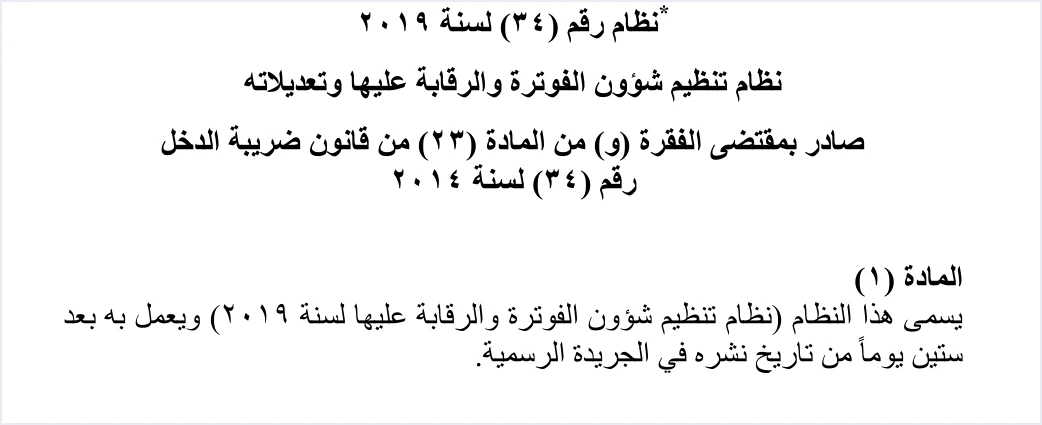
وتذكر حاشية الصفحة الأولى أن النظام الأصلي نُشر في الجريدة الرسمية في العدد (5572) بتاريخ 1/5/2019، وأنه عُدّل بالنظام المعدل رقم (13) لسنة 2023 المنشور في العدد 5851 بتاريخ 16/4/2023. وتنص المادة (1) على أنه «يعمل به بعد ستين يوماً من تاريخ نشره في الجريدة الرسمية».
وفي الأرقام فخ يستحق التنبيه. فالنظام والقانون يحملان الرقم (34) معًا، لكنهما نصان مختلفان. النظام هو رقم (34) لسنة 2019، والقانون هو رقم (34) لسنة 2014. والخلط بينهما يقود إلى نسبة مادة من القانون إلى النظام أو العكس. ولا يصح كذلك أن يُنسب النظام إلى القانون رقم (38) لسنة 2018، فترويسته تذكر قانون ضريبة الدخل رقم (34) لسنة 2014 سندًا له.
أما نص الفقرة (و) من المادة (23) نفسها فلا ينقله هذا المقال. فالذي تثبته ترويسة النظام هو أن هذه الفقرة هي السند الذي صدر النظام بمقتضاه، وهذا ما نعتمده هنا. ولقراءة مواد النظام الست عشرة مادة مادة، راجع مقال نظام تنظيم شؤون الفوترة والرقابة عليها.
التعريفات: حين يقرأ النظام ألفاظه من القانون
تضع الفقرة (أ) من المادة (2) من النظام معاني ألفاظه الأساسية، وأولها لفظ «القانون» ومعناه قانون ضريبة الدخل. ثم «الوزير» وهو وزير المالية، و«الدائرة» وهي دائرة ضريبة الدخل والمبيعات، و«المدير» وهو مدير عام الدائرة.
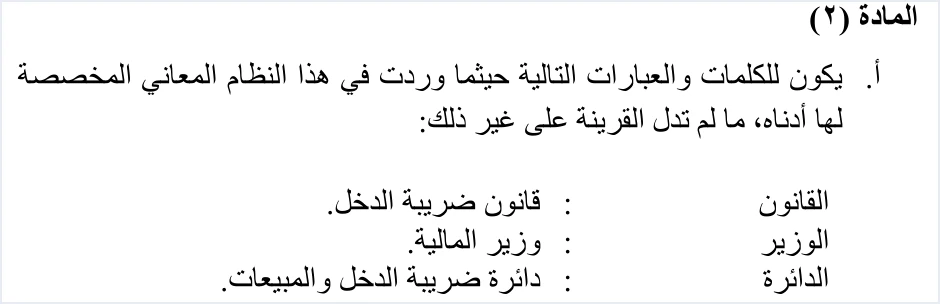
فكلما ورد لفظ «القانون» في مواد النظام، كان المقصود قانون ضريبة الدخل. ولهذا التعريف أثر مباشر في المادة (15) التي تحيل العقوبات إلى «القانون»، كما يأتي في القسم التالي.
أما الفقرة (ب) من المادة نفسها فتمد الصلة أبعد من لفظ واحد، إذ تنص على أن «تعتمد التعاريف الواردة في القانون حيثما ورد النص عليها في هذا النظام ما لم تدل القرينة على غير ذلك».

وبهذا النص يُقرأ اللفظ الذي يستعمله النظام ولا يعرّفه في قائمة الفقرة (أ) بمعناه في قانون ضريبة الدخل، ما لم تدل القرينة على غير ذلك. ومثاله لفظ «المكلف» الذي يرد في تعريف «بيع السلعة»، إذ يشمل التعريف «استعمال السلعة من قبل المكلف لأغراضه الخاصة»، ولا تعرّفه قائمة الفقرة (أ).
وفي القائمة نفسها تعريف يمهّد لصلة أخرى بضريبة المبيعات هذه المرة. فالفاتورة في المادة (2/أ) وثيقة تبين، ضمن ما تبينه، مقدار الضريبة العامة على المبيعات «في حال كان من المكلفين المسجلين في ضريبة المبيعات». ولشرح التعريفات كلها، راجع مقال تعريفات نظام الفوترة.
العقوبات: النظام يحيل والقانون يحدد
لا يضع نظام تنظيم شؤون الفوترة مبالغ للغرامات. فالمادة (15) منه تنص على أن «يعاقب كل من لم يلتزم بإصدار الفاتورة وفق أحكام هذا النظام بالعقوبات المنصوص عليها في القانون». وبما أن «القانون» في النظام هو قانون ضريبة الدخل، فالعقوبة تُطلب في قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته.
وفي القانون مادتان تتصلان بالفاتورة اتصالًا مباشرًا، ومادة ثالثة قريبة منهما في الترقيم لا تخص الفاتورة. يلخص الجدول الآتي صلة كل منها في سطر واحد.
تفاصيل المادتين (64) و(66) ونطاق كل منهما في مقال غرامات نظام الفوترة الوطني. أما المادة (63) فشرحها في مقال المادة 63 من قانون ضريبة الدخل الأردني. ويضيف القانون في المادة (69) أن فرض العقوبة أو الغرامة لا يعفي من دفع الضريبة والمبالغ المترتبة.
ولا تقتصر الإحالة إلى القانون على النظام. فالتعليمات رقم (1) لسنة 2019 تضع في المادة (6) آلية خاصة بالمحامين، وتنص على أن عدم الالتزام بها يرتب «الغرامات المنصوص عليها في المادة (64) من قانون ضريبة الدخل رقم (34) لسنة 2014». فالتعليمات بدورها تسمي المادة باسمها. ولقراءة التعليمات كاملة، راجع مقال تعليمات شؤون الفوترة والرقابة عليها.
البائع غير المسجل في ضريبة المبيعات: أي فاتورة يصدر؟
التسجيل في ضريبة المبيعات العامة لا يحدد هل يصدر البائع فاتورة أم لا، بل يحدد شكلها. فالمادة (5/أ) تلزم «بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد» بتنظيم الفاتورة وإصدارها، ما لم يكن مستثنى بموجب المادة (11) من النظام أو بموجب التعليمات. وتطلب الفقرة (3) من المادة نفسها «الرقم الضريبي للبائع إذا كان مسجلاً في ضريبة المبيعات والرقم الوطني إذا كان غير مسجل في ضريبة المبيعات».
ويتسق ذلك مع تعريف الفاتورة الذي مرّ في المادة (2/أ)، فمقدار الضريبة العامة على المبيعات يظهر على الفاتورة في حال كان البائع مسجلًا. أما البائع غير المسجل فيصدر فاتورة لا تحمل مبلغ ضريبة مبيعات.
هذه الفاتورة هي ما يسميه نظام الفوترة الوطني «فاتورة دخل»، وهي عائلة الفواتير التي لا تحمل ضريبة، وتصدرها المنشآت غير المسجلة في ضريبة المبيعات العامة. ولها كغيرها صيغتان، نقدية وذمم. وفي الملف المرسل إلى النظام تحمل الفاتورة المحلية منها الرمز 011 إن كانت نقدية والرمز 021 إن كانت ذممًا.
واسم «فاتورة الدخل» لا يعني أنها إقرار بضريبة الدخل أو جزء منه. فهو وصف لنوع الفاتورة في نظام الفوترة الوطني، أما ضريبة الدخل على ما تربحه المنشأة فلها قانونها وإقرارها. ولشرح هذه الفاتورة من زاوية أصحاب المهن، راجع مقال أصحاب المهن الحرة في نظام الفوترة الوطني وفاتورة الدخل.
الفاتورة والنفقة في حساب ضريبة الدخل
ينظر قانون ضريبة الدخل إلى النفقة من زاوية حقيقتها وغايتها. فالمادة (2) منه تعرّف النفقات المقبولة بأنها ما أُنفق أو استحق كليًا وحصرًا خلال الفترة الضريبية في سبيل إنتاج دخل خاضع للضريبة، والمادة (6) تعدد ما يجوز تنزيله. ولا يفترض القانون نسبة نفقات تلقائية لأي نشاط، فالتنزيل يقوم على النفقات الفعلية الموثقة.
ومن هنا تظهر قيمة الفاتورة على طرفي العملية. ففاتورة البيع لدى البائع توثّق إيراده، وفاتورة الشراء لدى المشتري توثّق نفقته. والنفقة الفعلية تحتاج ما يثبتها، والفاتورة من المستندات التي يُثبت بها ذلك.
أما نصوص الفوترة فتحدد أي فاتورة تُعتمد. فالمادة (4/أ) من النظام تنص على أنه «لغايات تنفيذ أحكام هذا النظام تعتمد الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني». والنتيجة العملية أن الفاتورة غير الصادرة عبر نظام الفوترة الوطني، مباشرة أو من برنامج مربوط به، لا تُعتمد مستندًا ضريبيًا.
ويضيف النظام في المادة (10) أن مسؤولية مطابقة الفاتورة للواقع الفعلي تقع على البائع والمشتري «على حد سواء». فالمشتري الذي يقيد نفقة بناءً على فاتورة ليس طرفًا محايدًا، بل يتحمل نصيبه من مسؤولية مطابقتها للواقع.
وحتى لا يُحمَّل النص أكثر مما يحتمل، لا يقرر هذا المقال كيف تعامل الدائرة في حساب ضريبة الدخل نفقةً مستندها فاتورة من خارج نظام الفوترة الوطني. فالنص الموحد للنظام كما تنشره الدائرة (نسخة 2023) لا يتضمن مادة عن تنزيل النفقات، ومرجع التنزيل هو قانون ضريبة الدخل نفسه. أما الإعفاءات والشرائح والاقتطاع من المصدر فمكانها مقال ضريبة الدخل في الأردن.
حفظ الفواتير: مدة تُحسب من وقائع الملف الضريبي
تلتقي الفوترة بالملف الضريبي مرة أخرى في مدة الحفظ. فالمادة (8/أ/1) من النظام توجب الاحتفاظ بالفواتير أربع سنوات، تبدأ من آخر ثلاثة تواريخ، هي انتهاء الفترة الضريبية، وتقديم الإقرار، وتبليغ الإشعار بنتيجة إقرار تقدير إداري. فبداية المدة مربوطة بوقائع من الملف الضريبي للمكلف، لا بتاريخ الفاتورة وحده.
وإذا قام نزاع على الفاتورة أو على مقدار الضريبة المستحقة أو على أي غرامات ومبالغ متعلقة بها، فالحفظ يستمر إلى حين البت فيه أو صدور قرار قطعي. وتنص المادة (8/أ/2) على أنه «وفي الأحوال جميعها يجب أن لا تقل مدة الاحتفاظ عن المدة المحددة في الفقرة (أ)»، فالسنوات الأربع حد أدنى حتى في النزاع.
وتقرر الفقرة (ب) من المادة نفسها أن بيانات نظام الفوترة الوطني تُعتمد بدلًا من الاحتفاظ بالفاتورة ورقيًا. وتلزم المادة (9) كل بائع بتمكين الدائرة من نقل البيانات والمعلومات المتعلقة بالفواتير ومحتوياتها إلكترونيًا. ولتفاصيل ما يُحفظ وكيف، راجع مقال الاحتفاظ بفواتير نظام الفوترة الوطني.
ما لا تحسمه النصوص المعتمدة هنا
يقوم هذا المقال على النسخة الموحدة للنظام كما تنشرها الدائرة، وعلى التعليمات رقم (1) لسنة 2019، وعلى مواد قانون ضريبة الدخل المذكورة. وفي حدود هذه النصوص تبقى خمس مسائل خارج ما نقرره.
- نص الفقرة (و) من المادة (23). نثبت أنها سند النظام كما تقول ترويسته، ولا ننقل مضمونها.
- ما غيّره النظام المعدل رقم (13) لسنة 2023. النسخة الموحدة لا تميّز المواد المعدلة، فلا نقرر أي مادة تغيّرت.
- معاملة النفقة الموثقة بفاتورة من خارج النظام في حساب ضريبة الدخل، كما مرّ في قسم النفقة.
- أي موعد للربط المباشر. المادة (4/ب) تذكر «الخطة الزمنية المعدة لهذه الغاية» دون أن تحدد تاريخًا.
- دور الدائرة الإداري في الفوترة وقنوات التواصل معها، وهذه مشروحة في مقال دور الدائرة في نظام الفوترة.
كيف تجمع بين الملفين في عملك اليومي
تتحول الصلات السابقة إلى خطوات عملية يمكن أن يراجعها صاحب المنشأة أو محاسبها.
- حدد حالة تسجيلك في ضريبة المبيعات العامة. هي التي تحدد هل تصدر فاتورة دخل أم فاتورة ضريبة مبيعات عامة، والرقم الذي يظهر في بيانات البائع.
- أصدر الفاتورة من أحد الطريقين المعتمدين. نظام الفوترة الوطني مباشرة، أو برنامج مربوط به، كما تنص المادة (4/أ).
- أصدرها عند تحقق واقعة البيع. تربط المادة (5/د) الإصدار بهذه الواقعة، والمادة (3) تجعل وقتها وقت الفاتورة.
- راجع فواتير المشتريات قبل قيدها. مسؤولية مطابقة الفاتورة للواقع على البائع والمشتري معًا بحكم المادة (10).
- احسب مدة الحفظ من الوقائع الثلاث. أربع سنوات على الأقل من آخرها، وبيانات نظام الفوترة الوطني تُعتمد بدل الحفظ الورقي.
- اجعل الفاتورة جزءًا من دفاترك. الفاتورة التي تصدر في نظام منفصل عن الحسابات تحتاج إدخالًا ثانيًا قبل أن تظهر في الإيراد.
وإن كنت تدير حساباتك في برنامج محاسبي، فقيود متكامل مع نظام الفوترة الوطني، فتصدر الفاتورة منه وتُرسل إلى النظام دون إدخال مزدوج. وللصورة الأوسع عن طريقة عمل النظام وخيارات الربط به، راجع مقال نظام الفوترة الوطني الإلكتروني في الأردن.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
ما العلاقة بين ضريبة الدخل ونظام الفوترة الوطني؟
يرتبطان قانونيًا من أكثر من جهة. فنظام تنظيم شؤون الفوترة والرقابة عليها صادر بمقتضى الفقرة (و) من المادة (23) من قانون ضريبة الدخل رقم (34) لسنة 2014، ويعرّف «القانون» بأنه قانون ضريبة الدخل، ويحيل إليه العقوبات في المادة (15).
هل صدر نظام الفوترة بموجب القانون رقم 38 لسنة 2018؟
تذكر ترويسة النظام أنه صادر بمقتضى الفقرة (و) من المادة (23) من قانون ضريبة الدخل رقم (34) لسنة 2014. وهذا هو السند الذي يُستشهد به، لا القانون رقم (38) لسنة 2018.
أين أجد غرامات عدم إصدار الفاتورة؟
تجدها في قانون ضريبة الدخل لا في نظام الفوترة. فالمادة (15) من النظام تحيل العقوبات إلى القانون، والمادتان المتصلتان بالفاتورة هما (64) و(66). أما المادة (63) فتخص التأخر في تقديم الإقرار.
هل يصدر البائع غير المسجل في ضريبة المبيعات فاتورة؟
يصدر فاتورة ما لم يكن مستثنى بموجب المادة (11) من النظام أو التعليمات. وفاتورته في نظام الفوترة الوطني فاتورة دخل لا تحمل ضريبة مبيعات، ويظهر عليها رقمه الوطني بدل الرقم الضريبي.
هل تتغير مدة حفظ الفواتير إذا قام نزاع ضريبي؟
تمتد المدة إلى حين البت في النزاع أو صدور قرار قطعي. وتنص المادة (8/أ/2) على ألا تقل مدة الحفظ في الأحوال جميعها عن السنوات الأربع المحددة في الفقرة (أ).
هل يحدد نظام الفوترة كيف تُنزَّل النفقات من الدخل؟
يخلو النص الموحد للنظام من مادة عن تنزيل النفقات، فهو يحدد الفاتورة التي تُعتمد لغايات تنفيذ أحكامه. أما النفقات المقبولة في حساب ضريبة الدخل فتحددها المادتان (2) و(6) من قانون ضريبة الدخل.
المراجع
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 وتعديلاته، النص الموحد، الترويسة والحاشية والمواد (1) و(2) و(4) و(5) و(8) و(9) و(10) و(15).
- دائرة ضريبة الدخل والمبيعات، تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019، المادة (6).
- قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته، المواد (2) و(6) و(63) و(64) و(66) و(69).




