


الحد الأدنى للفاتورة في الأردن دينار واحد. فالفقرة (أ) من المادة (5) من نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 تلزم بائع أي سلعة أو خدمة «لا تقل قيمتها عن دينار واحد» بتنظيم وإصدار فاتورة «من نسختين على الأقل»، تحمل خمسة بيانات يسمّيها النص بندًا بندًا.
باختصار، يقوم الحكم على ثلاثة أرقام، هي دينار واحد يبدأ عنده الالتزام، ونسختان على الأقل من كل فاتورة، وخمسة بيانات تحملها الفاتورة. وتكرر المادة الثانية من التعليمات التنفيذية الحد نفسه، وتضيف إليه قيد الاستثناء.
يشرح هذا المقال كل رقم من الثلاثة كما ورد في النص، ثم يبيّن موضعه من نظام الفوترة الوطني الإلكتروني الذي تصدر منه الفاتورة اليوم. وحيث لا يقول النص شيئًا، يذكر المقال ذلك صراحةً بدلًا من ملء الفراغ. أما النظام كاملًا فمشروح مادةً مادةً في مقال نظام تنظيم شؤون الفوترة والرقابة عليها.
ما هو الحد الأدنى للفاتورة في الأردن؟
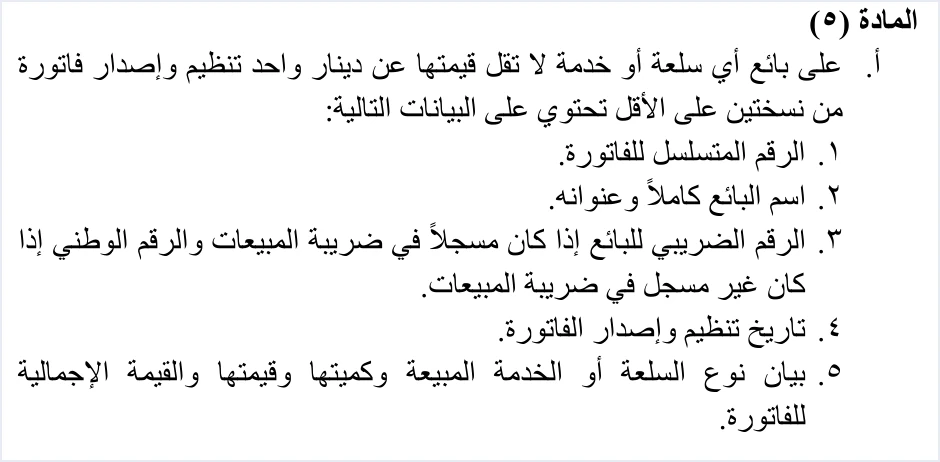
تنص الفقرة (أ) من المادة (5) من النظام على أنه «على بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد تنظيم وإصدار فاتورة من نسختين على الأقل تحتوي على البيانات التالية»، ثم تعدّد خمسة بيانات.
- «الرقم المتسلسل للفاتورة».
- «اسم البائع كاملاً وعنوانه».
- «الرقم الضريبي للبائع إذا كان مسجلاً في ضريبة المبيعات والرقم الوطني إذا كان غير مسجل في ضريبة المبيعات».
- «تاريخ تنظيم وإصدار الفاتورة».
- «بيان نوع السلعة أو الخدمة المبيعة وكميتها وقيمتها والقيمة الإجمالية للفاتورة».
في هذه الجملة الواحدة ثلاثة أحكام يحسن فصلها قبل الدخول في التفاصيل.
- الحد. يبدأ الالتزام عند سلعة أو خدمة «لا تقل قيمتها عن دينار واحد».
- العدد. تُنظَّم الفاتورة «من نسختين على الأقل».
- المحتوى. تحمل الفاتورة البيانات الخمسة المعدودة في الفقرة نفسها.
المخاطَب بالحكم هو «بائع أي سلعة أو خدمة». ويعرّف النظام في مادته الثانية البائع بأنه «الشخص بائع السلعة أو بائع الخدمة»، ويعرّف الشخص بأنه «الشخص الطبيعي أو الاعتباري». فالحكم يشمل بنص التعريف الفرد والشركة، ويجمع بائع السلع ومقدم الخدمات في قاعدة واحدة.
قراءة عبارة «لا تقل قيمتها عن دينار واحد»
صيغة «لا تقل عن» تُدخل الدينار نفسه في الحكم. فالسلعة أو الخدمة التي قيمتها دينار واحد بالضبط يشملها الالتزام، لأن قيمتها لا تقل عن الحد. ويستعمل النظام في الفقرة (ج/2) من المادة نفسها صيغة مختلفة هي «إذا زادت»، وهذه صيغة لا تشمل المبلغ المذكور بعدها. فالفرق بين الصيغتين يستحق الانتباه عند قراءة أي رقم في النص.
الدينار الأردني ألف فلس، وتُكتب مبالغه بثلاث خانات عشرية. وبهذا تُقرأ الأمثلة التالية على نص الفقرة (أ) وحده.
ثلاث ملاحظات تضبط هذه القراءة.
- المادة لا تذكر حكمًا لما دون الدينار. تربط الفقرة (أ) الالتزام بما لا يقل عن دينار واحد، ولا تتناول بحكم صريح ما قلّت قيمته عن ذلك.
- النص لا يحدد طريقة احتساب القيمة. ينسب النص القيمة إلى «أي سلعة أو خدمة»، ولا تتضمن مواد النظام قاعدة تبيّن هل يُقاس الحد بقيمة كل بند أم بمجموع عملية البيع. فإن التبس الأمر في نشاطك، فارجع إلى دائرة ضريبة الدخل والمبيعات.
- الحد لا يعمل وحده. بلوغ الدينار الواحد شرط للالتزام، لكنه لا يكفي إن كان البائع من الفئات المستثناة، كما يأتي في شرح المادة الثانية من التعليمات.
نسختان على الأقل: ماذا يقول النص عن نسخ الفاتورة؟
عبارة «من نسختين على الأقل» تضع حدًا أدنى لعدد النسخ، لا حدًا أعلى. فالنسختان أقل ما يطلبه النص، ولا يمنع النص زيادة عددها.
أما مصير هذه النسخ فتحدده الفقرة (ج/1) من المادة نفسها بقولها «يتوجب تسليم نسخة من الفاتورة إلى المشتري وفقاً للطريقة المستخدمة في تنظيم وإصدار الفواتير وتحفظ باقي النسخ لدى البائع». ويُستخلص من هذا النص حكمان.
- نسخة للمشتري. تُسلَّم إليه بالطريقة المستخدمة في تنظيم الفواتير وإصدارها، فالنص يربط وسيلة التسليم بوسيلة الإصدار ولا يسمّي وسيلة بعينها.
- بقية النسخ للبائع. تبقى لديه، وواجب الحفظ ومدته في المادة الثامنة.
ما لا يقوله النص مهم بالقدر نفسه. فالنظام لا يقول إن نظام الفوترة الوطني يُنشئ نسختين من كل فاتورة، ولا يقول إن شرط النسختين سقط بالإصدار الإلكتروني. ما يقوله هو أمران، أن نسخة المشتري تُسلَّم بالطريقة المستخدمة في الإصدار (المادة 5/ج/1)، وأن بيانات برنامج الفوترة الوطني تُعتمد بدلًا من الاحتفاظ الورقي (المادة 8/ب)، وسيأتي بيانها.
في الفقرة نفسها أيضًا حكم يخص الفواتير الكبيرة، فإذا زادت قيمة الفاتورة على (10000) دينار، «يثبت البائع استلامها من قبل المشتري» (المادة 5/ج/2).
البيانات الخمسة في فاتورة الدينار الواحد
الفاتورة التي تبلغ الحد تحمل البيانات الخمسة نفسها مهما صغرت قيمتها، فالنص لا يفرّق بين فاتورة بدينار وفاتورة بآلاف الدنانير في هذه البيانات. ويضيف نصان آخران تفصيلًا على بعضها.
إضافة إلى البيانات الخمسة، تشترط الفقرة (ب) من المادة (5) أن تحتوي الفاتورة على «اسم المشتري بشكل واضح» في حال البيع الآجل أو بالتقسيط أو على دفعات. ويذكر تعريف «الفاتورة» في المادة الثانية من النظام مقدار الضريبة العامة على المبيعات المحتسبة عليها «في حال كان من المكلفين المسجلين في ضريبة المبيعات». ولشرح حقول البائع والمشتري كما يطلبها ملف الفاتورة، راجع مقال بيانات البائع في فاتورة نظام الفوترة الوطني ومقال بيانات المشتري في ملف الفاتورة. أما الصورة الكاملة لما تحمله الفاتورة الإلكترونية فمشروحة في مقال متطلبات الفاتورة الإلكترونية في الأردن.
على بوابة نظام الفوترة الوطني، يعرض نموذج الفاتورة الوارد في دليل إجراءات تنظيم الفاتورة لعام 2026 كتلة «بيانات البائع» معبأة تلقائيًا، وفيها الاسم وتسلسل مصدر الدخل والرقم الضريبي والدولة والرمز البريدي ورقم الهاتف. ويعرض حقل «تاريخ إصدار الفاتورة»، وحقول «وصف السلعة او الخدمة» و«الكمية» و«سعر الوحدة» لكل بند. والنموذج المعروض في الدليل لمستخدم فرعي مسجل في ضريبة المبيعات العامة. ولخطوات تعبئته من البداية إلى زر «إصدار»، راجع مقال إصدار فاتورة من نظام الفوترة الوطني.
المادة 2 من التعليمات: الحد نفسه وقيد الاستثناء
تعيد المادة الثانية من تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 قاعدة الدينار الواحد بصيغة قريبة. فهي توجب على بائع أي سلعة أو خدمة «لا تقل قيمتها عن دينار واحد» تنظيم «فاتورة أصولية»، «ما لم يكن مستثنى» بموجب المادة (11) من النظام أو بموجب التعليمات نفسها.
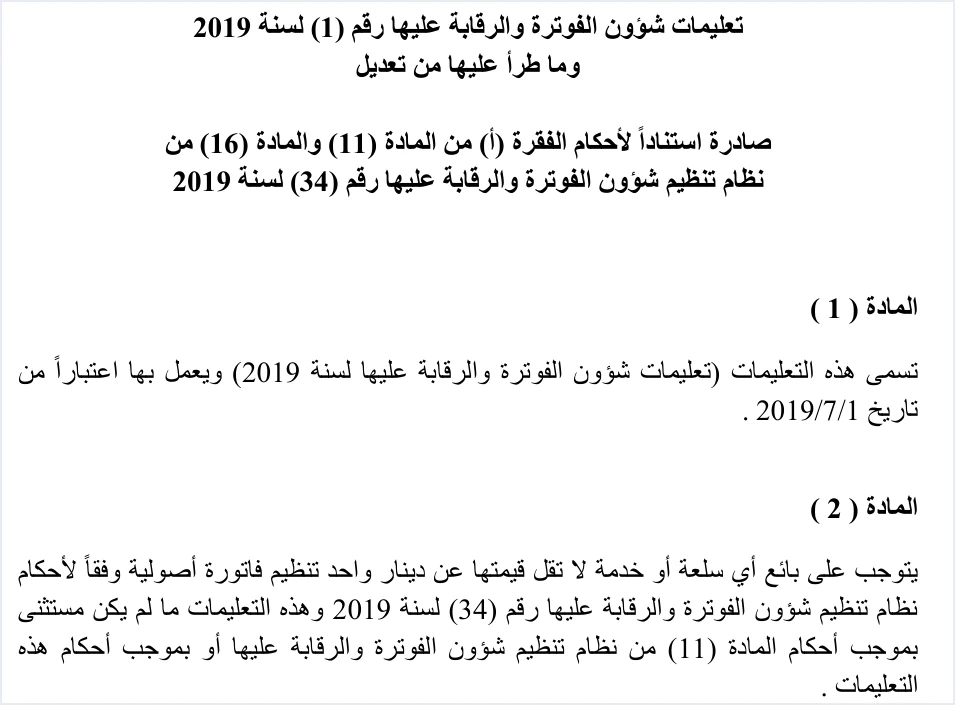
الحد في التعليمات هو الحد في النظام نفسه، دينار واحد. والجديد في المادة الثانية أمران، وصف الفاتورة بأنها «أصولية»، وربط الالتزام بعبارة «ما لم يكن مستثنى». ومعنى ذلك عمليًا أن السؤال عن الحد الأدنى لا يكتمل إلا بسؤالين آخرين، هل البائع من الفئات المستثناة، وهل العملية بيع أصلًا. وتجيب نصوص قريبة عن السؤالين.
- الاستثناء مرتبط بالنشاط والسقف معًا. تستثني المادة (11/أ) من النظام منشآت بعينها تقل مبيعاتها عن سقف سنوي، وتشترط في البقالة والميني ماركت والسوبر ماركت والدكان أن تكون المنشأة «تمارس فعلياً هذا النشاط». وتسمّي المادة الرابعة من التعليمات أنشطة أخرى بسقوفها. والسقوف مشروحة في مقال الإعفاء من نظام الفوترة الوطني.
- الاستثناء ليس دائمًا. إذا توافرت أدلة كافية على أن مبيعات شخص غير ملزم تزيد على الحد، «فللمدير إلزامه بتنظيم وإصدار الفاتورة» (المادة 11/ب). ويجوز للجهة المستثناة أن تقدم طلبًا خطيًا لإصدار الفاتورة، «وتسري عليه في هذه الحالة الأحكام الواردة في هذا النظام» (المادة 11/ج).
- الفاتورة تتبع البيع. تنص المادة الخامسة من التعليمات على أن تنظيم الفاتورة وإصدارها «يكون في حالة البيع»، وأن وضع السلعة برسم الأمانة لدى الغير لا يتطلب فاتورة، بشرط أن تكون صادرة بموجب مستندات تعزز ذلك، وللدائرة طلب ما يثبت هذه الصفة.
- للمحامين آلية خاصة. تعتمد المادة السادسة من التعليمات إيصال المقبوضات أو أي سند قبض بدلًا من الفاتورة للمحامي ضمن سقف تحدده، وتفاصيلها في مقال التعليمات.
في النظام نفسه أيضًا حكمان يتصلان بالفواتير الصغيرة المتكررة. فالمادة (7) تجيز للأسواق التجارية أو أي جهة أخرى تنظيم «فاتورة إجمالية لكل يوم» تشمل مبيعاتها اليومية جميعها، بموافقة المدير المسبقة وبناءً على طلبها، على أن ينظَّم ذلك بتعليمات يصدرها الوزير. ولم ترد إجراءات هذه التعليمات في النصوص التي يشرحها هذا المقال. أما المادة (13) فتعتمد عقود الإيجار التي تحتوي على بيانات المادة (5) «بدلاً من الفواتير»، وهي مشروحة مع بقية الحالات الخاصة في مقال النظام المشار إليه في أول هذا المقال.
الحد الأدنى للفاتورة في الأردن ونظام الفوترة الوطني
تتحدث المادة الخامسة عن الفاتورة ونسخها دون أن تسمّي وسيلة إصدارها. أما الفاتورة التي يعتمدها النظام فتحددها الفقرة (أ) من المادة (4) منه، وهي «الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني». وبقراءة المادتين معًا، تصدر الفاتورة التي يوجبها بلوغ الدينار الواحد من أحد هذين المسارين.
تقول دائرة ضريبة الدخل والمبيعات في دليل الأسئلة والأجوبة إن «من يمتلك نظام محاسبي يلزمه ربط نظامه مع نظام الفوترة». وللفرق بين الإصدار من البوابة والإصدار من برنامج مربوط، راجع مقال نظام الفوترة الوطني الإلكتروني في الأردن.
بقية أحكام المادة الخامسة تُقرأ على هذا الأساس، وكل منها مسنود إلى نصه.
- توقيت الإصدار. «يتوجب على البائع إصدار وتنظيم الفاتورة عند تحقق واقعة البيع» (المادة 5/د)، ووقت البيع وتاريخه هما وقت تحقق واقعة البيع وتاريخه (المادة 3).
- تسليم نسخة المشتري. تُسلَّم «وفقاً للطريقة المستخدمة في تنظيم وإصدار الفواتير» (المادة 5/ج/1). فإذا كانت طريقة الإصدار إلكترونية، فالنص يحيل التسليم إليها، دون أن يسمّي وسيلة محددة.
- الحفظ. تنص الفقرة (ب) من المادة (8) على أنه «تعتمد بيانات برنامج الفوترة الوطني الإلكتروني بدلاً من الاحتفاظ بالفاتورة ورقياً المنصوص عليه في هذه المادة».
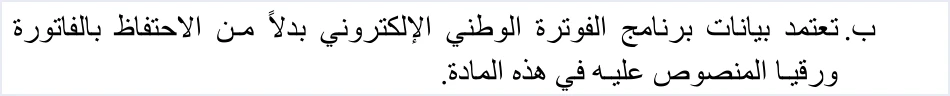
هذه الفقرة تخص الاحتفاظ بالفاتورة الذي تنظمه المادة الثامنة، ولا تتناول عدد النسخ في المادة الخامسة. ومدة الحفظ وما يُحفظ بالضبط مشروحان في مقال الاحتفاظ بفواتير نظام الفوترة الوطني. أما سؤال هل تُغني الفاتورة الإلكترونية عن النسخة الورقية، فيتناوله مقال ختم الفاتورة الإلكترونية في الأردن.
أما من لم يلتزم بإصدار الفاتورة وفق أحكام النظام، فتحيله المادة (15) إلى «العقوبات المنصوص عليها في القانون»، أي قانون ضريبة الدخل. ومبالغها مشروحة في مقال غرامات عدم الالتزام بنظام الفوترة الوطني.
قائمة تحقق قبل إصدار فاتورة بدينار فأكثر
هذه الأسئلة مرتبة كما تُقرأ النصوص، وكل سؤال يشير إلى المادة التي يستند إليها.
- هل العملية بيع؟ الفاتورة «في حالة البيع»، والسلعة الموضوعة برسم الأمانة بمستندات تعززها لا تتطلب فاتورة (المادة 5 من التعليمات).
- هل لا تقل القيمة عن دينار واحد؟ الدينار نفسه داخل في الحكم (المادة 5/أ من النظام، والمادة 2 من التعليمات).
- هل أنت من الفئات المستثناة؟ راجع النشاط والسقف معًا، وتذكّر أن النظام يشترط في البقالة والميني ماركت والسوبر ماركت والدكان ممارسة النشاط فعليًا (المادة 11 من النظام، والمادة 4 من التعليمات).
- هل تحمل الفاتورة البيانات الخمسة؟ الرقم المتسلسل، واسم البائع وعنوانه، والرقم الضريبي أو الوطني، والتاريخ، وبيان السلعة أو الخدمة مع القيمة الإجمالية (المادة 5/أ).
- هل البيع آجل أو بالتقسيط أو على دفعات؟ أضف اسم المشتري بوضوح (المادة 5/ب).
- هل أصدرتها عند تحقق واقعة البيع؟ (المادة 5/د والمادة 3).
- هل سلّمت نسخة المشتري؟ بالطريقة المستخدمة في الإصدار (المادة 5/ج/1).
إذا كنت تصدر فواتيرك من برنامج محاسبي، فالبرنامج يحتاج إلى أن يكون مربوطًا بنظام الفوترة الوطني كما يقول دليل الأسئلة والأجوبة. وبرنامج قيود المحاسبي متكامل مع نظام الفوترة الوطني.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
ما الحد الأدنى للفاتورة في الأردن؟
تحدد الفقرة (أ) من المادة (5) من نظام تنظيم شؤون الفوترة والرقابة عليها الحد بدينار واحد. فعلى بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد تنظيم وإصدار فاتورة من نسختين على الأقل، وتكرر المادة الثانية من التعليمات الحد نفسه.
هل تشمل قاعدة الدينار الواحد مقدمي الخدمات؟
تشملهم بنص المادة، لأنها تخاطب «بائع أي سلعة أو خدمة». ويعرّف النظام البائع بأنه الشخص بائع السلعة أو بائع الخدمة، والشخص طبيعي أو اعتباري.
هل تجب الفاتورة إذا كانت القيمة دينارًا واحدًا بالضبط؟
تجب، لأن النص يقول «لا تقل قيمتها عن دينار واحد»، فالدينار نفسه داخل في الحكم.
كم نسخة من الفاتورة يشترط النظام؟
يشترط النظام نسختين على الأقل. وتنص الفقرة (ج/1) من المادة (5) على تسليم نسخة إلى المشتري وفقًا للطريقة المستخدمة في تنظيم الفواتير وإصدارها، وحفظ باقي النسخ لدى البائع.
هل يُستثنى أحد من قاعدة الدينار الواحد؟
تستثني المادة الثانية من التعليمات من كان مستثنى بموجب المادة (11) من النظام أو بموجب التعليمات نفسها. والاستثناء مرتبط بالنشاط والسقف السنوي معًا، ويجوز للمدير إلزام الشخص إذا توافرت أدلة كافية على أن مبيعاته تزيد على الحد.
هل تكفي بيانات نظام الفوترة الوطني بدلًا من حفظ الفاتورة ورقيًا؟
تنص الفقرة (ب) من المادة (8) من النظام على اعتماد بيانات برنامج الفوترة الوطني الإلكتروني بدلًا من الاحتفاظ بالفاتورة ورقيًا. وهذه الفقرة تخص الاحتفاظ بالفاتورة، لا عدد نسخها.
المراجع
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، النص الموحد.
- دائرة ضريبة الدخل والمبيعات، تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 وما طرأ عليها من تعديل.
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات تنظيم الفاتورة على نظام الفوترة الوطني.
- دائرة ضريبة الدخل والمبيعات، دليل الأسئلة والأجوبة لنظام الفوترة الوطني.




