


يظهر الرقم الضريبي في فاتورة نظام الفوترة الوطني في ثلاثة مواضع مترابطة. فهو أولًا بيان تشترطه المادة (5) من نظام تنظيم شؤون الفوترة في كل فاتورة، ثم حقل إجباري في ملف الفاتورة الذي يرسله البائع إلى النظام، ثم بيان يقرؤه تطبيق سند من داخل رمز الاستجابة السريع الذي يعود على الفاتورة بعد قبولها. ويضاف إلى ذلك أنه أول ما تكتبه للدخول إلى حساب منشأتك في النظام نفسه.
يرسم هذا المقال خريطة هذه المواضع واحدًا واحدًا، مستندًا إلى نص النظام وإلى الأدلة الرسمية الصادرة عن دائرة ضريبة الدخل والمبيعات. ويبيّن متى يحل الرقم الوطني محل الرقم الضريبي، وما الذي يحدث حين يصل الرقم إلى النظام خاطئًا، وما الذي لا تحدده هذه المصادر عن شكل الرقم وعدد خاناته.
الرقم الضريبي في فاتورة نظام الفوترة الوطني بنظرة واحدة
يجمع الجدول التالي المواضع التي يرد فيها الرقم الضريبي، ومصدر كل موضع منها. وتأتي التفاصيل في الأقسام التي تليه.
مرِّر الجدول أفقيًا لعرض بقية الأعمدة
وإن كنت تبدأ من الصفر، فالصورة العامة للنظام وطريقة ربط منشأتك به في مقال نظام الفوترة الوطني الإلكتروني في الأردن.
ما تشترطه المادة 5 من نظام تنظيم شؤون الفوترة
تبدأ القاعدة من نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 وتعديلاته. فالفقرة (أ) من المادة (5) تلزم بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد بتنظيم وإصدار فاتورة من نسختين على الأقل، وتعدد خمسة بيانات يجب أن تحتويها الفاتورة. والبند الثالث منها نصه ما يلي.
«الرقم الضريبي للبائع إذا كان مسجلاً في ضريبة المبيعات والرقم الوطني إذا كان غير مسجل في ضريبة المبيعات».
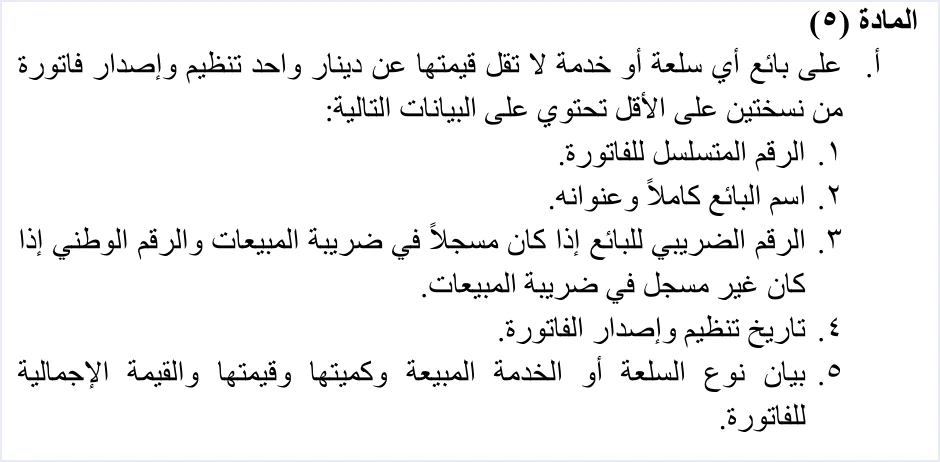
يضع هذا البند أمام البائع حالتين يحددهما تسجيله في ضريبة المبيعات.
- بائع مسجل في ضريبة المبيعات. تحمل فاتورته رقمه الضريبي.
- بائع غير مسجل في ضريبة المبيعات. تحمل فاتورته رقمه الوطني بدلًا من الرقم الضريبي.
وتفصّل المادة (3) من تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 الحالة الثانية في بيانات فاتورة المبيعات النقدية، فتجعل البيان الرقم الوطني للشخص الأردني، والرقم المعتمد من الجهة المختصة للشخص غير الأردني، إذا كان البائع غير مسجل في ضريبة المبيعات.
وللتسجيل في ضريبة المبيعات أثر آخر في محتوى الفاتورة يذكره تعريفها في المادة (2) من النظام. فالفاتورة تبيّن «مقدار الضريبة العامة على المبيعات المحتسبة على الفاتورة في حال كان من المكلفين المسجلين في ضريبة المبيعات». أي أن حالة البائع في ضريبة المبيعات تحدد الرقم الذي يظهر على فاتورته، وتحدد كذلك هل تحمل الفاتورة مبلغ الضريبة أصلًا.
والمادة (5) مشروحة مع بقية مواد النظام في مقال نظام تنظيم شؤون الفوترة والرقابة عليها رقم 34 لسنة 2019.
أين يقع الرقم الضريبي للبائع في ملف الفاتورة
حين تُرسل الفاتورة من برنامج محاسبي مرتبط بالنظام، يحمل ملف XML الرقم الضريبي للبائع في كتلة بيانات البائع cac:AccountingSupplierParty، داخل العنصر cbc:CompanyID ضمن cac:PartyTaxScheme. ويصف الدليل التقني محتوى هذا العنصر بأنه «الرقم الضريبي الخاص بالمكلف (البائع)»، ويظلله باللون الأصفر الذي يدل في الدليل على متغير إجباري يملؤه نظام البائع.
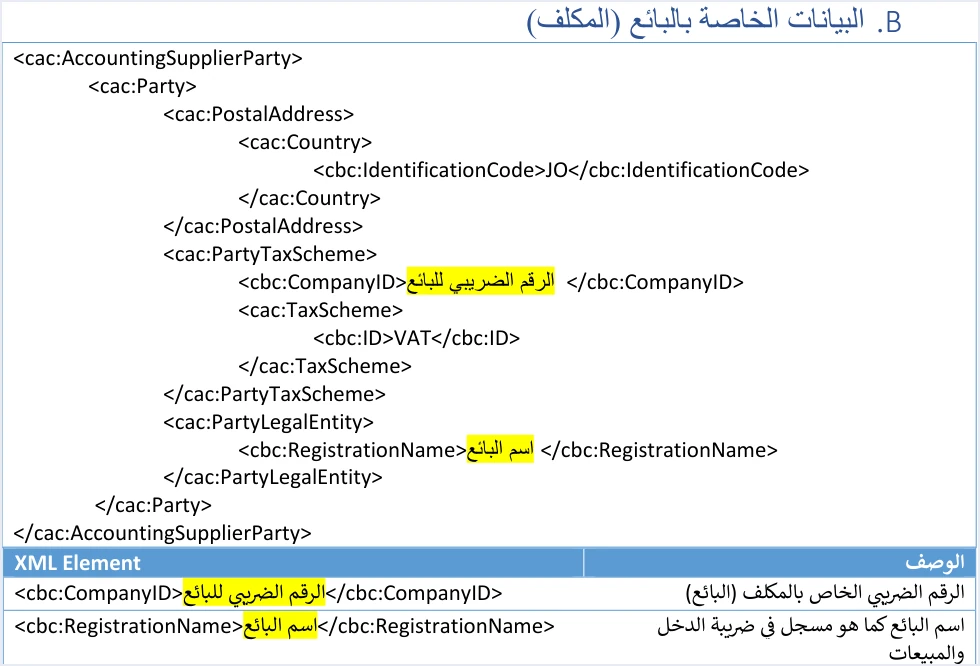
وفي الكتلة نفسها عنصران يجاوران الرقم. رمز المخطط الضريبي VAT قيمة ثابتة في القالب تُنسخ كما هي، واسم البائع في cbc:RegistrationName يُكتب كما هو مسجل لدى دائرة ضريبة الدخل والمبيعات. وشرح هذه العناصر وقيودها في مقال بيانات البائع في فاتورة نظام الفوترة الوطني.
ويرافق الرقمَ الضريبي في كل إرسال عبر الربط تسلسلُ مصدر الدخل، وهو عنصر إجباري آخر في ملف الفاتورة يختاره المكلف بنفسه عند إنشاء بيانات الربط من خيار «ربط الأجهزة». ويذكر الدليل التقني الاثنين معًا في أسباب الرفض، كما يأتي في قسم رسائل الرفض.
الرقم الضريبي للمشتري ونوع المعرّف TN
للمشتري في ملف الفاتورة معرّف إضافي يُرسل ضمن كتلة cac:AccountingCustomerParty، ويحدد نوعه الوسم schemeID بإحدى ثلاث قيم.
NINللرقم الوطني.PNللرقم الشخصي لغير الأردني.TNللرقم الضريبي.
ويشترط الدليل أن تكون قيمة هذا المعرّف أرقامًا فقط. وحسب تظليل الحقول في الدليل التقني 1.5، فنوع المعرّف متغير إجباري، أما قيمة رقم المشتري فمظللة بلون المتغيرات الاختيارية في القوالب.
ويتغير الحكم في فواتير المناطق التنموية وتشجيع الاستثمار. فالدليل يجعل الرقم الضريبي للمشتري فيها إجباريًا، ويشترط أن يكون المشتري مسجلًا في المناطق التنموية، وأن يكون لديه كتاب إعفاء ساري المفعول مُدخل على النظام المالي، وأن تكون نسبة الضريبة 0% في فواتير ضريبة المبيعات العامة والخاصة. وإن لم يكن الرقم الضريبي للمشتري مرتبطًا بالمنطقة التنموية عادت الفاتورة برسالة تبدأ بكلمة BuyerTaxNumber، وتفصيلها في مقال خطأ BuyerTaxNumber في فواتير المناطق التنموية.
وفي بوابة النظام تقابل ذلك خانتا «نوع المعرفات الإضافية للمشتري» و«رقم المشتري» ضمن بيانات المشتري في نموذج الفاتورة. والشرح الكامل لحقول المشتري وقيمها في مقال بيانات المشتري في ملف فاتورة نظام الفوترة الوطني.
الرقم الضريبي في حسابك على نظام الفوترة الوطني
قبل أن يصل الرقم الضريبي إلى أي فاتورة، يكون هو مفتاح المنشأة داخل النظام. وتذكره الأدلة الرسمية في المواضع التالية.
- إنشاء الحساب. أول خانات نموذج «إنشاء حساب» هي الرقم الضريبي، وتظهر معبأة تلقائيًا للقراءة فقط، تليها خانات اسم المستخدم وكلمة المرور وإعادة كلمة المرور.
- الدخول إلى النظام. يدخل المستخدم الرئيسي والمستخدم الفرعي بالخانات الثلاث نفسها، وهي الرقم الضريبي واسم المستخدم وكلمة المرور.
- نموذج الفاتورة في البوابة. تضم بيانات البائع في نموذج «فاتورة جديدة» خانة الرقم الضريبي إلى جانب الاسم وتسلسل مصدر الدخل والدولة والرمز البريدي ورقم الهاتف، وكلها معبأة تلقائيًا للقراءة فقط. فلا يكتب المستخدم الفرعي الرقم بيده عند إصدار فاتورة من البوابة، والحقول كلها مشروحة في مقال خانات تنظيم الفاتورة في نظام الفوترة الوطني.
- طلبات الخدمة الداخلية. حين تحتاج إلى طلب من الدائرة، مثل إضافة تسلسل مصدر دخل فعال، تدخل إلى موقع الخدمات الإلكترونية بالرقم الضريبي وكلمة المرور، ثم تختار «الخدمات الداخلية».
- وثيقة التسجيل. تحمل «وثيقة تسجيل في نظام الفوترة الوطني الالكتروني» ثلاث خانات، هي التاريخ واسم الشركة أو المؤسسة والرقم الضريبي. ونصها يذكر أن المنشأة ذات الرقم الضريبي المذكور فيها مسجلة في النظام، فهي تثبت التسجيل فقط، وليست ترخيصًا ولا اعتمادًا.
وتتيح الدائرة كذلك خدمة التحقق من التسجيل في نظام الفوترة الوطني بالبحث بالرقم الضريبي. ومن يريد أن يستخدمها للتأكد من مورّد قبل قبول فاتورته يجد طريقتها في مقال الاستعلام عن نظام الفوترة الوطني.
الرقم الضريبي داخل رمز الاستجابة السريع
بعد قبول الفاتورة يعيد النظام رمز الاستجابة السريع، وينص الدليل التقني على وجوب إظهاره على فاتورة البائع. وهذا الرمز موضع آخر يحمل الرقم الضريبي للبائع.
فبحسب الدليل التقني، يجري التحقق من الرمز بمسحه باستخدام تطبيق سند فقط، من خيار «التحقق من المستندات الرقمية». وإن كان الرمز سليمًا ظهرت عبارة «الوثيقة صحيحة»، واسترجع التطبيق بيانات الفاتورة الأساسية الموجودة داخل الرمز، وهي ستة بيانات بترتيب الدليل.
- قيمة الفاتورة الإجمالية.
- رقم الفاتورة.
- مجموع الضريبة في الفاتورة.
- تاريخ الفاتورة.
- الرقم الضريبي للبائع.
- اسم البائع.
فالرقم الضريبي الذي يعرضه سند هنا مقروء من داخل الرمز نفسه، كما يصف الدليل. ويصوغ الدليل هذه الخطوة بعبارة «في حال رغبة المكلف بالتحقق». أما خطوات التحقق كاملة فهي في مقال التحقق من الفاتورة بتطبيق سند.
الرقم الضريبي ورسائل الرفض
يربط الدليل التقني الرقم الضريبي برسالتين من رسائل الرفض، وبإرشاد من إرشاداته العشر.
الرمز 500. يشرح الدليل أسباب هذا الرمز بالنص التالي.
«خطأ في الرقم الضريبي أو تسلسل مصدر الدخل وبدرجة أقل يكون الخطأ في ال Client_ID أو ال Secret_Key ويمكن ان تكون نسبة الضريبة الموجودة في ملف ال XML ليست ضمن نسب الضريبة المعتمدة لدى الدائرة».
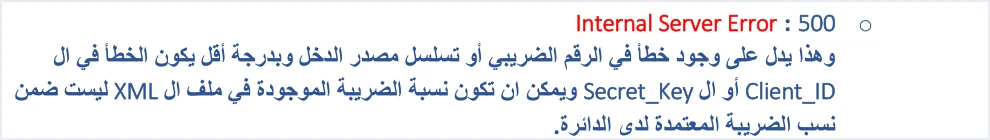
يذكر النص الرقم الضريبي وتسلسل مصدر الدخل معًا، ثم يذكر رقم المستخدم والمفتاح السري «بدرجة أقل»، ثم نسبة الضريبة. ولا يحدد النص أي رقم ضريبي يقصد، رقم البائع أم رقم المشتري. وطريقة فحص هذه الأسباب سببًا بعد آخر في مقال خطأ 500 في نظام الفوترة الوطني.
رسالة This user is not authorized to submit this type of invoice. تظهر ضمن أخطاء الرمز 400، ويفسرها الدليل بأن المكلف «يقوم بارسال نوع فاتورة لا يتناسب مع رقمه الضريبي او تسلسل مصدر الدخل الخاص به»، ومثالها فاتورة دخل يرسلها مكلف مسجل في ضريبة المبيعات العامة أو العكس. وتفصيلها في مقال رسالة This user is not authorized to submit this type of invoice.
إرشاد «التحقق قبل الإرسال». من الإرشادات التشغيلية العشر في الدليل التقني إرشاد يطلب مراجعة المجاميع والضرائب ورقم المكلف ورقم المشتري والحقول الإجبارية قبل إرسال الفاتورة، لتقليل أخطاء الرمز 400.
ما لا يحدده الدليل التقني عن شكل الرقم الضريبي
قد تبحث عن عدد خانات الرقم الضريبي أو صيغته قبل أن تضبطه في برنامجك. والجواب الدقيق أن الدليل التقني لا يحدد عدد خانات الرقم الضريبي ولا صيغة له، وهذا ما ينبغي أن تعرفه قبل أن تبني أي قاعدة تحقق عليه.
- أرقام الأمثلة توضيحية. يملأ مثال الدليل العنصر
cbc:CompanyIDبالرقم 12345678، وهي قيمة توضيحية لبيان شكل الكتلة. فلا تستنتج منها طول الرقم، ولا تنسخها إلى ملفك. - قاعدة «أرقام فقط» وردت في بيانات المشتري. النص على أن القيمة تأخذ أرقامًا فقط جاء في جدول معرّف المشتري. فلا تمدّه إلى حقل البائع على أنه نص من الدليل.
- أعداد الخانات المتداولة. تتداول مصادر غير رسمية أعدادًا محددة لخانات الرقم الضريبي، ولا نعتمدها هنا لأنها لا ترد في الأدلة الرسمية التي يستند إليها هذا المقال.
- البائع غير المسجل في ملف الفاتورة. تجعل المادة (5) الرقم الوطني بيانًا على فاتورة البائع غير المسجل في ضريبة المبيعات، بينما يصف الدليل التقني العنصر
cbc:CompanyIDبأنه الرقم الضريبي للبائع. ولم نجد في الدليل التقني نصًا يتناول ما يوضع في هذا العنصر لبائع غير مسجل، فإن أشكل عليك ذلك فاسأل لجنة الدعم الفني لشؤون الفوترة في دائرة ضريبة الدخل والمبيعات.
والقاعدة العملية التي تسندها الأدلة أن تطابق الرقم في ملف الفاتورة مع رقم منشأتك لدى الدائرة، وهو الرقم نفسه الذي تدخل به إلى النظام ويظهر معبأً في بيانات البائع في البوابة. فهذه المطابقة أوثق من أي مثال أو قاعدة طول عامة.
كيف يتعامل قيود مع الرقم الضريبي
في قيود، يتضمن قالب الفاتورة الأردني خانة الرقم الضريبي. وفي تكامل قيود مع نظام الفوترة الوطني يفحص قيود كل فاتورة على مستوى الحقول لحظة إنشائها، وهي الرقم الضريبي ونوع المستند وطريقة الدفع ونسبة ضريبة المبيعات العامة واكتمال البنود، وينبهك بأي خطأ قبل إرسالها إلى نظام الفوترة الوطني لتقليل حالات الرفض.
وإن رُفضت فاتورة، تعيد الدائرة حالة الفاتورة ورسالة الخطأ، ويعرضها قيود في لوحة الحالة، ويمكنك إعادة إرسالها بعد التصحيح بمعرّف UUID نفسه. والفحص المسبق تنبيه لا ضمان، فهو يغطي الحقول المذكورة، ويبقى قرار قبول الفاتورة لنظام الفوترة الوطني وحده.
قائمة فحص الرقم الضريبي قبل إرسال الفاتورة
- حدّد حالتك في ضريبة المبيعات. المسجل يضع رقمه الضريبي على الفاتورة، وغير المسجل يضع رقمه الوطني بحكم المادة (5/أ/3).
- طابق رقم البائع في الملف مع رقم الدخول. قارن قيمة
cbc:CompanyIDفي ملف الفاتورة الفعلي بالرقم الضريبي الذي تدخل به إلى النظام، لا بما تعرضه شاشة إعدادات برنامجك. - احذف أي قيمة منسوخة من الأمثلة. تأكد أن الحقل لا يحمل رقمًا من أمثلة الدليل التقني.
- راجع تسلسل مصدر الدخل مع الرقم. يذكرهما الدليل معًا في أسباب الرمز 500، ويربطهما بنوع الفاتورة المسموح في رسالة This user is not authorized.
- اختر نوع معرّف المشتري الصحيح. TN للرقم الضريبي، وNIN للرقم الوطني، وPN للرقم الشخصي لغير الأردني، مع أرقام فقط في القيمة.
- أضف الرقم الضريبي للمشتري في فواتير المناطق التنموية. فهو إجباري في هذا النوع من الفواتير.
- أظهر رمز الاستجابة السريع بعد القبول. فهو يحمل الرقم الضريبي للبائع لمن يتحقق من الفاتورة بتطبيق سند.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
أين يظهر الرقم الضريبي في الفاتورة الإلكترونية الأردنية؟
يظهر في ثلاثة مواضع. تشترط المادة (5/أ/3) من نظام تنظيم شؤون الفوترة أن تحمل الفاتورة الرقم الضريبي للبائع إذا كان مسجلًا في ضريبة المبيعات، ويُرسل الرقم في ملف XML داخل العنصر CompanyID ضمن بيانات البائع، ويقرؤه تطبيق سند من داخل رمز الاستجابة السريع ضمن ستة بيانات عند التحقق.
هل يكتب البائع غير المسجل في ضريبة المبيعات رقمًا ضريبيًا على فاتورته؟
تنص المادة (5/أ/3) على أن تحمل فاتورته الرقم الوطني إذا كان غير مسجل في ضريبة المبيعات. وتجعل المادة (3) من التعليمات الرقم المعتمد من الجهة المختصة هو البيان للشخص غير الأردني غير المسجل.
كم عدد خانات الرقم الضريبي في الأردن؟
لا يحدد الدليل التقني لنظام الفوترة الوطني عدد خانات الرقم الضريبي، والرقم 12345678 في أمثلته قيمة توضيحية. فاعتمد رقم منشأتك كما يظهر في حسابك على النظام، ولا تبنِ قاعدة طول من مصدر غير رسمي.
هل الرقم الضريبي للمشتري إلزامي في الفاتورة؟
يصبح إلزاميًا في فواتير المناطق التنموية وتشجيع الاستثمار بحسب الدليل التقني. وفي غيرها يظلل الدليل قيمة معرّف المشتري بلون المتغيرات الاختيارية، مع بقاء نوع المعرّف متغيرًا إجباريًا.
هل يؤدي خطأ الرقم الضريبي إلى رفض الفاتورة؟
يذكر الدليل التقني الخطأ في الرقم الضريبي أو تسلسل مصدر الدخل بين أسباب الرمز 500، ويذكر بدرجة أقل رقم المستخدم والمفتاح السري، أو نسبة ضريبة خارج النسب المعتمدة. ويفسر رسالة This user is not authorized بإرسال نوع فاتورة لا يتناسب مع الرقم الضريبي أو تسلسل مصدر الدخل.
هل يكتب المستخدم الفرعي الرقم الضريبي عند إصدار فاتورة من البوابة؟
تظهر خانة الرقم الضريبي في بيانات البائع معبأة تلقائيًا للقراءة فقط في نموذج الفاتورة، فلا يكتبها المستخدم بيده. ويدخل المستخدم الفرعي إلى البوابة بالرقم الضريبي واسم المستخدم وكلمة المرور.
المراجع
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 وتعديلاته.
- دائرة ضريبة الدخل والمبيعات، تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019.
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5.
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات الانضمام إلى نظام الفوترة الوطني الإلكتروني، 2026.
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات تنظيم الفاتورة، 2026.
- دائرة ضريبة الدخل والمبيعات، دليل الأسئلة والأجوبة لنظام الفوترة الوطني، 2026.




