


فاتورة بيع السيارات في نظام الفوترة الوطني مستند تجتمع فيه عدة قواعد عامة لا تخص السيارات وحدها، لكنها تلتقي كلها في بيع سيارة. فالسيارات بحسب الملخصات المهنية لقانون الضريبة العامة على المبيعات من السلع التي تُفرض عليها الضريبة الخاصة فوق ضريبة المبيعات العامة، وقد يتجاوز ثمن السيارة 10,000 دينار، وقد تُباع بثمن مؤجل أو بالتقسيط. ولكل واحدة من هذه الحالات حكم في الدليل التقني الذي أصدرته دائرة ضريبة الدخل والمبيعات أو في نظام تنظيم شؤون الفوترة.
يجمع هذا المقال تلك الأحكام في مكان واحد بالترتيب الذي يمر به البائع وهو يصدر الفاتورة. يبدأ بالضريبة الخاصة التي تُكتب في البند مبلغًا لا نسبة، ثم ضريبة المبيعات العامة التي تُحسب فوقها، ثم رمز نوع الفاتورة، ثم اسم المشتري في البيع الآجل والتقسيط، ثم إثبات الاستلام حين تزيد قيمة الفاتورة على 10,000 دينار، ثم خيار سعر المستهلك، ثم الإرجاع. ويختم بقائمة فحص وبما لا تذكره المصادر الرسمية.
المقال موجّه لمحاسب المنشأة التي تبيع السيارات وهي مسجلة في الضريبة الخاصة، ولمن يبني ملف الفاتورة في برنامجها المحاسبي. ولا تخص النصوص التي يعتمد عليها المقال السيارات بقاعدة مستقلة، فكل ما فيه قواعد عامة مطبقة على بيع سيارة. وللصورة العامة عن النظام اقرأ مقال نظام الفوترة الوطني الإلكتروني في الأردن.
ما الذي يحكم فاتورة بيع السيارات في نظام الفوترة الوطني
تحكم الفاتورة خمس قواعد، مصدر كل منها نص منشور. والجدول التالي يضع كل قاعدة بجانب مصدرها والحالة التي تنطبق فيها على بيع السيارة.
أما خضوع السيارات للضريبة الخاصة فمصدره الملخصات المهنية للقانون لا نصه، وهي تضع السيارات في قائمة واحدة مع التبغ والوقود ومواد أخرى. فقبل أن تبني على ذلك قرارًا، تحقق من وضع تسجيل منشأتك لدى الدائرة، لأن هذا التسجيل هو ما يحدد عائلة الفاتورة التي يحق لك إصدارها.
الضريبة الخاصة مبلغ يُدخل في البند لا نسبة تُحسب
ينص الدليل التقني في وصف بند فاتورة الضريبة الخاصة على أن «الضريبة الخاصة هي قيمة يتم إدخالها دون عمليات حسابية». فالنظام لا يحسب الضريبة الخاصة من ثمن السيارة، بل يستقبل مبلغها جاهزًا كما يكتبه البائع في البند.
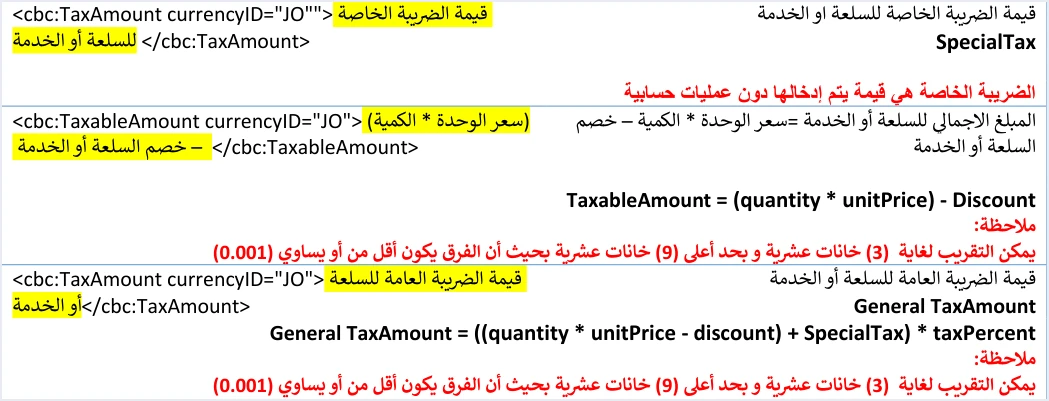
وفي ملف الفاتورة تُرسل الضريبة الخاصة في كتلة cac:TaxSubtotal مستقلة، مخططها الضريبي OTH وفئتها S، ولا تحمل عنصر النسبة cbc:Percent. وتأتي هذه الكتلة في البند قبل كتلة ضريبة المبيعات العامة. وتفصيل عناصرها واحدًا واحدًا في مقال الضريبة الخاصة في ملف فاتورة نظام الفوترة الوطني.
ولا يبين الدليل التقني من أين يأتي مبلغ الضريبة الخاصة لكل سيارة، فهو يتعامل معه مدخلًا جاهزًا. ولهذا لا يذكر هذا المقال أي مبلغ أو نسبة للضريبة الخاصة على السيارات، لأن المصادر التي يرجع إليها لا تذكرها. والمبلغ الذي تكتبه في البند مسؤوليتك، والمادة (10) من نظام تنظيم شؤون الفوترة تجعل مسؤولية مطابقة الفاتورة للواقع الفعلي على البائع والمشتري على حد سواء.
ومن يصدر فواتيره من بوابة النظام دون ربط برنامج محاسبي لا يجد في أدلة الدائرة لعام 2026 وصفًا لنموذج فاتورة الضريبة الخاصة. والمصدر الوحيد المتاح لهذا النموذج دليل مستخدم أصدرته شركة برمجيات عام 2024، ويذكر حقلًا باسم «قيمة الضريبة الخاصة» يُعبأ يدويًا. والواجهة الحالية قد تختلف عنه، فتحقق منها قبل أول فاتورة.
ضريبة المبيعات العامة فوق الضريبة الخاصة في بند السيارة
بعد إدخال مبلغ الضريبة الخاصة، تُحسب ضريبة المبيعات العامة على أساس يضمه. فالدليل يكتب المعادلة بهذا الشكل General TaxAmount = ((quantity * unitPrice − discount) + SpecialTax) * taxPercent. أي أن أساس الضريبة العامة هو مبلغ البند بعد الخصم مضافًا إليه مبلغ الضريبة الخاصة.
ويعرض الجدول التالي ترتيب الحساب في بند سيارة واحدة. والرموز فيه بدل الأرقام، لأن المقال لا يضع مبلغًا للضريبة الخاصة على السيارات ولا نسبة لضريبة المبيعات العامة عليها.
مرِّر الجدول أفقيًا لعرض بقية الأعمدة
ويلاحظ في الجدول أمران. الأول أن العنصر TaxAmount في البند لا يجمع الضريبتين، بل يحمل الضريبة العامة وحدها، وتبقى الضريبة الخاصة في كتلتها. والثاني أن السعر الإجمالي للبند يجمع المبالغ الثلاثة. فإذا أخطأ البرنامج فأضاف الضريبة الخاصة إلى TaxAmount، اختلف مجموع الضريبة عمّا تنتجه طريقة الدليل.
أما النسبة التي تُضرب في الأساس فهي نسبة ضريبة المبيعات العامة التي تنطبق على السلعة بحسب القانون. والنسبة الأساسية في الأردن 16%، وللقانون نسب مخفضة لسلع محددة. ولا يحدد هذا المقال النسبة التي تنطبق على السيارات، فارجع في ذلك إلى وضع سلعتك لدى الدائرة أو إلى محاسبك.
رمز نوع الفاتورة لبيع السيارة: 013 أو 023
يحمل رمز نوع الفاتورة في ملفها ثلاث خانات. الخانة الأولى لنوع التجارة، والثانية لطريقة الدفع (1 نقدي و2 ذمم)، والثالثة لعائلة الضريبة (1 دخل و2 مبيعات عامة و3 مبيعات خاصة). فبيع سيارة داخل الأردن بفاتورة ضريبة خاصة يحمل الرمز 013 إذا كانت الفاتورة نقدية، و023 إذا كانت ذممًا. وتعريف هذه العائلة من زاوية العمل في مقال فاتورة الضريبة الخاصة في نظام الفوترة الوطني.
ولا يختار البائع عائلة الفاتورة كما يشاء. فالنظام يقرأ النوع من ملف الفاتورة، لكن تسجيل المكلف لدى الدائرة هو ما يحدد ما يجوز أن يقوله الملف. فإذا أرسلت منشأة غير مسجلة في الضريبة الخاصة فاتورة من هذه العائلة، رفضها النظام بالرسالة المشروحة في مقال رسالة This user is not authorized to submit this type of invoice.
وللأنواع الأخرى غير المحلية، كالتصدير والمناطق التنموية، رموزها في العائلة نفسها، ويشترط الدليل فيها أن تكون نسبة الضريبة 0%. ويبقى سؤال لا يجيب عنه الدليل التقني، وهو نوع الفاتورة لبيع دُفع جزء من ثمنه عند الإصدار والباقي لاحقًا. فالدليل لا يقول هل تصدر هذه الفاتورة نقدية أو ذممًا، ولا يذكر السداد الجزئي.
اسم المشتري في بيع السيارة بالتقسيط أو بالآجل
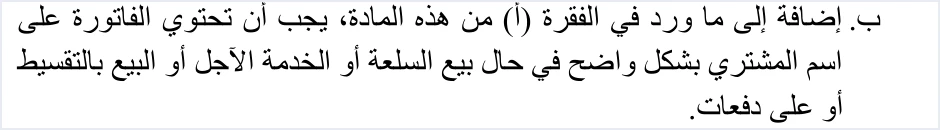
تنص المادة (5/ب) من نظام تنظيم شؤون الفوترة على وجوب أن تحتوي الفاتورة على اسم المشتري بشكل واضح في ثلاث صيغ للبيع، هي البيع الآجل، والبيع بالتقسيط، والبيع على دفعات. فإذا بعت سيارة بأي من هذه الصيغ، فاسم المشتري جزء لازم من الفاتورة بنص النظام.
وللدليل التقني قاعدة ثانية مستقلة تنظر إلى نوع الفاتورة وقيمتها. فاسم المشتري في العنصر cbc:RegistrationName إلزامي دائمًا في فاتورة الذمم، وإلزامي في الفاتورة النقدية إذا كانت قيمتها «أكثر من 10 آلاف دينار أو ما يعادلها بالعملات الأجنبية». وإذا غاب الاسم في إحدى هاتين الحالتين رُفضت الفاتورة برسالة مشروحة في مقال رسالة Bayer name is missing في نظام الفوترة الوطني.
والقاعدتان لا تتعارضان، فإذا اشترطت إحداهما الاسم وجب كتابته ولو سكتت الأخرى. والجدول التالي يطبقهما على حالات بيع سيارة، والمبالغ فيه أمثلة توضيحية.
ويظهر من الجدول أن كتابة اسم المشتري في فاتورة بيع السيارة بالتقسيط أو بالآجل لازمة في كل الأحوال، لأن المادة (5/ب) تكفي وحدها لاشتراطه. وقاعدة الاسم في البيع الآجل مشروحة بتفصيل أوسع في مقال تاجر الجملة والتوزيع في نظام الفوترة الوطني.
وفي بيانات المشتري عناصر أخرى يحددها الدليل. فنوع معرّفه واحد من ثلاثة، هي الرقم الوطني، والرقم الشخصي لغير الأردني، والرقم الضريبي. ويقبل حقل الهاتف أرقامًا فقط بحد أدنى 9 أرقام وحد أعلى 14 رقمًا.
إثبات الاستلام إذا زادت قيمة الفاتورة على 10,000 دينار
تنص الفقرة (ج) من المادة (5) على أنه «يتوجب تسليم نسخة من الفاتورة إلى المشتري وفقاً للطريقة المستخدمة في تنظيم وإصدار الفواتير وتحفظ باقي النسخ لدى البائع». ثم تضيف أنه إذا زادت قيمة الفاتورة على (10000) دينار، يثبت البائع استلامها من قبل المشتري.
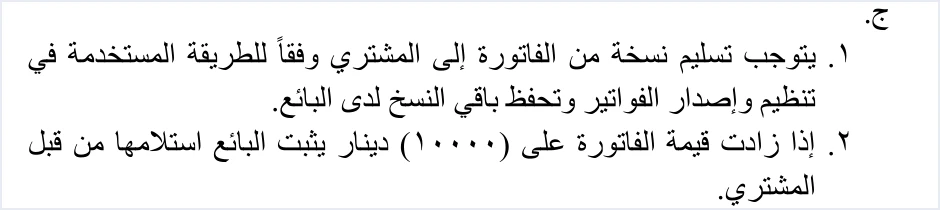
وثلاثة أمور في هذا النص تهم بائع السيارات. الأول أن الشرط «زادت على»، فالفاتورة التي تساوي 10,000 دينار تمامًا لا يشملها نصه. والثاني أن الواجب يقع على البائع، فهو من يثبت أن المشتري استلم الفاتورة. والثالث أن النص لا يحدد وسيلة الإثبات، فلا يذكر توقيعًا ولا نموذجًا بعينه.
ولا تخلط بين هذه القاعدة وقاعدة اسم المشتري في الدليل التقني، مع أن الرقم واحد فيهما. فقاعدة الاستلام نص قانوني في النظام يطلب إثباتًا من البائع، وقاعدة الاسم شرط تقني في ملف الفاتورة يرفض النظام الفاتورة إذا لم يُستوفَ. والعبارة عن العملات الأجنبية تخص قاعدة الاسم في الدليل التقني، ولا تتناول الفقرة (ج) من المادة (5) الفاتورة بعملة أجنبية. وشرح مواد النظام كلها في مقال نظام تنظيم شؤون الفوترة والرقابة عليها رقم 34 لسنة 2019.
ونص قاعدة إثبات الاستلام مشروح بتفصيل أوسع في مقال تاجر الجملة والتوزيع في نظام الفوترة الوطني.
سعر المستهلك خيار لمن يطلبه لا التزام على البائع
أضاف الإصدار 1.5 من الدليل التقني آلية اسمها سعر المستهلك، وهو السعر النهائي للمستهلك يُرسل في كل بند داخل العنصر cac:ItemPriceExtension ويُستخدم أساسًا لحساب الضريبة. وهي آلية اختيارية، فلا يُلزم بها بائع السيارات ولا غيره.
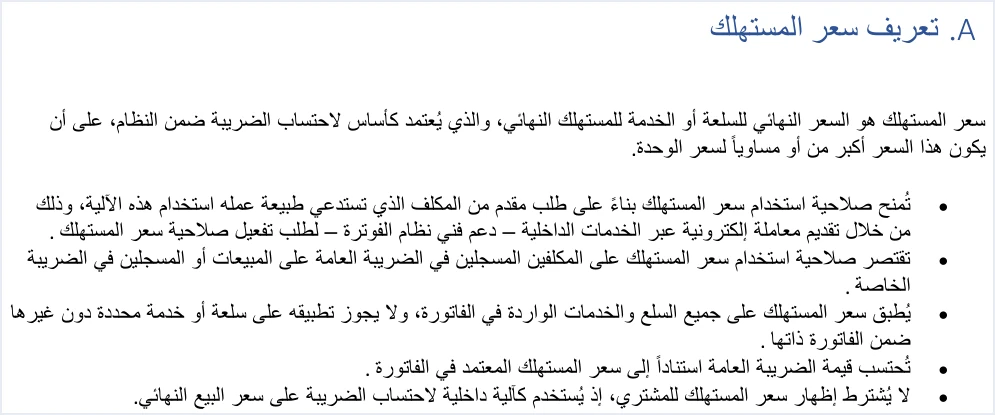
ويضع الدليل لهذه الآلية شروطًا واضحة. فالصلاحية تُمنح بناءً على طلب من المكلف عبر الخدمات الداخلية، من خلال «دعم فني نظام الفوترة». وتقتصر على المسجلين في الضريبة العامة على المبيعات أو في الضريبة الخاصة. وتُطبَّق على جميع بنود الفاتورة، فلا تُستخدم لسلعة دون أخرى. ولا يُشترط إظهار سعر المستهلك للمشتري، ويجب ألا يقل عن سعر الوحدة.
وإذا كانت المنشأة مسجلة في الضريبة الخاصة وطلبت الصلاحية، يتغير أساس الضريبة العامة حين يزيد سعر المستهلك على سعر الوحدة. فتصبح الضريبة العامة ((الكمية × سعر المستهلك) + الضريبة الخاصة) × النسبة، بدل (مبلغ البند + الضريبة الخاصة) × النسبة حين يتساوى السعران. وفي حالة الزيادة لا يخفض الخصم أساس الضريبة، بينما يبقى مبلغ البند الكمية × سعر الوحدة − الخصم.
وشرح الآلية وطريقة طلبها في مقال سعر المستهلك في نظام الفوترة الوطني. أما الحساب حين تجتمع مع الضريبة الخاصة في البند، مع مثالي الدليل بالأرقام، ففي مقال سعر المستهلك مع الضريبة الخاصة في نظام الفوترة الوطني.
إرجاع السيارة بعد إصدار فاتورتها
الفاتورة التي صدرت وقُبلت لا تُغيَّر، والتصحيح في نظام الفوترة الوطني يكون بفاتورة إرجاع. وفاتورة الإرجاع قانونيًا إشعار دائن، ولا يعرّف الدليل التقني في الإصدار 1.5 إشعار مدين. فإذا أعاد المشتري السيارة، أو احتجت إلى إلغاء أثر فاتورة صدرت بخطأ في كميتها، تصدر فاتورة إرجاع مرتبطة بالأصلية.
وتحمل فاتورة الإرجاع القيمة 381 في رمز نوعها، مع رمز الفاتورة الأصلية نفسه في السمة name، فإرجاع فاتورة 013 يبقى 013. ويشترط الدليل فيها أمورًا محددة.
- الإرجاع على الكميات. لا يتجاوز الإرجاع الكمية المبيعة في الأصلية، وتفصيل ذلك في مقال إرجاع يتجاوز الكمية الأصلية في نظام الفوترة الوطني.
- مرجع الفاتورة الأصلية. رقمها ومعرّفها الفريد وإجماليها.
- سبب الإرجاع. نص حر إلزامي.
- بيانات المشتري. «يجب أن تتوافق بيانات المشتري في فاتورة الإرجاع مع بياناته في فاتورة البيع الأصلية المرتبطة بها».
- بيانات البند. رقمه واسمه وسعره كما في الفاتورة الأصلية.
وفي آلية الإرجاع حدّ يهم بائع السيارات. فإذا كان الخطأ في رمز نوع الفاتورة وحده والكمية صحيحة، فالدليل لا يعالج هذه الحالة، لأن الإرجاع يقوم على الكميات ولا كمية خاطئة فيها. فراجع رمز النوع قبل الإصدار، لا بعده.
قائمة فحص قبل إصدار فاتورة بيع السيارات في نظام الفوترة الوطني
راجع هذه البنود قبل إرسال كل فاتورة بيع سيارة، وكل منها مرتبط بقسم سابق في المقال.
- التسجيل. المنشأة مسجلة في الضريبة الخاصة، فالعائلة 3 مسموحة لها.
- رمز النوع. 013 للنقدي و023 للذمم في البيع المحلي.
- الضريبة الخاصة. مبلغ مكتوب في كتلة OTH بلا نسبة، وقبل كتلة الضريبة العامة.
- الضريبة العامة. محسوبة على مبلغ البند مضافًا إليه الضريبة الخاصة.
- TaxAmount في البند. يحمل الضريبة العامة وحدها.
- اسم المشتري. مكتوب في كل بيع آجل أو بالتقسيط أو على دفعات، وفي كل فاتورة ذمم، وفي كل فاتورة نقدية تزيد على 10,000 دينار.
- إثبات الاستلام. طريقة محفوظة لإثبات استلام المشتري لكل فاتورة تزيد على 10,000 دينار.
- سعر المستهلك. لا يُرسل إلا إذا مُنحت المنشأة الصلاحية، وعندئذ على كل البنود وبقيمة لا تقل عن سعر الوحدة.
- المطابقة. بيانات الفاتورة تطابق واقع البيع، لأن مسؤولية المطابقة على البائع والمشتري معًا.
ما لا تذكره المصادر الرسمية عن فواتير السيارات
الدليل التقني ونظام تنظيم شؤون الفوترة، وهما مرجعا هذا المقال، لا يجيبان عن أسئلة يطرحها بائع السيارات. ولهذا يتوقف المقال عندها ولا يملأ فراغها باستنتاج.
- مبلغ الضريبة الخاصة أو نسبتها على السيارات. لا يذكرهما أي منهما، فالدليل يستقبل المبلغ جاهزًا.
- السيارات المستعملة والرسوم الجمركية ورسوم الترخيص. لا يتناولها أي منهما.
- نوع فاتورة البيع المدفوع جزء من ثمنه. لا يقول الدليل هل تصدر نقدية أو ذممًا.
- وسيلة إثبات الاستلام. لا تحددها الفقرة (ج) من المادة (5).
- تصحيح رمز النوع وحده بعد الإرسال. لا يعالجه الدليل، لأن الإرجاع يقوم على الكميات.
وفي كل سؤال من هذه الأسئلة، الجواب الأسلم عند دائرة ضريبة الدخل والمبيعات أو عند محاسب يعرف وضع منشأتك.
كيف يتعامل قيود مع ملف الفاتورة
حين تُصدر الفاتورة من برنامج محاسبي مربوط بالنظام، لا تكتب عناصر البند بيدك في ملف XML. يبني قيود ملف الفاتورة بصيغة UBL 2.1 مع معرّفها الفريد، ويرسله إلى نظام الفوترة الوطني دون أي تدخل يدوي، عبر تكامل قيود مع نظام الفوترة الوطني.
- فحص قبل الإرسال. يفحص قيود كل فاتورة على مستوى الحقول لحظة إنشائها، وهي الرقم الضريبي، ونوع المستند وطريقة الدفع، ونسبة ضريبة المبيعات العامة، واكتمال البنود، وينبهك بأي خطأ قبل إرسالها لتقليل حالات الرفض.
- حالة كل فاتورة أمامك. تعيد الدائرة حالة الفاتورة ورسالة الخطأ، ويعرضها قيود في لوحة الحالة.
والفحص المسبق تنبيه لا ضمان، ويبقى قبول الفاتورة قرارًا لنظام الفوترة الوطني وحده. وصلاحية سعر المستهلك تُطلب من الدائرة لا من البرنامج، فإن كانت منشأتك تحتاج إليها مع الضريبة الخاصة، فتحقق مع فريق قيود من طريقة التعامل معها في الربط قبل تفعيلها.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
هل تُكتب الضريبة الخاصة على السيارة نسبةً أم مبلغًا؟
تُكتب مبلغًا، فالدليل التقني ينص على أن «الضريبة الخاصة هي قيمة يتم إدخالها دون عمليات حسابية». وتُرسل في كتلة OTH مستقلة لا تحمل عنصر النسبة.
هل تُحسب ضريبة المبيعات العامة على الضريبة الخاصة في فاتورة السيارة؟
تُحسب عليها، لأن أساس الضريبة العامة في الدليل هو مبلغ البند بعد الخصم مضافًا إليه مبلغ الضريبة الخاصة. ويحمل العنصر TaxAmount في البند الضريبة العامة وحدها.
هل يجب كتابة اسم المشتري في فاتورة سيارة مبيعة بالتقسيط؟
يجب ذلك، فالمادة (5/ب) من نظام تنظيم شؤون الفوترة تشترط اسم المشتري بشكل واضح في البيع الآجل والبيع بالتقسيط والبيع على دفعات، أيًّا كان نوع الفاتورة.
ماذا يعني إثبات الاستلام في فاتورة تزيد على 10,000 دينار؟
يعني أن البائع ملزم بأن يثبت أن المشتري استلم الفاتورة إذا زادت قيمتها على 10,000 دينار، بنص الفقرة (ج) من المادة (5). ولا يحدد النص وسيلة الإثبات.
هل يجب على تاجر السيارات استخدام سعر المستهلك؟
لا يجب عليه، فسعر المستهلك صلاحية تُمنح بناءً على طلب المكلف، وتقتصر على المسجلين في الضريبة العامة على المبيعات أو في الضريبة الخاصة. وإذا مُنحت طُبقت على جميع بنود الفاتورة.
ما رمز نوع فاتورة بيع سيارة داخل الأردن؟
يكون الرمز 013 إذا كانت الفاتورة نقدية و023 إذا كانت ذممًا، لأن الخانة الثالثة 3 تدل على عائلة الضريبة الخاصة. وتحمل فاتورة الإرجاع الرمز نفسه مع القيمة 381.
المراجع
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5، ص68 وص81 وص86 وص101.
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، المادة (5) الفقرات (ب) و(ج)، والمادة (10).




