


ترسل المنشأة فاتورتها إلى نظام الفوترة الوطني فيعود الرد بقبولها أو رفضها، لكن ما قبل الإرسال وما بعده يبقى على مكتبك. هذا المقال عن المحاسب داخل المنشأة ونظام الفوترة الوطني، أي المحاسب الذي يعمل لمنشأة واحدة ويتابع فواتيرها من الإصدار إلى الأرشيف، لا المكتب الخارجي الذي يخدم عملاء كثيرين.
الجواب المختصر أن عمل المحاسب يدور حول ست مهام متكررة، أن يحكم على كل فاتورة بقيمة EINV_STATUS لا برمز HTTP، وأن يعالج الفواتير غير المرسلة بالمعرّفات نفسها، وأن يصحح بفاتورة إرجاع على الكميات، وأن يفحص فواتير الموردين عند استلامها، وأن يمسك سجل فواتير البيع الذي تطلبه المادة (6)، وأن يحفظ الفواتير المدة التي تحددها المادة (8). ولأغلب هذه المهام مقال مستقل، فهذا المقال يرتبها في روتين واحد ويحيلك إلى التفصيل.
ولا يذكر هذا المقال مدة إقرار ضريبة المبيعات العامة ولا موعد تقديمه، لأننا لا نملك مصدرًا رسميًا موثقًا لهما. فما تجده هنا مهام مرتبطة بالفاتورة نفسها، وموعد الإقرار تأخذه من دائرة ضريبة الدخل والمبيعات مباشرة.
المحاسب داخل المنشأة ونظام الفوترة الوطني: ما الذي يتغير في عمله
كانت الفاتورة الورقية تنتهي عند تسليمها للمشتري. أما في النظام الحالي فتنص المادة (4/أ) من نظام تنظيم شؤون الفوترة والرقابة عليها على أنه «تعتمد الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني». فصار للفاتورة طرف ثالث يحكم عليها بالقبول أو الرفض، وصار عمل المحاسب أن يتأكد من هذا الحكم لكل فاتورة.
يختلف هذا عن عمل مكتب المحاسبة الخارجي. فالمكتب الذي يخدم عشرة عملاء يواجه أسئلة الفصل بين المنشآت وبيانات الربط لكل عميل، وهي مشروحة في مقال نظام الفوترة الوطني لمكاتب المحاسبة. أما المحاسب داخل المنشأة فأمامه منشأة واحدة ورقم ضريبي واحد، وسؤاله اليومي أبسط وأدق في آن واحد، هل قُبلت كل فاتورة صدرت اليوم، وما الذي بقي معلقًا؟
ومرجعك في معظم هذه المهام هو الدليل التقني الذي تصدره دائرة ضريبة الدخل والمبيعات للربط مع النظام (الإصدار 1.5)، وفيه عشرة إرشادات تشغيلية شرحناها في مقال الإرشادات العشر لنظام الفوترة الوطني. والمادتان (6) و(8) من نظام تنظيم شؤون الفوترة هما مرجع السجل والحفظ.
قبل الإصدار: الحساب الذي تعمل منه والبيانات التي تضبطها
يحدد مسار منشأتك من أين تصدر الفاتورة. فإن كانت المنشأة تصدر فواتيرها من بوابة النظام، فالمستخدم الرئيسي لا يرى خيار «تنظيم فاتورة» أصلًا، وتظهر له خيارات «إضافة مستخدم فرعي» و«ربط الاجهزة» و«عرض الفواتير» و«إعدادات». ويصدر الفواتير المستخدم الفرعي، ويرتبط عند إنشائه بتسلسل مصدر دخل واحد. والفرق بين الحسابين مشروح في مقال المستخدم الفرعي في نظام الفوترة الوطني.
وإن كان برنامجك المحاسبي مربوطًا بالنظام، فالإصدار يتم من البرنامج نفسه، ويعتمد الربط على رقم المستخدم والمفتاح السري. والإرشاد السابع في الدليل التقني يطلب حماية هاتين القيمتين وعدم تخزينهما بشكل مكشوف داخل الكود البرمجي، ويجعل الحفاظ على سريتهما وعدم مشاركتهما مسؤولية المكلف. فلا تتداولهما في رسائل البريد أو في ملفات مشتركة داخل المنشأة.
وقبل إصدار الفاتورة تستحق ثلاث نقاط من نظام تنظيم شؤون الفوترة أن تكون عادة ثابتة.
- وقت الإصدار. تربط المادتان (3) و(5/د) وقت الفاتورة وتاريخها بتحقق واقعة البيع، فلا تؤجل إصدار الفاتورة عن واقعة البيع إلى نهاية الأسبوع.
- اسم المشتري. تشترط المادة (5/ب) ذكر اسم المشتري بشكل واضح في البيع الآجل أو البيع بالتقسيط أو على دفعات.
- إثبات الاستلام. إذا زادت قيمة الفاتورة على 10,000 دينار، تطلب المادة (5/ج/2) أن يثبت البائع استلام المشتري لها. فاحفظ ما يثبت الاستلام مع الفاتورة نفسها.
أما فحص الحقول نفسها قبل الإرسال، من المجاميع والضرائب إلى الرقم الضريبي ورقم المشتري، فهو موضوع الإرشاد الثاني، وتفصيله في مقال التحقق قبل الإرسال إلى نظام الفوترة الوطني.
بعد كل إرسال: اقرأ EINV_STATUS لا رمز HTTP
يعود رد النظام بعد كل إرسال وفيه عنصران قد يختلطان على من يراجع الفواتير. الأول Response Status Code، وهو النتيجة التقنية للاتصال. والثاني EINV_STATUS، وهو الحالة النهائية للفاتورة. والإرشاد الرابع في الدليل التقني واضح في أن الحكم على الفاتورة يكون بالعنصر الثاني، لا برمز الحالة.
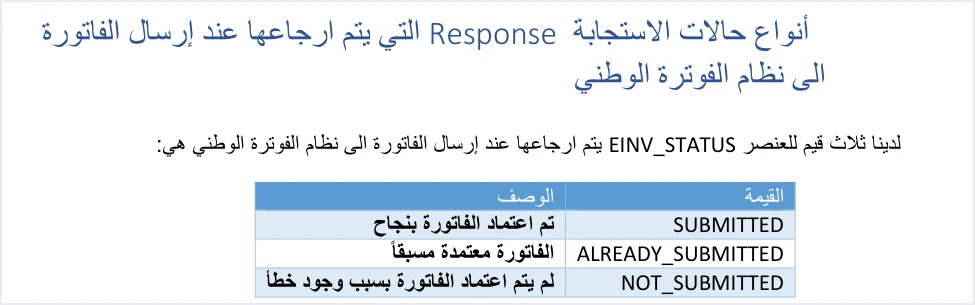
للعنصر EINV_STATUS ثلاث قيم فقط، ولكل منها عمل مختلف على مكتبك.
مرِّر الجدول أفقيًا لعرض بقية الأعمدة
ولا تكفي القيمة SUBMITTED وحدها. فالدليل التقني يطلب التحقق من وجود رمز QR في العنصر EINV_QR لاكتمال استلام الفاتورة واعتمادها، ثم إظهار الرمز على فاتورة البائع. وما تحفظه بعد القبول مشروح في مقال حالة SUBMITTED في نظام الفوترة الوطني.
والعادة التي تختصر هذا القسم أن تراجع قائمة فواتير اليوم بحسب حالتها، لا بحسب ما إذا كان الإرسال قد تم. فالفاتورة التي خرجت من نظامك ولم يعد عليها رمز QR ليست فاتورة مكتملة بعد.
الفواتير غير المرسلة: كيف تعالج القائمة دون أن تكرر فاتورة
تبقى في نهاية بعض الأيام فواتير لم تكتمل، إما لأن النظام رفضها، وإما لأن الاتصال انقطع قبل أن يعود الرد. والخطأ الذي يحوّل المشكلة الصغيرة إلى مشكلة أكبر هو إنشاء فاتورة جديدة بدل إعادة إرسال الفاتورة نفسها.
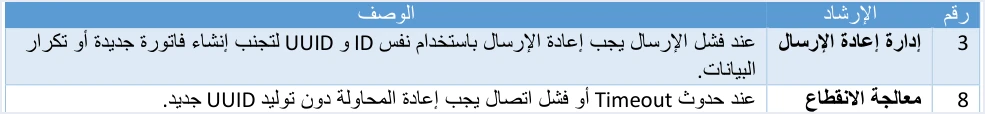
يحدد الدليل التقني هوية الفاتورة برقمها ID ومعرّفها الفريد UUID معًا. ولذلك ينص الإرشاد الثالث على إعادة الإرسال عند الفشل بالرقم والمعرّف نفسيهما، وينص الإرشاد الثامن على إعادة المحاولة عند انتهاء المهلة أو فشل الاتصال دون توليد معرّف جديد. فتوليد معرّف جديد في هذه الحالة يُنشئ فاتورة ثانية للبيع نفسه.
وتعالج القائمة بحسب سبب بقاء الفاتورة فيها.
- فاتورة رُفضت. اقرأ رسالة الخطأ في العنصر
EINV_MESSAGE، وصحح سببها، ثم أعد الإرسال. وتفصيل هذه الحالة في مقال حالة NOT_SUBMITTED في نظام الفوترة الوطني. - فاتورة لم يعد عليها رد. أعد إرسالها بالرقم والمعرّف نفسيهما. فإن كانت قد قُبلت في المرة الأولى، يعود الرد بالقيمة
ALREADY_SUBMITTEDومعه رمز الفاتورة الأصلية، كما يشرح مقال حالة ALREADY_SUBMITTED في نظام الفوترة الوطني. - فاتورة قُبلت ولم يُحفظ رمزها. الطريق نفسه، إعادة الإرسال بالرقم والمعرّف نفسيهما لاسترجاع الرمز الأصلي.
ويطلب الإرشاد العاشر سجلًا كاملًا لعمليات الإرسال والاستجابة وإعادة الإرسال. فإن سُئلت لاحقًا عن فاتورة أُرسلت أكثر من مرة، يكون هذا السجل هو ما يجيب عنك.
انضباط الإرجاع: التصحيح بفاتورة إرجاع على الكميات
يعرّف الدليل التقني نوعين فقط من الفواتير بحسب غرضها، الفاتورة الجديدة (الرمز 388) وفاتورة الإرجاع (الرمز 381). فكل تصحيح لفاتورة قُبلت يمر على مكتبك عبر فاتورة إرجاع، وللإرجاع قواعد يحسن أن تحفظها.
- الإرجاع على الكميات فقط. ولا تتجاوز الكمية المرجعة الكمية المبيعة في الفاتورة الأصلية، ويجوز أكثر من إرجاع جزئي على الفاتورة الواحدة حتى تنفد كمياتها.
- الإحالة إلى الأصل. تحمل فاتورة الإرجاع رقم الفاتورة الأصلية ومعرّفها الفريد وقيمتها الإجمالية.
- سبب الإرجاع إلزامي. يُكتب السبب نصًا في فاتورة الإرجاع.
- المشتري نفسه. ينص الدليل على أنه «يجب أن تتوافق بيانات المشتري في فاتورة الإرجاع مع بياناته في فاتورة البيع الأصلية المرتبطة بها».
- الخصم في الإرجاع الجزئي. إذا كان في البند خصم وأرجعت جزءًا من الكمية، يكون الخصم في الإرجاع جزءًا من الخصم الكلي حسب الكمية المرجعة.
والانضباط الذي يحمي دفاترك هنا أن يكون لكل فاتورة إرجاع أصل محدد وسبب مكتوب، وألا تُصحح الكميات بقيد يدوي في الدفاتر وحدها. وما يدخل في التصحيح وما لا يدخل مشروح في مقال ما الممكن وما البديل عند الخطأ في فاتورة صادرة، وحالة الكمية الزائدة في مقال إرجاع يتجاوز الكمية الأصلية.
فواتير الموردين: فحص عند الاستلام لا عند الإقفال
يقع جزء من المسؤولية على المنشأة بصفتها مشتريًا أيضًا. فالمادة (10) من نظام تنظيم شؤون الفوترة تجعل مسؤولية مطابقة الفاتورة للواقع الفعلي على البائع والمشتري على حد سواء. ولهذا يحسن أن يُفحص كل مستند من مورد قبل قيده، لا بعد أشهر عند مراجعة الحسابات.
والأداة الرسمية للفحص هي تطبيق سند. فالدليل التقني ينص على أن من يرغب في التحقق من رمز QR «يمكنه ذلك من خلال مسحه باستخدام تطبيق سند فقط من خيار التحقق من المستندات الرقمية». ويظهر للمسح الصحيح عنوان «الوثيقة صحيحة» مع ستة بيانات يحملها الرمز، هي القيمة الإجمالية للفاتورة ورقمها ومجموع الضريبة فيها وتاريخها والرقم الضريبي للبائع واسمه. فطابق هذه البيانات مع الورقة التي بين يديك. وإن ظهر «حدث خطأ»، فالرمز غير صالح أو غير مقروء لأي سبب.
تفصيل خطوات المسح وقراءة نتيجته في مقال التحقق من صحة الفاتورة الإلكترونية في الأردن، وسؤال التزام المورد نفسه بالنظام في مقال الاستعلام عن نظام الفوترة الوطني. والعادة المقترحة أن يكون الفحص خطوة من خطوات استلام المستند، قبل اعتماد الدفع للمورد.
سجل فواتير البيع كما تطلبه المادة (6)
تطلب المادة (6) من نظام تنظيم شؤون الفوترة سجلًا لفواتير البيع، ورقيًا أو محوسبًا، مروّسًا باسم البائع، وفيه أربعة بيانات، هي رقم صفحة السجل واسم المشتري ورقم الفاتورة ومجموع قيمة الفاتورة.
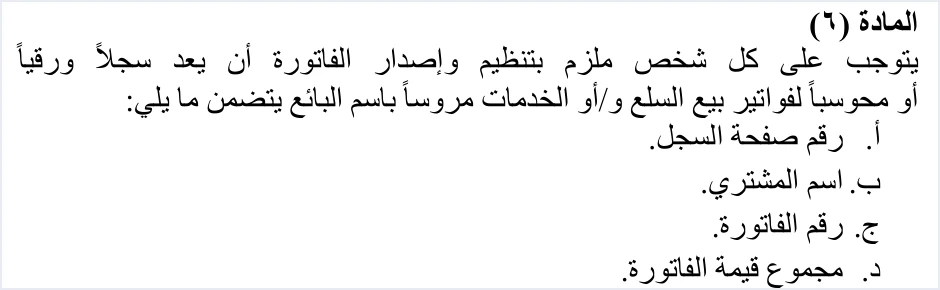
يسمح النص بالسجل المحوسب، فلا يلزمك دفتر ورقي إن كان برنامجك يحفظ هذه البيانات الأربعة لكل فاتورة بيع تحت اسم المنشأة. والمطلوب منك أن تتأكد أن البيانات كاملة فيه، ولا سيما اسم المشتري، وأن السجل يغطي كل فواتير البيع لا المقبولة منها في يوم معين فقط.
ومن المهام الدورية المقترحة أن تطابق السجل مع قائمة الفواتير المقبولة في النظام، فلا تظهر فاتورة في أحدهما دون الآخر.
وهنا تنبيه على حدود النص. المادة (6) تحدد بيانات السجل ولا تذكر مدة لحفظه، والمدة الواردة في المادة (8) تخص الفاتورة. فلا تنقل مدة الفاتورة إلى السجل على أنها نص النظام.
مدة حفظ الفواتير وما يقوم مقام النسخة الورقية
تنص الفقرة (أ) من المادة (8) على الاحتفاظ بالفاتورة أربع سنوات، تبدأ من آخر هذه التواريخ الثلاثة، انتهاء الفترة الضريبية، أو تقديم الإقرار، أو تبليغ الإشعار بنتيجة إقرار تقدير إداري.
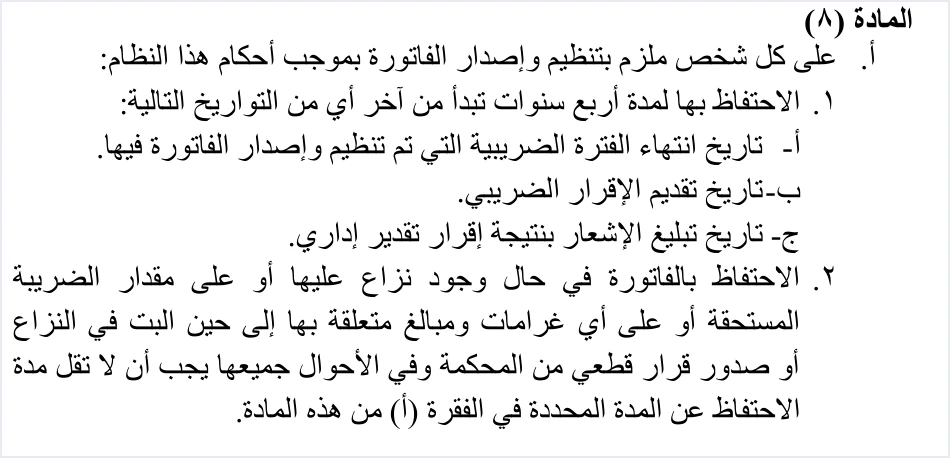
فإن نشأ نزاع على الفاتورة أو على مقدار الضريبة المستحقة أو على غرامات متعلقة بها، يمتد الحفظ إلى حين البت فيه أو صدور قرار قطعي، والنص صريح في أنه «وفي الأحوال جميعها يجب أن لا تقل مدة الاحتفاظ عن المدة المحددة في الفقرة (أ)». فالسنوات الأربع حد أدنى حتى في النزاع.
وتقرر الفقرة (ب) من المادة نفسها أن بيانات برنامج الفوترة الوطني تُعتمد بدلًا من الاحتفاظ بالفاتورة ورقيًا. فلا يلزمك أرشيف ورقي للفواتير الإلكترونية، لكن يلزمك أن تعرف أين تبقى بياناتك طوال المدة. وإن كنت تعمل على برنامج سحابي، فاعرف سياسة مزود البرنامج بعد انتهاء الاشتراك. في قيود مثلًا تبقى البيانات متاحة للعرض والتصدير سنتين بعد انتهاء الاشتراك المدفوع ثم تُحذف نهائيًا، وهي مدة أقصر من مدة المادة (8)، فصدّر أرشيفك قبل انقضائها إن أوقفت الاشتراك.
تفصيل ما تحفظه بالضبط، ومنه بيانات الرد التي يطلب الإرشاد الخامس حفظها، في مقال الاحتفاظ بفواتير نظام الفوترة الوطني.
جدول المهام الدورية للمحاسب داخل المنشأة
يجمع الجدول التالي المهام السابقة في روتين واحد. والتوقيت في العمود الثاني اقتراح منا لتنظيم العمل، لا نص في النظام، إلا حيث يربطه الجدول بمادة أو إرشاد.
وتلاحظ أن الجدول يخلو من موعد للإقرار الضريبي. فهذا موعد تأخذه من دائرة ضريبة الدخل والمبيعات، ولا نذكره هنا دون مصدر رسمي.
كيف يساعدك قيود في هذا الروتين
جزء من المهام السابقة يقع على البرنامج الذي يصدر الفاتورة. ويعمل تكامل قيود مع نظام الفوترة الوطني على هذا الجزء كما يلي.
- فحص قبل الإرسال. يفحص قيود كل فاتورة على مستوى الحقول لحظة إنشائها، الرقم الضريبي ونوع المستند وطريقة الدفع ونسبة ضريبة المبيعات العامة واكتمال البنود، وينبهك بأي خطأ قبل إرسالها إلى نظام الفوترة الوطني لتقليل حالات الرفض.
- حالة كل فاتورة أمامك. تعيد الدائرة حالة الفاتورة ورسالة الخطأ، ويعرضها قيود في لوحة الحالة، ومنها «مرسلة» و«مرسلة مسبقًا» و«لم تُرسل» مع رسالة الخطأ.
- قائمة الفواتير غير المرسلة. تعرض لوحة الحالة الفواتير التي لم تُرسل وتحتاج إلى إعادة إرسال، وحين تعيد إرسال فاتورة منها تُرسل بالمعرّف UUID نفسه. وإعادة الإرسال خطوة تقوم بها أنت من اللوحة.
- رمز QR من الدائرة. تصدر الدائرة الرمز بعد قبول الفاتورة، ويظهر على الفاتورة التي يصدرها قيود.
تبقى عليك المهام التي لا يقوم بها برنامج عنك، فحص فواتير الموردين، ومراجعة السجل، وقرار الإرجاع وسببه، ومتابعة الأرشيف طوال مدته. ولصورة أوسع عن النظام وطريقة ربط منشأتك به، اقرأ مقال نظام الفوترة الوطني الالكتروني، أو تعرّف على ما يقدمه قيود في نظام الفوترة الوطني.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
ينبهك قيود بأي خطأ في حقول الفاتورة قبل إرسالها إلى نظام الفوترة الوطني، ويعرض حالة كل فاتورة في لوحة الحالة.
الأسئلة الشائعة
ما أول ما يراجعه المحاسب داخل المنشأة بعد إرسال الفاتورة؟
يراجع قيمة EINV_STATUS في رد النظام، لأن الإرشاد الرابع في الدليل التقني يجعلها الحكم النهائي على الفاتورة لا رمز HTTP. ثم يتحقق من وجود رمز QR في العنصر EINV_QR إذا كانت القيمة SUBMITTED.
هل أنشئ فاتورة جديدة إذا لم يعد رد من النظام؟
لا تنشئ فاتورة جديدة. ينص الإرشادان الثالث والثامن على إعادة الإرسال بالرقم ID والمعرّف UUID نفسيهما، فإن كانت الفاتورة قد قُبلت يعود الرد بالقيمة ALREADY_SUBMITTED ومعه رمز الفاتورة الأصلية.
كيف أصحح خطأ في فاتورة قُبلت؟
تصححه بفاتورة إرجاع تحيل إلى الفاتورة الأصلية برقمها ومعرّفها وقيمتها، ويكون الإرجاع على الكميات فقط دون تجاوز الكمية الأصلية، مع سبب مكتوب وبيانات المشتري نفسها.
هل يلزمني سجل ورقي لفواتير البيع؟
تسمح المادة (6) من نظام تنظيم شؤون الفوترة بسجل ورقي أو محوسب، مروّس باسم البائع، وفيه رقم صفحة السجل واسم المشتري ورقم الفاتورة ومجموع قيمتها.
كم مدة حفظ الفواتير؟
تنص المادة (8/أ) على أربع سنوات تبدأ من آخر تاريخ بين انتهاء الفترة الضريبية وتقديم الإقرار وتبليغ الإشعار بنتيجة إقرار تقدير إداري، وتمتد عند النزاع دون أن تقل عن هذه المدة.
كيف أتحقق من فاتورة وصلتني من مورد؟
تمسح رمز QR في تطبيق سند من خيار «التحقق من المستندات الرقمية»، وهو الطريق الوحيد الذي يذكره الدليل التقني، ثم تطابق البيانات الستة التي تظهر مع الفاتورة التي بين يديك.
المراجع
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5، ص26 وص49 وص76 وص97 وص98 وص104 وص105 إلى ص107.
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، المواد (3) و(4) و(5) و(6) و(8) و(10).
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات الانضمام إلى نظام الفوترة الوطني الإلكتروني الأردني، إصدار 2026.




