


حين يسدد العميل قيمة فاتورة آجلة، يسأل البائع أو محاسبه سؤالًا عمليًا عن تحصيل فاتورة الذمم في نظام الفوترة الوطني. فهل يرسل إلى النظام شيئًا يثبت السداد؟ وهل تتحول الفاتورة من «ذمم» إلى «نقدي» بعد القبض؟ والجواب في الأدلة الرسمية التي تنشرها دائرة ضريبة الدخل والمبيعات أنها لا تعرّف أي مستند أو رسالة تُرسل عند السداد. فطريقة الدفع تُحسم مرة واحدة عند إصدار الفاتورة، ويُثبت التحصيل بعد ذلك في دفاتر المنشأة.
يختلف هذا المقال عن مقالين قريبين منه. فمقال الفاتورة النقدية وفاتورة الذمم يشرح الفرق بين النوعين وحقول كل منهما لحظة الإصدار. ومقال سند القبض والفاتورة في الأردن يشرح لماذا لا يغني السند عن الفاتورة. أما هنا فنتابع الفاتورة بعد إصدارها، من يوم البيع الآجل إلى يوم القبض، ونفصل ما توثقه الأدلة الرسمية عما لا توثقه.
تحصيل فاتورة الذمم في نظام الفوترة الوطني: الجواب المختصر
تقوم الإجابة على دليلين رسميين، هما الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (الإصدار 1.5)، ودليل إجراءات تنظيم الفاتورة (إصدار 2026). ومنهما تخرج أربع نقاط:
- طريقة الدفع تُختار عند الإصدار. يطلب دليل تنظيم الفاتورة اختيار «نقدي» أو «ذمم» في أول خطوة، ويحملها ملف الفاتورة في الخانة الثانية من رمز نوعها.
- لا يوجد مستند للسداد. يعرّف الدليل التقني نوعين فقط للمستند، الفاتورة الجديدة (388) وفاتورة الإرجاع (381).
- لا تُعدَّل الفاتورة بعد إصدارها. والتصحيح الموثق يمر بفاتورة إرجاع، وعلى الكميات فقط.
- التحصيل حدث محاسبي. تُسجَّل فاتورة الذمم على حساب العميل في ذمم العملاء، ويُقفل هذا الرصيد في الدفاتر حين يُقبض المبلغ.
طريقة الدفع تُحسم عند الإصدار لا عند القبض
يبدأ تنظيم الفاتورة من البوابة بخيار واحد بين نوعين. فدليل إجراءات تنظيم الفاتورة يطلب بعد الضغط على «تنظيم فاتورة» اختيار «نقدي» للفواتير المدفوعة كاش، أو «ذمم» للفواتير التي لم يتم قبضها ومستحقة الدفع لاحقًا.
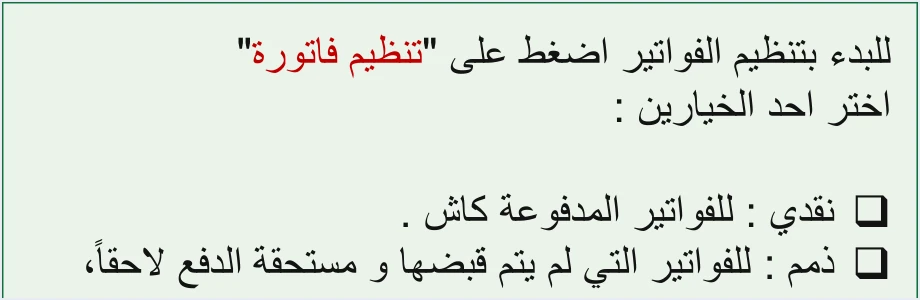
يصف التعريف حال الفاتورة يوم إصدارها. فالذمم في نص الدليل فاتورة «لم يتم قبضها» بعد، وتكون «مستحقة الدفع لاحقًا». ولا يذكر الدليل خطوة تالية تعيد تصنيفها حين يُقبض المبلغ.
وفي الربط عبر واجهة البرمجة يحمل الملف هذه المعلومة في رمز من ثلاث خانات، تضعه السمة name في العنصر cbc:InvoiceTypeCode. فالخانة الأولى لنوع التجارة، والخانة الثانية لطريقة الدفع (1 للنقدي و2 للذمم)، والخانة الثالثة لفئة الضريبة (1 للدخل و2 لضريبة المبيعات العامة و3 للضريبة الخاصة). ويعرض الجدول التالي رموز فاتورة ضريبة المبيعات العامة كما وردت في الدليل.
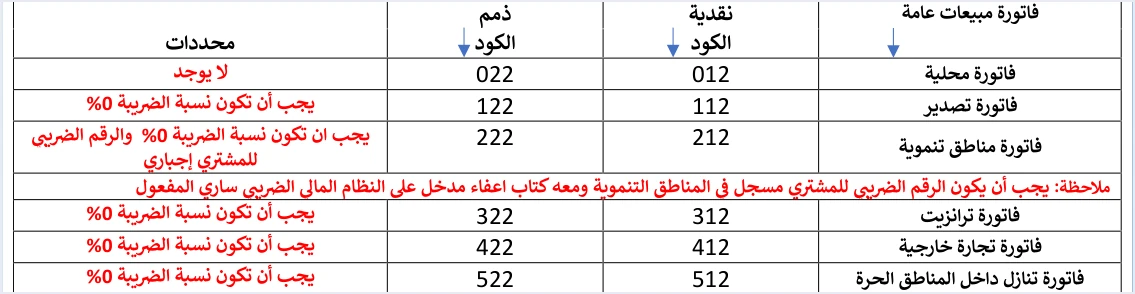
فالفاتورة المحلية النقدية بضريبة المبيعات العامة رمزها 012، والمحلية بالذمم رمزها 022. والفرق بينهما في الخانة الوسطى وحدها. وهذا الرمز جزء من الفاتورة التي اعتمدها النظام، فلا يتغير بعد اعتمادها لأن الفاتورة لا تُعدَّل بعد إصدارها. وشرح المصفوفة كاملة بأنواع التجارة الستة في مقال أنواع الفواتير في نظام الفوترة الوطني.
لماذا لا يوجد ما يُرسل إلى النظام عند السداد؟
تأتي الإجابة من ثلاثة مواضع في الدليل التقني، ويكمل كل منها الآخر.
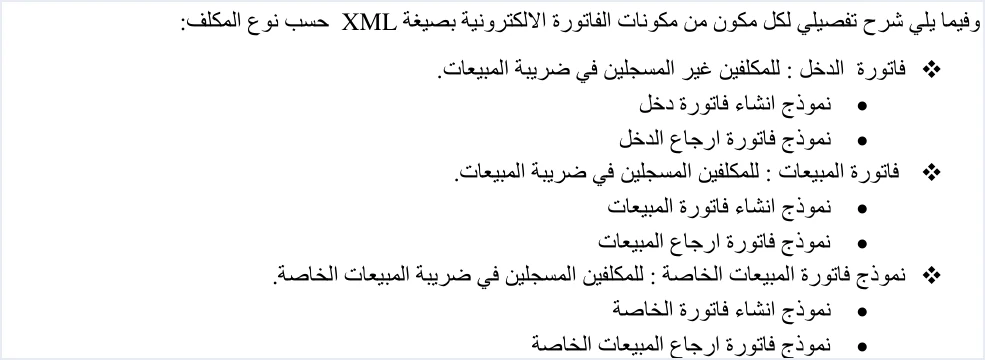
الموضع الأول هو قائمة النماذج. يسرد الدليل نماذج الفاتورة بصيغة XML حسب نوع المكلف، ولكل نوع نموذجان فقط، إنشاء فاتورة وإرجاع فاتورة. ولا يتضمن نموذجًا لإشعار سداد أو تحصيل.
الموضع الثاني هو قيمة نوع المستند. قيمة العنصر cbc:InvoiceTypeCode إما 388 للفاتورة الجديدة، وإما 381 لفاتورة الإرجاع التي هي إشعار دائن من الناحية القانونية. ولا يعرّف الإصدار 1.5 قيمة ثالثة.
الموضع الثالث هو عنصر وسيلة الدفع. قد يتوقع المطور أن يحمل العنصر cac:PaymentMeans طريقة الدفع أو خبر السداد. لكن الدليل يضعه في فاتورة الإرجاع وحدها، بالرمز 10 ومعه سبب الإرجاع في cbc:InstructionNote. وتفصيل ذلك في مقال سبب الإرجاع في نظام الفوترة الوطني.
ويتسق هذا مع نموذج عمل النظام نفسه. فنظام الفوترة الوطني يتحقق من الفاتورة فور إرسالها وقبل وصولها إلى المشتري، ويعيد رمز QR عند قبولها. فحين يسدد العميل تكون الفاتورة قد اعتُمدت منذ يوم البيع، ولا يطلب الدليل إرسالها مرة أخرى ولا إرسال ما يرافقها.
أين يُسجَّل تحصيل فاتورة الذمم إذن؟
تُسجَّل قيمة فاتورة الذمم على حساب العميل في ذمم العملاء، وتبقى قائمة حتى يُقبض المبلغ. وعند القبض يُقفل البائع رصيد العميل في دفاتره بقيمة ما قبضه، ويوثق القبض بسند قبض. وسند القبض مستند محاسبي بين البائع والعميل، وليس من نوعي المستند اللذين يعرّفهما الدليل التقني.
وفي النصوص تفصيل يمنع الخلط بين الإثباتين. فالمادة (5/ج/2) من نظام تنظيم شؤون الفوترة والرقابة عليها تنص على أنه «إذا زادت قيمة الفاتورة على (10000) دينار يثبت البائع استلامها من قبل المشتري». والمقصود استلام المشتري للفاتورة، لا قبض البائع للثمن. فإثبات التحصيل في الدفاتر لا يحل محل إثبات تسليم الفاتورة الكبيرة. ونص المادة كاملًا في مقال نظام تنظيم شؤون الفوترة والرقابة عليها رقم 34 لسنة 2019.
وتربط المادة (5/د) إصدار الفاتورة بـ«تحقق واقعة البيع». فالفاتورة تتبع البيع، والتحصيل يتبع اتفاق البائع والعميل على السداد. وتوقيت الإصدار عند تحقق واقعة البيع مشروح أيضًا في مقال عرض السعر والفاتورة في نظام الفوترة الوطني.
دورة فاتورة الذمم من البيع إلى السداد
يجمع الجدول التالي مراحل فاتورة الذمم، وما يجري في كل مرحلة داخل نظام الفوترة الوطني وفي دفاتر المنشأة:
حالات عملية بعد السداد
تطبق الحالات التالية ما سبق على مواقف يمر بها البائع. والأرقام فيها توضيحية.
الحالة الأولى: العميل يسدد كامل المبلغ بعد شهر
باع تاجر مسجل في ضريبة المبيعات العامة بضاعة لعميل محلي بمبلغ 1,000 دينار قبل الضريبة، على أن يسدد بعد شهر. فأصدر فاتورة جديدة رمزها 022 عليها اسم المشتري، وقبلها النظام وأعاد رمز QR. وبعد شهر سدد العميل 1,160 دينارًا. في هذه الحالة لا يرسل التاجر شيئًا إلى النظام، وتبقى الفاتورة كما اعتُمدت برمزها 022. ويسجل التاجر القبض في دفاتره ويقفل رصيد العميل.
الحالة الثانية: العميل يسدد على دفعتين
سدد العميل نصف المبلغ عند الاستلام ونصفه بعد شهرين. ولا يحدد الدليل التقني هل تُصنّف هذه الفاتورة نقدية أم ذممًا عند إصدارها. وتذكر المادة (5/ب) من النظام البيع «على دفعات»، لكنها تذكره لتوجب اسم المشتري فقط، ولا تتناول رمز نوع الفاتورة. لذلك لا نقدم هنا جوابًا عن الرمز، والمرجع فيه دائرة ضريبة الدخل والمبيعات.
الحالة الثالثة: العميل يسدد ثم يعيد جزءًا من البضاعة
بعد السداد أعاد العميل وحدتين من عشر وحدات. فاتورة الإرجاع (381) تحمل رمز الفاتورة الأصلية نفسه، أي 022 في مثالنا، لأن الدليل ينص على أن فاتورة الإرجاع تأخذ رمز الفاتورة الأصلية وعملتها ولا يتغير إلا قيمة العنصر cbc:InvoiceTypeCode. وتشير إلى الفاتورة الأصلية برقمها ومعرفها الفريد وإجماليها، وتحمل بيانات المشتري نفسه وسبب الإرجاع. والإرجاع على الكميات وحدها، ولا يتجاوز الكمية المبيعة. وتفصيل حد الكمية في مقال إرجاع يتجاوز الكمية الأصلية في نظام الفوترة الوطني.
الحالة الرابعة: العميل سدد عند البيع والفاتورة صدرت ذممًا
اكتشف المحاسب أن العميل دفع نقدًا يوم البيع، لكن الفاتورة صدرت برمز ذمم. والفاتورة لا تُعدَّل بعد إصدارها، والتصحيح الموثق عبر فاتورة الإرجاع يقوم على الكميات. أما تصحيح طريقة الدفع وحدها مع بقاء الكميات صحيحة فلا يتناوله الدليل. ولا نصف له مسارًا هنا، والمرجع فيه الدائرة.
الحالة الخامسة: خصم يُمنح عند السداد
طلب العميل خصمًا مقابل التعجيل بالسداد، دون أن يعيد أي بضاعة. يوثق الدليل الخصم في بنود الفاتورة عند إصدارها، ويوثق خصم الإرجاع الجزئي بحسب الكمية المرجعة. ولا يتناول خصمًا يُتفق عليه بعد الإصدار دون إرجاع كمية. فهذه الحالة غير موثقة في الدليل، ولا يصح وصف مسار لها في النظام.
ما لا يوثقه الدليل في تحصيل فاتورة الذمم
تترك الأدلة الرسمية مسائل عملية دون جواب صريح. ونذكرها هنا كما هي، دون أن نملأ فراغها باستنتاج:
- الفاتورة المسددة جزئيًا. لا يحدد الدليل التقني ولا نظام تنظيم شؤون الفوترة هل تُصنّف نقدية أم ذممًا.
- عنصر وسيلة الدفع في الفاتورة الجديدة. يوثقه الدليل في فاتورة الإرجاع وحدها، ولا يتناول وروده في الفاتورة ذات القيمة 388.
- تحويل فاتورة الذمم إلى نقدية بعد السداد. لا يذكر أي دليل خطوة لذلك، ولا يتناول تصحيح طريقة الدفع وحدها.
- الدفع بالبطاقة أو بالتحويل البنكي. يعرّف دليل تنظيم الفاتورة «نقدي» بأنه للفواتير المدفوعة كاش، ولا يذكر في الموضع نفسه وسائل الدفع الأخرى.
- حالة السداد في البوابة. لا يصف دليل تنظيم الفاتورة حقلًا أو مؤشرًا يبين هل سُددت فاتورة الذمم.
وللاستفسار عن أي منها يحيل الدليل التقني إلى لجنة الدعم الفني لشؤون الفوترة في دائرة ضريبة الدخل والمبيعات عبر موقعها istd.gov.jo.
قائمة تحقق عند تحصيل فاتورة الذمم
تقوم القائمة التالية على الأدلة الرسمية ونظام تنظيم شؤون الفوترة، ولا تضيف إليها التزامًا:
- تأكد أن الفاتورة الأصلية مقبولة. المرجع حالة الفاتورة التي يعيدها النظام، ووجود رمز QR عليها.
- لا تبحث عن خطوة إرسال للسداد. لا يعرّف الدليل التقني مستندًا للتحصيل، فلا يُنشأ مستند جديد في النظام لهذه المرحلة.
- سجل القبض في الدفاتر. اربطه برقم الفاتورة الأصلية حتى يُقفل رصيد العميل الصحيح.
- احتفظ بمعرّفات الفاتورة الأصلية. رقمها ومعرفها الفريد وأرقام بنودها لازمة إن أعاد العميل بضاعة لاحقًا.
- افصل الإرجاع عن الخصم. الإرجاع الموثق على الكميات، والخصم الذي يُمنح عند السداد دون إرجاع غير موثق في الدليل.
- راجع الدائرة في الحالات غير الموثقة. وأبرزها السداد الجزئي وتصحيح طريقة الدفع وحدها.
وحين تصدر الفاتورة من برنامج محاسبي مربوط بالنظام، يجتمع الإصدار والقيد في مكان واحد. فقيود متكامل مع نظام الفوترة الوطني، وتُصدر فاتورتك بالدينار الأردني ويرسلها قيود إلى النظام دون أي تدخل يدوي. ويفحص قيود كل فاتورة على مستوى الحقول لحظة إنشائها، ومنها نوع المستند وطريقة الدفع، وينبهك بأي خطأ قبل إرسالها لتقليل حالات الرفض. وهذا مهم في فاتورة الذمم تحديدًا، لأن الفاتورة لا تُعدَّل بعد إرسالها، ولا يوثق الدليل مسارًا لتصحيح طريقة الدفع وحدها. وتفاصيل التكامل في صفحة قيود ونظام الفوترة الوطني، والصورة العامة للنظام في مقال نظام الفوترة الوطني الإلكتروني في الأردن. ولقواعد الذمم في البيع بالجملة راجع مقال تاجر الجملة والتوزيع في نظام الفوترة الوطني.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
هل أرسل شيئًا إلى نظام الفوترة الوطني عند تحصيل فاتورة الذمم؟
لا يعرّف الدليل التقني للربط (الإصدار 1.5) أي مستند أو رسالة للسداد. فنوعا المستند فيه هما الفاتورة الجديدة (388) وفاتورة الإرجاع (381)، ولكل نوع مكلف نموذجان فقط، إنشاء فاتورة وإرجاع فاتورة.
هل تتحول فاتورة الذمم إلى فاتورة نقدية بعد السداد؟
لا يذكر أي دليل رسمي خطوة لهذا التحويل. فطريقة الدفع تُختار عند تنظيم الفاتورة وتحملها الخانة الثانية من رمز نوعها، والفاتورة لا تُعدَّل بعد إصدارها.
هل يصدر نظام الفوترة الوطني سند قبض عند السداد؟
يقتصر الدليل التقني على الفاتورة الجديدة وفاتورة الإرجاع، ولا يتضمن مستندًا باسم سند القبض. ويوثق البائع القبض في دفاتره بسند قبض، وهو مستند محاسبي لا يحل محل الفاتورة.
كيف أتعامل مع فاتورة ذمم سُدد جزء منها فقط؟
يُخفَّض رصيد العميل في الدفاتر بما قُبض. أما تصنيف الفاتورة المسددة جزئيًا بين نقدي وذمم فلا يحسمه الدليل التقني، والمادة (5/ب) من النظام تذكر البيع على دفعات لتوجب اسم المشتري فقط.
ما الرمز الذي تحمله فاتورة الإرجاع على فاتورة ذمم مسددة؟
تحمل فاتورة الإرجاع رمز الفاتورة الأصلية ثلاثي الخانات نفسه، ومنه خانة الذمم، وتتغير قيمة العنصر cbc:InvoiceTypeCode وحدها إلى 381. ويكون الإرجاع على الكميات فقط وبما لا يتجاوز الكمية المبيعة.
هل يلزم اسم المشتري في فاتورة الذمم؟
يوجب دليل تنظيم الفاتورة اسم المشتري في فاتورة الذمم دائمًا. وتنص المادة (5/ب) من نظام تنظيم شؤون الفوترة على ذكره بوضوح في البيع الآجل أو بالتقسيط أو على دفعات.
المراجع
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5، ص10 وص33 وأقسام نوع الفاتورة وفاتورة الإرجاع.
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات تنظيم الفاتورة في نظام الفوترة الوطني الإلكتروني الأردني، إصدار 2026، ص5.
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، المادتان (5/ب) و(5/ج/2) و(5/د).




