


فاتورة ضريبة المبيعات العامة في نظام الفوترة الوطني هي الفاتورة التي يصدرها البائع المسجل في ضريبة المبيعات لدى دائرة ضريبة الدخل والمبيعات. وهي تبين على كل بند نسبة الضريبة وقيمتها، وتجمع الضريبة في إجمالي الفاتورة، وتُصدر من خلال نظام الفوترة الوطني أو من برنامج محاسبي مربوط به.
يجيب هذا المقال عن أسئلة صاحب المنشأة والمحاسب حول هذه الفاتورة بالذات، وهي من يصدرها، وما الذي تحمله ولا تحمله فاتورة الدخل، وما رموزها في جدول الدليل التقني، وكيف يختلف إصدارها على البوابة عن إصدارها من خلال الربط. أما المقارنة بين الفواتير كلها في النظام فمكانها مقال أنواع الفواتير في نظام الفوترة الوطني.
تعريف فاتورة ضريبة المبيعات العامة في نظام الفوترة الوطني
يعرّف نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 الفاتورة بأنها وثيقة صادرة عن البائع تبين وصف السلعة أو الخدمة والسعر والكمية، ثم يضيف إليها «مقدار الضريبة العامة على المبيعات المحتسبة على الفاتورة في حال كان من المكلفين المسجلين في ضريبة المبيعات». فمبلغ الضريبة جزء من الفاتورة حين يكون البائع مسجلًا في ضريبة المبيعات، ولا يكون جزءًا منها حين لا يكون مسجلًا.
ويترجم الدليل التقني للربط مع نظام الفوترة الوطني (الإصدار 1.5) هذا الفرق إلى ثلاث عائلات من الفواتير بحسب نوع المكلف. فاتورة الدخل للمكلفين غير المسجلين في ضريبة المبيعات، وفاتورة المبيعات للمكلفين المسجلين فيها، وفاتورة المبيعات الخاصة للمسجلين في الضريبة الخاصة. ولكل عائلة نموذج للإنشاء ونموذج للإرجاع.
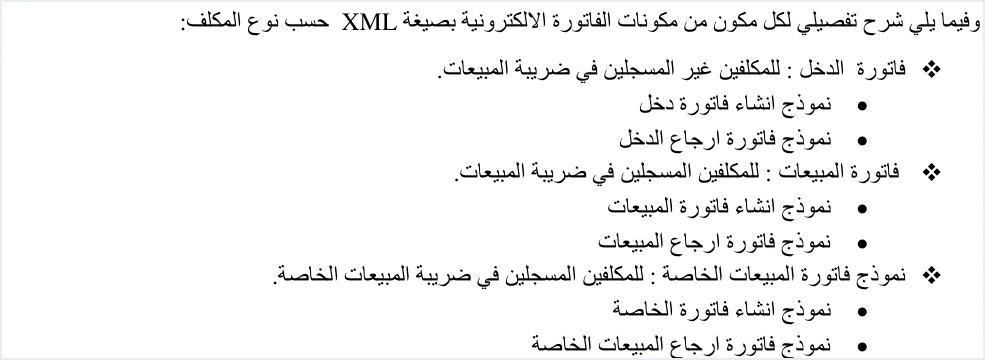
وموضوع هذا المقال العائلة الثانية، التي يسميها الدليل فاتورة المبيعات ونسميها هنا فاتورة ضريبة المبيعات العامة. والضريبة التي تحملها هي ضريبة المبيعات العامة التي تديرها دائرة ضريبة الدخل والمبيعات، ونسبتها العامة 16%. ويرد في قوالب الدليل النص VAT داخل عنصر مخطط الضريبة، وهو من العناصر غير المظللة التي يصفها الدليل بأنها «وصف ثابت بدون تغيير»، فيُنسخ كما هو.
ولا يعني هذا أن نظام الفوترة الوطني خاص بالمسجلين في ضريبة المبيعات. فالمادة (5/أ) من النظام تلزم بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد بتنظيم الفاتورة وإصدارها، وتستثني المادة (11) منه والتعليمات الصادرة بموجبه فئات محددة. والبائع غير المسجل يصدر فاتورة الدخل، وهي فاتورة بلا ضريبة على بنودها، ويشرحها مقال فاتورة الدخل في نظام الفوترة الوطني.
من يصدر فاتورة ضريبة المبيعات العامة
يصدر فاتورة ضريبة المبيعات العامة البائع المسجل في ضريبة المبيعات. وعائلة الفاتورة لا يختارها البائع بحسب رغبته، بل تتبع وضع تسجيله لدى الدائرة. فالنظام يقرأ نوع الفاتورة من عنصرين في ملفها، أما ما يجوز أن يقوله هذان العنصران فيحدده تسجيل المكلف وواقع البيع.
فإذا أرسل المكلف المسجل في ضريبة المبيعات فاتورة دخل، أو أرسل غير المسجل فاتورة ضريبة مبيعات عامة، رفضها النظام برسالة This user is not authorized to submit this type of invoice. ويشرح الدليل سببها بأن المكلف «يقوم بارسال نوع فاتورة لا يتناسب مع رقمه الضريبي او تسلسل مصدر الدخل الخاص به». وتفصيل هذه الرسالة في مقال رسالة This user is not authorized.
ويظهر أثر التسجيل في البيانات الإلزامية نفسها. فالمادة (5/أ) من النظام تطلب في الفاتورة الرقم الضريبي للبائع إذا كان مسجلًا في ضريبة المبيعات، والرقم الوطني إذا كان غير مسجل. فرقم البائع الذي يظهر على الفاتورة يتبع تسجيله أيضًا.
أما متى يصبح التسجيل في ضريبة المبيعات لازمًا، فتلك مسألة سقوف مبيعات سنوية تختلف بين السلع والخدمات، ويشرحها مقال ضريبة المبيعات في الأردن مع النسب وطريقة الاحتساب. ويشرح مقال من فاتورة الدخل إلى فاتورة ضريبة المبيعات العامة ما يتغير في فواتير المنشأة بعد تسجيلها.
ما الذي تحمله فاتورة ضريبة المبيعات العامة ولا تحمله فاتورة الدخل
تتشابه العائلتان في بيانات البائع والمشتري وتسلسل مصدر الدخل والكمية وسعر الوحدة والخصم. ويتركز الفرق في كل ما يتصل بالضريبة، من الرمز إلى البند إلى الإجمالي. والجدول التالي يجمع الفروق كما ترد في الدليل التقني ونصوص الفوترة.
أوضح هذه الفروق ما يجري داخل البند. فقالب البند في فاتورة المبيعات العامة يضيف كتلة للضريبة لا وجود لها في فاتورة الدخل، فيها قيمة الضريبة للسلعة أو الخدمة، والمبلغ الإجمالي للبند شامل الضريبة، ثم فئة الضريبة ونسبتها.
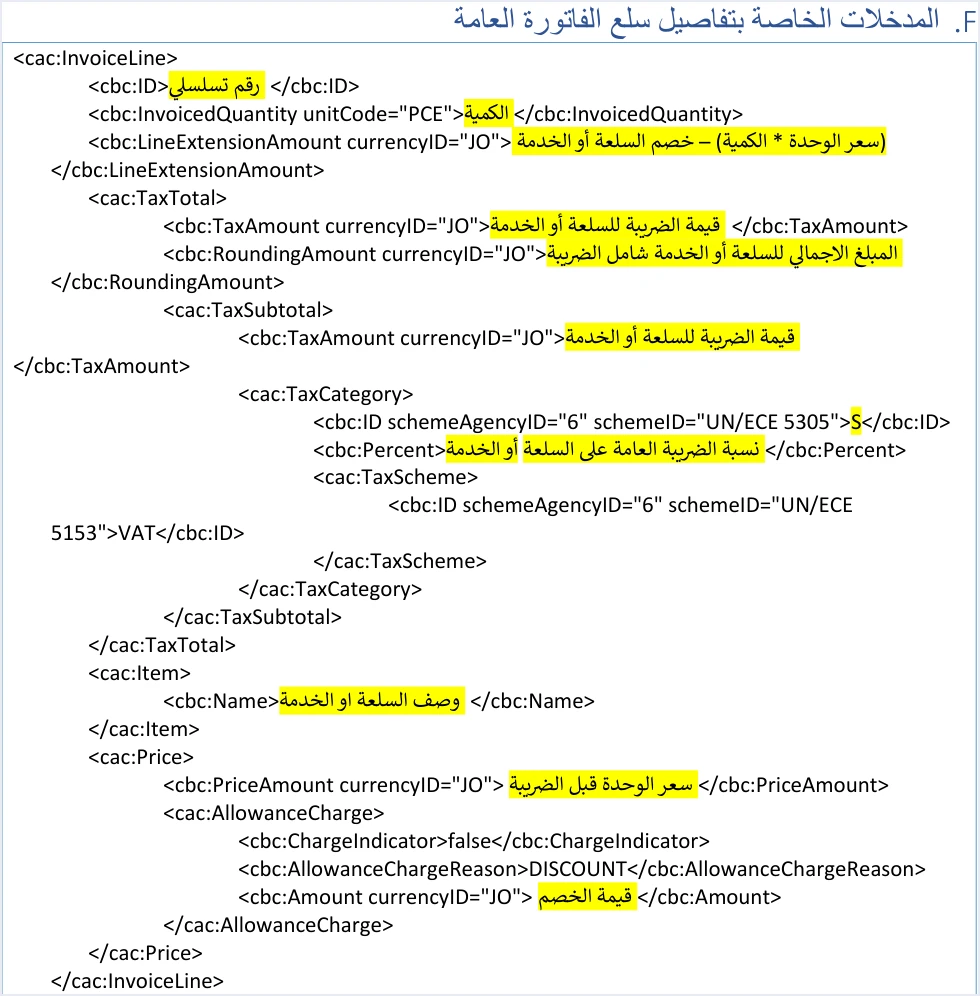
ويعطي الدليل لكل حقل من هذه الحقول صيغته. فسعر الوحدة يُكتب قبل الضريبة، وقيمة البند هي الكمية في سعر الوحدة ناقص الخصم. وقيمة الضريبة هي قيمة البند بعد الخصم مضروبة في نسبة الضريبة، والمبلغ الإجمالي للبند هو قيمة البند مضافًا إليها قيمة الضريبة. فالخصم يُطرح قبل حساب الضريبة، والضريبة تُحسب على كل بند وحده.
أما سعر المستهلك فخاصية أضافها الإصدار 1.5 من الدليل، تجعل سعر المستهلك النهائي أساسًا لحساب الضريبة على البند. وهي متاحة فقط للمسجلين في الضريبة العامة على المبيعات أو الضريبة الخاصة، وتُفعَّل بطلب من المكلف، وتسري على جميع بنود الفاتورة. وحين تُفعَّل تتغير صيغة ضريبة البند عما سبق، فإذا كان سعر المستهلك أعلى من سعر الوحدة حُسبت الضريبة على الكمية في سعر المستهلك، ولا يخفض الخصم أساسها.
فئة الضريبة ونسبتها على كل بند
يحمل كل بند في فاتورة ضريبة المبيعات العامة فئة ضريبة من ثلاث قيم، ونسبة ضريبة عامة. والفئة S للبند الخاضع بأي نسبة غير الصفر. والفئة Z «في حال كانت السلعة او الخدمة معفية»، والفئة O «في حال كانت السلعة او الخدمة خاضعة لنسبة الصفر»، ونسبة البند في الفئتين 0%.
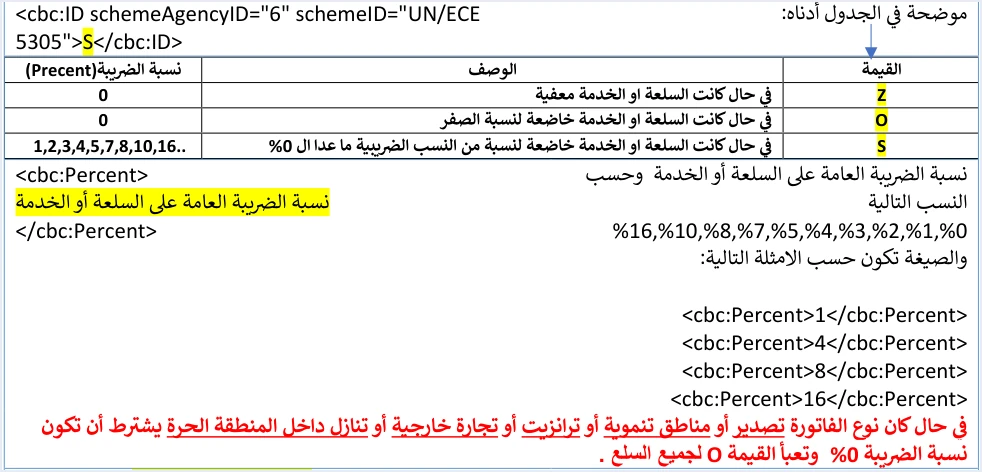
وعند نسبة 0% لا تُستخدم الفئة S، بل Z للمعفى وO للخاضع لنسبة الصفر. وفي الأنواع غير المحلية يحسم الدليل الأمر بملاحظة تحت جدول البند في الصفحة 42، إذ يشترط في فواتير التصدير والمناطق التنموية والترانزيت والتجارة الخارجية والتنازل داخل المنطقة الحرة «أن تكون نسبة الضريبة 0% وتعبأ القيمة O لجميع السلع». وتفصيل الفئات الثلاث وحالاتها في مقال فئات الضريبة S وZ وO في نظام الفوترة الوطني.
أما النسب التي يقبلها حقل النسبة فهي قائمة تحقق تقنية في الدليل، وليست جدولًا لنسب ضريبة المبيعات في الأردن. والفرق بينهما، وأثر إرسال نسبة خارج تلك القائمة، في مقال نسبة ضريبة غير مقبولة في نظام الفوترة الوطني.
ولا يلزم أن تكون بنود الفاتورة كلها من فئة واحدة. فمثال فاتورة المبيعات العامة في الدليل نفسه يجمع بندًا خاضعًا بالفئة S وبندًا معفى بالفئة Z في فاتورة واحدة. وشرح هذا المثال خطوة بخطوة في مقال فاتورة فيها بند خاضع وبند معفى.
المجاميع شاملة الضريبة في رأس الفاتورة
تُجمع أرقام البنود في رأس الفاتورة ضمن عناصر محددة، لكل منها صيغة في الدليل. ويضيف رأس فاتورة ضريبة المبيعات العامة عنصرًا لا يوجد في فاتورة الدخل، هو مجموع قيمة الضريبة العامة على الفاتورة.
مرِّر الجدول أفقيًا لعرض بقية الأعمدة
ويضع الدليل أرقام مثاله على هذه الصيغ، ففيه بند خاضع بنسبة 7% قيمته بعد الخصم 64 وضريبته 4.48، وبند معفى قيمته 50. فيكون الإجمالي قبل الخصم 116.000، ومجموع الخصم 2.000، ومجموع الضريبة 4.480، والمستحق 118.480.
ولهذه المجاميع قيدان يلزم أن يراعيهما البرنامج الذي يرسل الفاتورة. الأول أن النظام لا يقبل خصمًا مستقلًا على مستوى الفاتورة، فالخصم في الرأس مجموع خصومات البنود فقط، ومن خصم من إجمالي الفاتورة عليه أن يوزع الخصم على البنود قبل الإرسال. والثاني أن الدليل يسمح بالتقريب إلى 3 خانات عشرية وبحد أعلى 9 خانات، على أن يكون الفرق أقل من 0.001 أو مساويًا له. وإذا لم تتطابق المجاميع مع البنود رُفضت الفاتورة برسالة Total General Amount is Not Correct.
رمز فاتورة ضريبة المبيعات العامة: الخانة الثالثة 2
يرمّز الدليل نوع كل فاتورة برقم من ثلاث خانات يوضع في السمة name من عنصر نوع الفاتورة. الخانة الأولى لنوع التعامل، والثانية لطريقة الدفع (1 للنقدية و2 للذمم)، والثالثة لعائلة الضريبة. وقيمة الخانة الثالثة في فاتورة ضريبة المبيعات العامة هي 2، مقابل 1 لفاتورة الدخل و3 لعائلة الضريبة الخاصة التي يشرحها مقال فاتورة الضريبة الخاصة في نظام الفوترة الوطني.
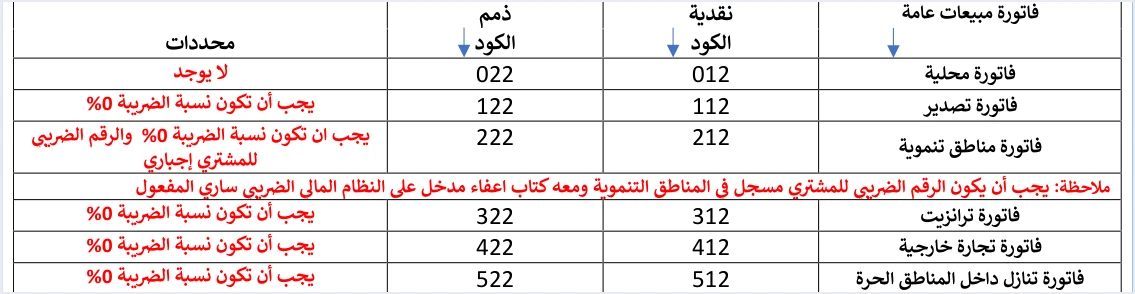
فالرمز 012 لا يعني «فاتورة نقدية» بإطلاق، بل فاتورة ضريبة مبيعات عامة محلية نقدية. والفرق بين النقدية والذمم في الحقول الإلزامية، وأهمها اسم المشتري، مشروح في مقال الفاتورة النقدية وفاتورة الذمم.
أما قيمة عنصر نوع الفاتورة نفسه فتبين هل الفاتورة جديدة أم فاتورة إرجاع، وهي 388 للجديدة و381 للإرجاع. وفاتورة الإرجاع تعدّ قانونيًا إشعارًا دائنًا، وتحمل رمز الفاتورة الأصلية نفسه. ولا يحدد الإصدار 1.5 من الدليل قيمة ثالثة، فلا يوجد إشعار مدين في نظام الفوترة الوطني.
فاتورة ضريبة المبيعات العامة على البوابة أو من خلال الربط
يحدد دليل الانضمام الصادر عن الدائرة مسارين بعد إنشاء الحساب، هما مسار إصدار الفواتير من المنصة لمن لا يملك برنامجًا محاسبيًا، ومسار ربط الأجهزة لمن يملكه. وهما مساران بديلان لا خطوتان متتاليتان.
على البوابة يدخل المكلف بالمستخدم الفرعي، لأن المستخدم الرئيسي لا يرى خيار «تنظيم فاتورة». ثم يختار «نقدي» أو «ذمم»، ويملأ بيانات الفاتورة والمشتري، ويضيف كل سلعة أو خدمة بزر «إضافة»، ثم يضغط «إصدار». والنموذج الذي يعرضه دليل تنظيم الفاتورة لعام 2026 نموذج مستخدم فرعي مسجل في الضريبة العامة، ويظهر في جزء السلعة أو الخدمة حقل إلزامي اسمه «نسبة الضريبة العامة» تُختار قيمته من قائمة. والخطوات كاملة في مقال إصدار فاتورة من نظام الفوترة الوطني.
ومن خلال الربط يختار المستخدم الرئيسي خيار «ربط الأجهزة»، ويدخل اسم مستخدم ويختار تسلسل مصدر الدخل، فيولّد النظام رقم المستخدم (Client ID) والمفتاح السري (Secret Key)، ثم يستكمل المكلف المتطلبات الفنية مع مبرمج نظامه أو مزود الحلول التقنية لديه. بعدها يرسل البرنامج المحاسبي الفاتورة في ملف XML وفق معيار UBL 2.1، بترميز Base64 داخل طلب إلى النظام. وتعود الاستجابة بحالة الفاتورة في EINV_STATUS، فإذا قُبلت عاد معها رمز QR في EINV_QR، ويشترط الدليل إظهاره على فاتورة البائع.
وللاختيار بين المسارين أثر على البوابة. فدليل الأسئلة والأجوبة الصادر عن الدائرة يذكر أن المستخدم الفرعي يفقد خيار «تنظيم فاتورة» إذا نُقر خيار ربط الأجهزة، وأن فك الربط طلب دعم فني يُقدَّم للدائرة لمن ليس لديه نظام محاسبي وربط بالخطأ. ويقول الدليل نفسه «اما من يمتلك نظام محاسبي يلزمه ربط نظامه مع نظام الفوترة».
قائمة تحقق قبل إرسال فاتورة ضريبة المبيعات العامة
تجمع القائمة التالية ما سبق في أسئلة يجيب عنها المحاسب قبل أن تخرج الفاتورة من برنامجه أو من البوابة.
- هل المنشأة مسجلة في ضريبة المبيعات؟ إن لم تكن مسجلة فالفاتورة الصحيحة فاتورة الدخل، والنظام يرفض النوع الذي لا يتناسب مع التسجيل.
- هل الرمز ينتهي بالرقم 2؟ يكون الرمز 012 للفاتورة المحلية النقدية و022 لفاتورة الذمم المحلية، وللأنواع الأخرى رموزها في الجدول أعلاه.
- هل لكل بند فئة ونسبة؟ تكون الفئة S لنسبة غير الصفر، وZ للمعفى وO للخاضع لنسبة الصفر عند 0%.
- هل نوع التعامل غير محلي؟ في التصدير والترانزيت والتجارة الخارجية والتنازل داخل المناطق الحرة والمناطق التنموية تكون النسبة 0% بالفئة O لجميع السلع، وتحتاج المناطق التنموية رقم المشتري الضريبي وكتاب إعفاء ساري المفعول.
- هل حُسبت الضريبة بعد الخصم؟ قيمة الضريبة هي قيمة البند بعد الخصم في نسبة الضريبة، ما لم تكن خاصية سعر المستهلك مفعّلة وسعر المستهلك أعلى من سعر الوحدة.
- هل الخصم موزع على البنود؟ لا يقبل النظام خصمًا مستقلًا على مستوى الفاتورة.
- هل تطابق المجاميع البنود؟ مجموع الضريبة في الرأس يساوي مجموع ضرائب البنود، والمستحق يساوي مجموع مبالغ البنود شاملة الضريبة.
- هل اسم المشتري مطلوب؟ هو مطلوب دائمًا في فاتورة الذمم، وفي الفاتورة النقدية إذا كانت قيمتها أكثر من 10 آلاف دينار أو ما يعادلها بالعملات الأجنبية.
وللصورة الكاملة عن النظام وطريقة ربط منشأتك به، اقرأ مقال نظام الفوترة الوطني الإلكتروني في الأردن، أو تعرّف على قيود ونظام الفوترة الوطني.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
من يصدر فاتورة ضريبة المبيعات العامة في الأردن؟
يصدرها البائع المسجل في ضريبة المبيعات لدى دائرة ضريبة الدخل والمبيعات. أما البائع غير المسجل فيصدر فاتورة الدخل، وهي فاتورة بلا ضريبة على بنودها.
هل تحمل فاتورة الدخل ضريبة مبيعات؟
لا تحمل فاتورة الدخل ضريبة مبيعات، فلا يوجد في بنودها جزء للضريبة ولا مجموع للضريبة في رأسها. وتنتهي رموزها بالرقم 1، مثل 011 و021.
ما رمز فاتورة ضريبة المبيعات العامة المحلية؟
يكون الرمز 012 للفاتورة المحلية النقدية و022 لفاتورة الذمم المحلية. وتدل الخانة الثالثة 2 على عائلة ضريبة المبيعات العامة في كل الأنواع، من 012 و022 إلى 512 و522.
هل تجمع فاتورة واحدة بندًا خاضعًا وبندًا معفى؟
تجمعهما، فمثال فاتورة المبيعات العامة في الدليل التقني يضم بندًا بالفئة S ونسبة 7% وبندًا معفى بالفئة Z ونسبة 0% في فاتورة واحدة.
هل أستطيع إصدار فاتورة ضريبة المبيعات العامة من البوابة بعد ربط برنامجي المحاسبي؟
يفقد المستخدم الفرعي خيار «تنظيم فاتورة» بعد ربط الأجهزة، بحسب دليل الأسئلة والأجوبة الصادر عن الدائرة. وفك الربط طلب دعم فني لمن ليس لديه نظام محاسبي وربط بالخطأ، وليس إعدادًا يغيره المكلف بنفسه.
كيف أصحح فاتورة ضريبة مبيعات عامة صدرت بخطأ؟
تصححها بفاتورة إرجاع بالقيمة 381 وبرمز الفاتورة الأصلية نفسه. ويكون الإرجاع على الكميات فقط، وببيانات المشتري نفسها، ولا يتجاوز الكمية المبيعة في الفاتورة الأصلية.
المراجع
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5، 2026.
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات الانضمام إلى نظام الفوترة الوطني الإلكتروني الأردني، إصدار 2026.
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات تنظيم الفاتورة في نظام الفوترة الوطني الإلكتروني الأردني، إصدار 2026.
- دائرة ضريبة الدخل والمبيعات، دليل الأسئلة والأجوبة لنظام الفوترة الوطني، 2026.
- نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 وتعديلاته، النسخة الموحدة 2023.




