


أغلب ما يلتزم به البائع في الأردن عند إصدار الفاتورة يعود في أصله إلى نص واحد هو نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 وتعديلاته. من هذا النص تأتي البيانات الإلزامية في الفاتورة، ومدة حفظها، ووقت إصدارها، واعتماد الفاتورة الصادرة عن نظام الفوترة الوطني أو عن برنامج مربوط به.
الجواب المباشر: النظام صادر بمقتضى الفقرة (و) من المادة (23) من قانون ضريبة الدخل رقم (34) لسنة 2014، ويتألف من ست عشرة مادة تنظم شكل الفاتورة ومحتواها وحفظها، وتحيل العقوبات إلى قانون ضريبة الدخل نفسه، وتترك التفاصيل التنفيذية لتعليمات يصدرها وزير المالية.
يشرح هذا الدليل المواد بلغة مبسطة وبترتيبها في النص الموحد الذي تنشره دائرة ضريبة الدخل والمبيعات، مع اقتباس العبارات القانونية القصيرة كما وردت. ولا يغني عن قراءة النص الرسمي، ولا يتوسع في سقوف الاستثناء أو مبالغ الغرامات، فلكل منهما مقاله المخصص في هذا المسار.
ما هو نظام تنظيم شؤون الفوترة والرقابة عليها؟
نظام تنظيم شؤون الفوترة والرقابة عليها تشريع ثانوي، أي نظام يصدر بمقتضى قانون. وتنص ترويسته على أنه «صادر بمقتضى الفقرة (و) من المادة (23) من قانون ضريبة الدخل رقم (34) لسنة 2014». ولهذا تعود مواده إلى قانون ضريبة الدخل في كل ما لم يعرّفه أو لم يحدده بنفسه، ومن ذلك العقوبات.
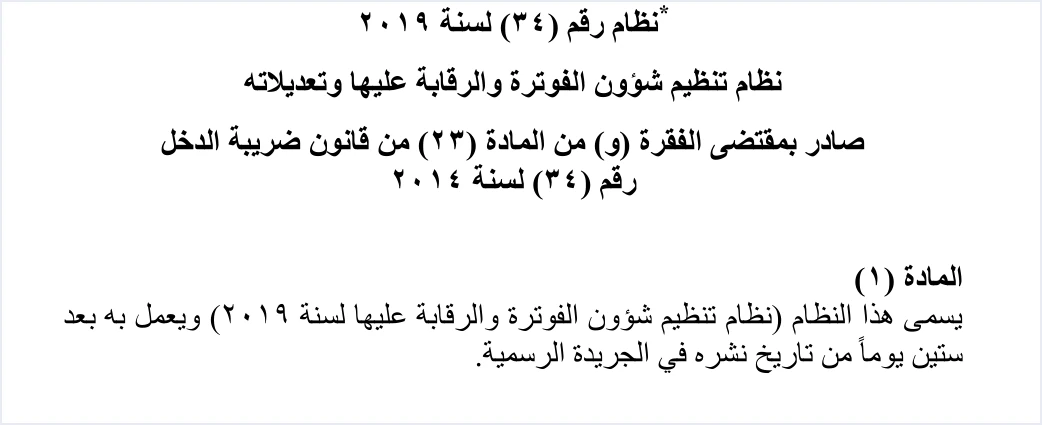
انتبه إلى تشابه الرقمين. فالرقم (34) لسنة 2019 هو رقم النظام، والرقم (34) لسنة 2014 هو رقم القانون الذي صدر النظام بمقتضاه. هما نصان مختلفان، وحين يرد في النظام لفظ «القانون» فالمقصود قانون ضريبة الدخل.
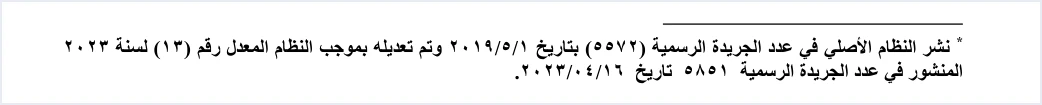
أما النشر والتعديل فتوردهما حاشية الصفحة الأولى من النص الموحد:
- النشر. نُشر النظام الأصلي في الجريدة الرسمية، العدد (5572)، بتاريخ 1/5/2019. وتنص المادة الأولى على أنه «يعمل به بعد ستين يوماً من تاريخ نشره في الجريدة الرسمية».
- التعديل. عُدّل بموجب النظام المعدل رقم (13) لسنة 2023، المنشور في الجريدة الرسمية، العدد (5851)، بتاريخ 16/4/2023.
والنص الموحد الذي تنشره الدائرة يدمج التعديل في المواد ولا يميّز المواد المعدلة من غيرها. لذلك يشرح هذا الدليل النص بصيغته النافذة كما تنشرها الدائرة، ولا يقارنه بالنسخة الأصلية لعام 2019.
وللنظام نص تنفيذي مرافق هو تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019، صدرت استنادًا إلى الفقرة (أ) من المادة (11) والمادة (16) منه. وللصورة الأوسع عن النظام الإلكتروني الذي يطبّق هذه الأحكام، راجع قسم الأساس القانوني في دليل نظام الفوترة الوطني الإلكتروني في الأردن.
خريطة المواد الست عشرة
قبل الدخول في التفاصيل، هذا موضوع كل مادة في سطر واحد:
المادتان 1 و2: الاسم والتعريفات
تحدد المادة الأولى اسم النظام ومدة بدء العمل به، وقد مرّ ذكرها. أما المادة الثانية فتضع المعاني التي تُقرأ بها بقية المواد. فالقانون هو قانون ضريبة الدخل، والوزير هو وزير المالية، والدائرة هي دائرة ضريبة الدخل والمبيعات، والمدير هو مديرها العام، والشخص هو الشخص الطبيعي أو الاعتباري.
وفي التعريفات الأخرى تفاصيل تستحق الانتباه:
- السلعة. كل مادة طبيعية أو منتج حيواني أو زراعي أو صناعي، «بما في ذلك الطاقة الكهربائية».
- الخدمة. كل عمل يقوم به الشخص «لقاء بدل» أو تقديم منفعة إلى الغير، ولا يشمل تزويد سلعة «إلا إذا كانت هذه السلعة لازمة لتقديم الخدمة».
- بيع السلعة. لا يقتصر على نقل الملكية مقابل ثمن. فهو يشمل النقل «بدون بدل»، ويشمل كذلك «استعمال السلعة من قبل المكلف لأغراضه الخاصة» أو تمكين الغير من ذلك.
- بيع الخدمة. أداء الخدمة أو تقديمها أو توريدها من البائع إلى المشتري «لقاء بدل». فالخدمة المجانية لا تدخل في هذا التعريف، بخلاف السلعة المجانية.
- الفاتورة. وثيقة صادرة عن البائع تبيّن وصف السلعة أو الخدمة والسعر والكمية، ومقدار الضريبة العامة على المبيعات «في حال كان من المكلفين المسجلين في ضريبة المبيعات». فالبائع غير المسجل يصدر فاتورة لا تحمل مبلغ ضريبة.
وتضيف الفقرة (ب) أن تعريفات القانون تُعتمد حيثما ورد النص عليها في النظام ما لم تدل القرينة على غير ذلك. وهذه التعريفات تعريفات لهذا النظام. فإن أردت معرفة أثر بيع ما على ضريبة المبيعات العامة، فالمرجع قانون الضريبة العامة على المبيعات لا هذه المادة.
المادة 3: وقت البيع هو وقت الفاتورة
تنص المادة الثالثة على أن وقت بيع السلعة أو الخدمة وتاريخه «هما وقت وتاريخ تحقق واقعة بيع أي منهما». وتعود الفقرة (د) من المادة الخامسة لتلزم البائع بإصدار الفاتورة «عند تحقق واقعة البيع».
والأثر العملي أن تاريخ الفاتورة يتبع تاريخ البيع الفعلي. فالأصل أن تصدر الفاتورة مع البيع، لا أن تُجمَّع المبيعات وتصدر فواتيرها في نهاية الأسبوع أو الشهر، إلا في الحالة الخاصة التي تنظمها المادة السابعة بموافقة مسبقة من المدير.
المادة 4: الفاتورة التي يعتمدها النظام
هذه المادة هي الصلة القانونية بين نظام تنظيم شؤون الفوترة والرقابة عليها ونظام الفوترة الوطني الإلكتروني. وفيها فقرتان:
- الفقرة (أ). «تعتمد الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني». فالطريقان المقبولان هما الإصدار من نظام الفوترة الوطني مباشرة، أو الإصدار من برنامج مربوط به.
- الفقرة (ب). تتولى الدائرة إصدار الفاتورة وتنظيمها من خلال البرنامج «أو الربط المباشر مع البرنامج وفقاً للخطة الزمنية المعدة لهذه الغاية».
وعبارة «الخطة الزمنية» في الفقرة (ب) تقرن الربط المباشر بخطة زمنية تُعدّ لهذه الغاية. ولا يذكر النص تاريخ هذه الخطة ولا مضمونها، فلا يُستخرج من هذه المادة أي موعد.
وإن كنت تُصدر فواتيرك من برنامج محاسبي، فالسؤال التالي هو: هل ربط البرنامج المحاسبي بنظام الفوترة الوطني إلزامي؟
المادة 5: بيانات الفاتورة وتسليمها
المادة الخامسة أطول مواد النظام وأكثرها أثرًا في العمل اليومي. تلزم الفقرة (أ) بائع أي سلعة أو خدمة «لا تقل قيمتها عن دينار واحد» بتنظيم فاتورة «من نسختين على الأقل»، تحتوي على خمسة بيانات:
- الرقم المتسلسل للفاتورة.
- اسم البائع كاملًا وعنوانه.
- الرقم الضريبي للبائع إذا كان مسجلًا في ضريبة المبيعات، والرقم الوطني إذا لم يكن مسجلًا.
- تاريخ تنظيم الفاتورة وإصدارها.
- نوع السلعة أو الخدمة المبيعة وكميتها وقيمتها، والقيمة الإجمالية للفاتورة.
ثم تضيف بقية الفقرات ثلاثة أحكام:
- اسم المشتري. يجب أن يظهر بوضوح إذا كان البيع آجلًا أو بالتقسيط أو على دفعات (الفقرة ب).
- نسخة المشتري. تُسلَّم إليه «وفقاً للطريقة المستخدمة في تنظيم وإصدار الفواتير»، وتبقى النسخ الأخرى لدى البائع (الفقرة ج/1). فمن يصدر فواتيره إلكترونيًا يسلّم نسخة المشتري بالطريقة نفسها.
- إثبات الاستلام. إذا زادت قيمة الفاتورة على (10000) دينار، يُثبت البائع استلام المشتري لها (الفقرة ج/2). والحكم يبدأ بما زاد على هذا المبلغ، لا بما يساويه.
المادتان 6 و7: سجل الفواتير والفاتورة اليومية
تلزم المادة السادسة كل شخص ملزم بإصدار الفاتورة بإعداد سجل ورقي أو محوسب لفواتير البيع، «مروساً باسم البائع»، يتضمن أربعة بيانات: رقم صفحة السجل، واسم المشتري، ورقم الفاتورة، ومجموع قيمتها.
وتجيز المادة السابعة للأسواق التجارية أو أي جهة أخرى تنظيم «فاتورة إجمالية لكل يوم» تشمل مبيعاتها اليومية كلها. ولهذا الخيار شرطان: طلب تقدّمه الجهة، وموافقة المدير المسبقة. وتنص المادة على أن ذلك يُنظَّم «بموجب تعليمات يصدرها الوزير لهذه الغاية». والإجراء التفصيلي إذن في تلك التعليمات لا في النظام، فاستوضحه من الدائرة قبل أن تبني عليه طريقة عملك.
المادتان 8 و9: الحفظ أربع سنوات ونقل البيانات
توجب المادة الثامنة حفظ الفاتورة أربع سنوات تبدأ من آخر التواريخ الثلاثة التالية:
- تاريخ انتهاء الفترة الضريبية التي صدرت فيها الفاتورة.
- تاريخ تقديم الإقرار الضريبي.
- تاريخ تبليغ الإشعار بنتيجة إقرار تقدير إداري.
وإذا قام نزاع على الفاتورة أو على مقدار الضريبة المستحقة أو على أي غرامات ومبالغ متعلقة بها، يستمر الحفظ إلى حين البت في النزاع أو صدور قرار قطعي من المحكمة. ويضيف النص أن مدة الحفظ «في الأحوال جميعها» لا تقل عن أربع سنوات. فالسنوات الأربع حد أدنى لا يقصّره النزاع.
وتنص الفقرة (ب) على أن بيانات برنامج الفوترة الوطني الإلكتروني تُعتمد «بدلاً من الاحتفاظ بالفاتورة ورقياً». وهذا لا يلغي واجب الحفظ، لكنه يجعل البيانات المحفوظة في نظام الفوترة الوطني بديلًا مقبولًا عن الأرشيف الورقي.
أما المادة التاسعة فتلزم كل بائع بتمكين الدائرة من نقل البيانات والمعلومات المتعلقة بالفواتير ومحتوياتها إلكترونيًا، على أن تتولى هذه المسؤولية «الوحدة المنشأة في الدائرة». وهي الوحدة التي تعود إليها المادة الرابعة عشرة.
المادة 10: البائع والمشتري مسؤولان معًا
تضع المادة العاشرة مسؤولية مطابقة بيانات الفاتورة للواقع الفعلي للبيع «على كل من البائع والمشتري على حد سواء»، وكل منهما مسؤول عن الفواتير غير المطابقة للواقع.
فالمشتري ليس طرفًا سلبيًا يستلم الفاتورة فحسب. إذا استلم فاتورة لا تعكس ما اشتراه فعلًا، من حيث الكمية أو القيمة أو نوع السلعة، فهو شريك في المسؤولية عنها. ولهذا يحسن بالمحاسب أن يراجع فواتير الموردين عند استلامها، لا عند إعداد الإقرار.
المواد 11 و12 و13: حالات خاصة في تطبيق النظام
المادة 11. تستثني فئات محددة من إصدار الفاتورة، بحسب النشاط المسجل والممارَس فعلًا وبسقف مبيعات سنوي، وتجيز للوزير إضافة فئات أخرى بتعليمات. ويرتبط بالاستثناء حكمان:
- إذا توافرت أدلة كافية على أن مبيعات شخص غير ملزم تزيد على الحد، «فللمدير إلزامه» بإصدار الفاتورة وتسري عليه أحكام النظام (الفقرة ب). فالاستثناء ليس وضعًا دائمًا.
- يجوز للجهة المستثناة أن تطلب خطيًا إصدار الفاتورة، «وتسري عليه في هذه الحالة الأحكام الواردة في هذا النظام» (الفقرة ج). فمن ينضم طوعًا يلتزم بالنظام كاملًا.
الفئات المستثناة وسقوفها بالتفصيل في الإعفاء من نظام الفوترة الوطني، والصورة الكاملة لمن يشمله التطبيق في الفئات الملزمة بالتسجيل في نظام الفوترة الوطني.
المادة 12. يجوز للمدير، بناءً على توصية «لجنة فنية يشكلها في الدائرة» وبطلب خطي من البائع أو من أي جهة تسري عليها أحكام النظام، أن يعدّل البيانات الواردة في الفواتير أو يصدر «نماذج فواتير» تتفق وطبيعة نشاط البائع. وهذه المادة تفيد الأنشطة التي لا تناسبها البيانات الخمسة بصيغتها العامة.
المادة 13. «على الرغم مما ورد في هذا النظام» تُعتمد عقود الإيجار بدلًا من الفواتير، بشرط أن تحتوي على البيانات المحددة في المادة الخامسة. فالعقد الذي يتضمن هذه البيانات يقوم مقام الفاتورة بنص هذه المادة.
المواد 14 و15 و16: الرقابة والعقوبات والتعليمات
المادة 14. تتولى الدائرة متابعة تطبيق شؤون الفوترة والرقابة على تطبيق أحكام النظام (الفقرة أ). وتُنشأ في الدائرة «وحدة تتولى مسؤولية شؤون الفوترة»، ومن مهامها ربط أنظمة الفواتير بين البائعين والدائرة، ونقل البيانات من الأنظمة الإلكترونية المستخدمة للفواتير «إلى نظام مركزي في الدائرة» (الفقرة ب). والنص يسمّيها «وحدة» ولا يذكر لها اسمًا آخر.
المادة 15. «يعاقب كل من لم يلتزم بإصدار الفاتورة وفق أحكام هذا النظام بالعقوبات المنصوص عليها في القانون». فالنظام لا يحدد مبلغًا لأي غرامة، ويحيل إلى قانون ضريبة الدخل رقم (34) لسنة 2014. والمواد التي تحدد الغرامات وطريقة احتسابها مشروحة في غرامات عدم الالتزام بنظام الفوترة الوطني.
المادة 16. يصدر وزير المالية «بناء على تنسيب المدير» التعليمات اللازمة لتنفيذ أحكام النظام، «على أن يتم نشرها في الجريدة الرسمية». وبموجب هذه المادة والفقرة (أ) من المادة 11 صدرت تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019، ومنها القائمة التفصيلية للفئات المستثناة.
كيف تطبّق نظام تنظيم شؤون الفوترة والرقابة عليها في عملك اليومي
إذا جمعت المواد السابقة في قائمة عملية، فهذا ما يطلبه النظام من البائع الملزم:
- أصدر الفاتورة من مصدر تقبله المادة 4. إما من نظام الفوترة الوطني مباشرة، وإما من برنامج محاسبي مربوط به.
- أصدرها وقت البيع. تاريخ الفاتورة هو تاريخ تحقق واقعة البيع (المادتان 3 و5/د).
- راجع البيانات الخمسة في كل فاتورة، وأضف اسم المشتري في البيع الآجل أو بالتقسيط أو على دفعات.
- سلّم نسخة المشتري بطريقة الإصدار نفسها، واحتفظ بإثبات الاستلام إذا زادت الفاتورة على 10000 دينار.
- احتفظ بالفواتير أربع سنوات على الأقل من آخر التواريخ الثلاثة، وأطول من ذلك إذا قام نزاع.
- راجع فواتير الموردين عند استلامها، لأن المسؤولية عن مطابقتها مشتركة (المادة 10).
والبند الأول هو ما يحدد شكل العمل كله. فمن يصدر فواتيره من برنامج محاسبي يحتاج إلى أن يكون البرنامج مربوطًا بنظام الفوترة الوطني. وبرنامج قيود المحاسبي متكامل مع نظام الفوترة الوطني.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
ما الأساس القانوني لنظام تنظيم شؤون الفوترة والرقابة عليها؟
صدر النظام بمقتضى الفقرة (و) من المادة (23) من قانون ضريبة الدخل رقم (34) لسنة 2014، كما تنص ترويسة النص الموحد الذي تنشره دائرة ضريبة الدخل والمبيعات.
متى بدأ العمل بالنظام؟
نُشر النظام الأصلي في الجريدة الرسمية، العدد (5572)، بتاريخ 1/5/2019. وتنص المادة الأولى على أنه يُعمل به بعد ستين يومًا من تاريخ نشره.
هل عُدّل النظام منذ صدوره؟
نعم، بموجب النظام المعدل رقم (13) لسنة 2023 المنشور في الجريدة الرسمية، العدد (5851)، بتاريخ 16/4/2023. والنص الموحد الذي تنشره الدائرة يدمج التعديل ولا يميّز المواد المعدلة، فالمرجع هو النص بصيغته النافذة.
هل يحدد النظام مبالغ الغرامات؟
لا. تنص المادة (15) على معاقبة من لم يلتزم بإصدار الفاتورة «بالعقوبات المنصوص عليها في القانون»، أي قانون ضريبة الدخل. والنظام نفسه لا يذكر أي مبلغ.
كم سنة يجب الاحتفاظ بالفواتير؟
أربع سنوات على الأقل من آخر هذه التواريخ الثلاثة: انتهاء الفترة الضريبية التي صدرت فيها الفاتورة، وتقديم الإقرار، وتبليغ إشعار التقدير الإداري. وفي حال النزاع يستمر الحفظ حتى البت فيه. وتُعتمد بيانات نظام الفوترة الوطني بدلًا من الحفظ الورقي.
هل يكفي عقد الإيجار بدلًا من الفاتورة؟
نعم، بموجب المادة (13)، بشرط أن يحتوي العقد على البيانات والمعلومات التي تحددها المادة (5) من النظام.
المراجع
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، النص الموحد (5 صفحات).
- دائرة ضريبة الدخل والمبيعات، تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 وما طرأ عليها من تعديل.
- قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته.




