


يتقاطع سند القبض والفاتورة في الأردن عند سؤال يطرحه البائع حين يقبض ثمن ما باعه. فهل يكفي أن يسلّم المشتري سندًا بالمبلغ المقبوض؟ والجواب في نصوص الفوترة الأردنية أن السند لا يقوم مقام الفاتورة، إلا في حالة واحدة نصت عليها تعليمات شؤون الفوترة للمحامين.
فالالتزام العام في المادة (2) من التعليمات هو تنظيم «فاتورة أصولية» لكل سلعة أو خدمة لا تقل قيمتها عن دينار واحد. والفاتورة التي يعتمدها النظام هي الفاتورة الإلكترونية الصادرة عن نظام الفوترة الوطني أو عن برنامج مربوط به.
يعرض هذا المقال ما يقوله النصان عن الفاتورة، وكيف يؤكد استثناء المحامين القاعدة العامة بدل أن ينقضها، وأين يقع سند القبض من الفاتورة في عملية البيع. ويختم بما لا تحسمه النصوص، وبقائمة تحقق قبل أن تسلّم عميلك سندًا.
سند القبض والفاتورة في الأردن: ما تقوله النصوص باختصار
تقوم الإجابة على نصين تنشرهما دائرة ضريبة الدخل والمبيعات، هما نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 وتعديلاته، وتعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019. ومنهما تخرج أربع نقاط:
- الأصل فاتورة أصولية. تلزم المادة (2) من التعليمات بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد بتنظيم فاتورة أصولية، ما لم يكن مستثنى.
- النظام لا يذكر سند القبض. لا ترد عبارة «سند قبض» في النص الموحد للنظام الذي تنشره الدائرة، بمواده الست عشرة.
- التعليمات تذكره للمحامين. تعتمد المادة (6) من التعليمات إيصال المقبوضات أو أي سند قبض للمحامي، ضمن سقف وغاية محددين.
- الفاتورة مرتبطة بالبيع لا بالقبض. توجب المادة (5/د) من النظام إصدار الفاتورة «عند تحقق واقعة البيع».
ما الفاتورة التي يطلبها نظام تنظيم شؤون الفوترة؟
يعرّف النظام الفاتورة في المادة (2) بأنها «وثيقة صادرة عن البائع تبين وصفاً للسلعة أو الخدمة المقدمة والسعر والكمية المبيعة ومقدار الضريبة العامة على المبيعات المحتسبة على الفاتورة في حال كان من المكلفين المسجلين في ضريبة المبيعات».
التعريف مبني على مضمون البيع نفسه. فهو يطلب وصف السلعة أو الخدمة، وسعرها، والكمية المبيعة، والضريبة إن كان البائع مسجلًا في ضريبة المبيعات. ولا يجعل المبلغ المقبوض أساسًا للوثيقة.
ثم تفصّل المادة (5/أ) ما يجب أن تحتويه الفاتورة، وتوجب تنظيمها «من نسختين على الأقل». والبيانات الخمسة هي:
- الرقم المتسلسل للفاتورة.
- اسم البائع كاملًا وعنوانه.
- الرقم الضريبي للبائع إذا كان مسجلًا في ضريبة المبيعات، والرقم الوطني إذا لم يكن مسجلًا.
- تاريخ تنظيم الفاتورة وإصدارها.
- بيان نوع السلعة أو الخدمة المبيعة وكميتها وقيمتها والقيمة الإجمالية للفاتورة.
وقاعدة الدينار الواحد والنسختين مشروحة في مقال الحد الأدنى للفاتورة في الأردن.
ولا يكفي المضمون وحده. فالمادة (4/أ) تحدد القناة التي تصدر منها الفاتورة المعتمدة: «لغايات تنفيذ أحكام هذا النظام تعتمد الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني». فالفاتورة غير الصادرة عبر نظام الفوترة الوطني لا تُعتمد مستندًا ضريبيًا.
لماذا لا يغني سند القبض عن الفاتورة الأصولية؟
تنص المادة (2) من التعليمات على أنه «يتوجب على بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد تنظيم فاتورة أصولية»، ما لم يكن مستثنى بموجب المادة (11) من النظام أو بموجب التعليمات. والنص يسمّي طريقي الاستثناء، فلا يُستثنى البائع من الفاتورة إلا عبر أحدهما.
ويمكن قراءة موقف سند القبض من ثلاث زوايا تقدمها النصوص نفسها:
- زاوية النص. لا يوجد في النظام نص يعتمد سند القبض مكان الفاتورة. والنص الوحيد في التعليمات الذي يذكره خاص بالمحامين.
- زاوية القناة. يعرّف الدليل التقني للربط مع نظام الفوترة الوطني (الإصدار 1.5) رمزين لنوع المستند، هما الفاتورة الجديدة (388) وفاتورة الإرجاع (381). وليس بينهما مستند اسمه سند قبض.
- زاوية التوقيت. يوثّق سند القبض بطبيعته مبلغًا قُبض، بينما تربط المادة (5/د) الفاتورة بواقعة البيع. والوقتان قد يختلفان كما يتبين في البيع الآجل.
وفي المادة (5/ج/2) تفصيل يوضح الفرق بين المستندين. فهي تنص على أنه «إذا زادت قيمة الفاتورة على (10000) دينار يثبت البائع استلامها من قبل المشتري». والمقصود هنا استلام المشتري للفاتورة نفسها، لا قبض البائع للثمن. فإثبات قبض المال لا يحل محل إثبات تسليم الفاتورة.
المادة 6 من التعليمات: الاستثناء الذي يؤكد القاعدة
تفتتح المادة (6) من التعليمات بعبارة «تعتمد الآلية المحددة أدناه لتنظيم شؤون الفوترة على المحامين كما يلي». ثم تنص الفقرة (أ) على أنه «يعتمد إيصال المقبوضات أو أي سند قبض لغايات احتساب الضريبة بدلاً عن الفاتورة المنصوص عليها في أحكام المادة (5)» من النظام، لكل محامٍ لا تتجاوز إيراداته المقبوضة 50,000 دينار سنويًا.
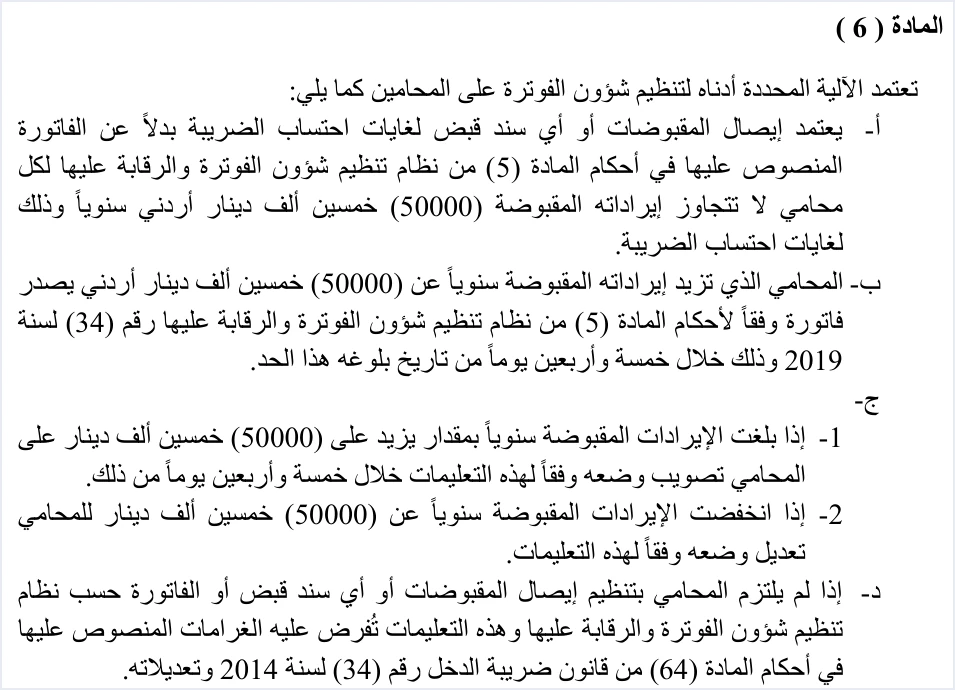
يحمل هذا النص ثلاثة قيود متراكبة:
- قيد الفئة. الآلية «على المحامين» بلفظ النص، فلا يقاس عليها غيرهم من أصحاب المهن.
- قيد السقف. الاعتماد مشروط بألا تتجاوز الإيرادات المقبوضة السقف السنوي، ومن تجاوزه انتقل إلى الفاتورة.
- قيد الغاية. يعتمد السند «لغايات احتساب الضريبة»، وتكرر الفقرة العبارة نفسها في آخرها.
ولماذا نقول إن الاستثناء يؤكد القاعدة؟ لأن التعليمات احتاجت إلى نص صريح كي تقبل سند القبض من مهنة واحدة، وضمن سقف وغاية. ولو كان السند يكفي عن الفاتورة لكل بائع لما احتاجت إلى هذا النص. وهذه قراءة لبناء النص، لا حكم صريح ورد فيه.
أما آلية المحامين بتفاصيلها، من حساب السقف إلى مهلة الانتقال إلى الفاتورة والغرامة عند عدم الالتزام، فمشروحة في مقال الفوترة الإلكترونية للمحامين في الأردن. ومواد التعليمات كلها مشروحة في مقال تعليمات شؤون الفوترة والرقابة عليها رقم 1 لسنة 2019.
نصوص أخرى تعتمد مستندًا مكان الفاتورة
المادة (6) من التعليمات ليست النص الوحيد الذي يستعمل لفظ «بدلاً». ففي النظام نصان آخران يستعملانه، ومقارنتهما بنص المحامين توضح حدود كل منها:
مرِّر الجدول أفقيًا لعرض بقية الأعمدة
تختلف المادة (13) عن نص المحامين في شرطها. فهي تنص على أنه «على الرغم مما ورد في هذا النظام تعتمد عقود الإيجار التي تحتوي على البيانات والمعلومات المحددة في المادة (5) من هذا النظام بدلاً من الفواتير». فالعقد يُعتمد لأنه يحمل بيانات الفاتورة نفسها، لا لأنه مستند من نوع آخر.
أما المادة (8/ب) فلا تتعلق بإصدار الفاتورة أصلًا. فهي تعتمد بيانات نظام الفوترة الوطني بدلًا من الاحتفاظ بالفاتورة ورقيًا، أي أنها تخص الحفظ بعد الإصدار.
وتبقى المادة (12) داخل الفاتورة أيضًا. فهي تجيز للمدير، بناءً على توصية لجنة فنية وبطلب خطي، «تعديل البيانات الواردة في الفواتير أو إصدار نماذج فواتير تتفق وطبيعة نشاط البائع». فالمادة تتيح نماذج فواتير، لا مستندات تحل محلها. وشرح مواد النظام كلها في مقال نظام تنظيم شؤون الفوترة والرقابة عليها رقم 34 لسنة 2019.
أين يقع سند القبض من الفاتورة في عملية البيع؟
تنص المادة (5/د) من النظام على أنه «يتوجب على البائع إصدار وتنظيم الفاتورة عند تحقق واقعة البيع». وتجعل المادة (3) وقت عملية البيع وتاريخها هما وقت تحقق واقعة البيع وتاريخها. فالفاتورة تتبع البيع، والقبض قد يسبقه أو يتأخر عنه. وفي البيع الآجل تصدر الفاتورة عند البيع، ثم يأتي التحصيل لاحقًا على ذمة المشتري. وتوقيت الإصدار عند تحقق واقعة البيع مشروح أيضًا في مقال عرض السعر والفاتورة في نظام الفوترة الوطني.

ويعكس نظام الفوترة الوطني هذا الفصل في أول خطوة من تنظيم الفاتورة. فدليل إجراءات تنظيم الفاتورة يطلب بعد الضغط على «تنظيم فاتورة» اختيار أحد خيارين، «نقدي» للفواتير المدفوعة كاش، و«ذمم» للفواتير التي لم يتم قبضها ومستحقة الدفع لاحقًا.
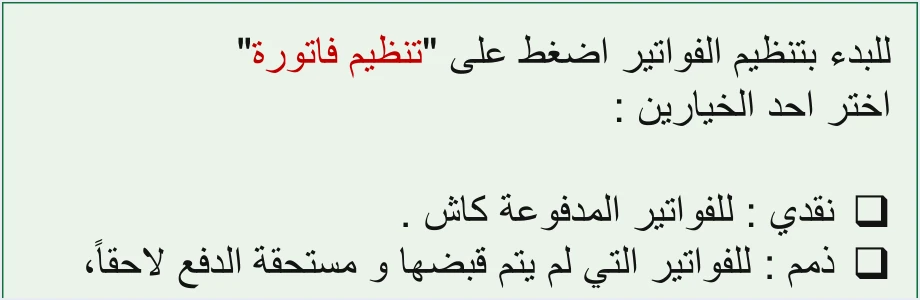
فعدم قبض الثمن لا يؤجل الفاتورة في النظام، بل يغيّر نوعها إلى فاتورة ذمم. وتوجب المادة (5/ب) ذكر اسم المشتري بوضوح في البيع الآجل أو بالتقسيط أو على دفعات. والفرق بين النوعين وحقول كل منهما في مقال الفاتورة النقدية وفاتورة الذمم في نظام الفوترة الوطني.
ماذا يترتب على الاكتفاء بسند القبض؟
لا يحدد نظام الفوترة مبالغ الغرامات. فالمادة (15) منه تنص على أنه «يعاقب كل من لم يلتزم بإصدار الفاتورة وفق أحكام هذا النظام بالعقوبات المنصوص عليها في القانون»، أي قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته. وفي القانون مساران:
- المادة (64). تفرض ضريبة مضافة لا تقل عن 200 دينار ولا تزيد على 500 دينار. ومن حالاتها الامتناع عن إصدار فاتورة أو مستند عند طلبها من قبل المستفيد، وتتضاعف المبالغ في حال التكرار.
- المادة (66). تعدّ من أفعال التهرب الضريبي أن يكون المكلف «لم يصدر فاتورة أصولية». وعقوبتها غرامة تعويضية تعادل مثل الفرق الضريبي، مع الحبس عند التكرار.
وتنص المادة (69) على أن فرض العقوبة أو الغرامة لا يعفي من دفع الضريبة والمبالغ المترتبة. وتحمّل المادة (10) من النظام البائع والمشتري معًا مسؤولية مطابقة بيانات الفاتورة للواقع الفعلي للبيع.
ما لا تحسمه النصوص في سند القبض
تجيب النصوص عن السؤال الأساسي، لكنها تترك مسائل عملية دون جواب صريح. ولا نجيب عنها هنا لأن المصادر التي نعتمدها لا تجيب عنها:
- الدفعة المقدمة قبل البيع. يربط النظام الفاتورة بواقعة البيع، ولا يتناول نصه حالة مبلغ يُقبض قبل أن تتحقق هذه الواقعة.
- الفاتورة المسددة جزئيًا. لا يحدد الدليل التقني للربط هل تُصنّف الفاتورة المسددة جزءًا من قيمتها نقدية أم ذممًا.
- الدفع بالبطاقة أو بالتحويل. يعرّف دليل تنظيم الفاتورة «نقدي» بأنه للفواتير المدفوعة كاش، ولا يذكر في الموضع نفسه وسائل الدفع الأخرى.
- شكل سند القبض لغير المحامين. لا يضع النظام بيانات لسند القبض، لأنه لا يعتمده مستندًا للفوترة أصلًا.
وإذا كانت لأي من هذه المسائل أهمية في عملك، فالمرجع فيها دائرة ضريبة الدخل والمبيعات.
قائمة تحقق قبل أن تسلّم عميلك سند القبض
تقوم القائمة التالية على نصوص النظام والتعليمات ودليل تنظيم الفاتورة، ولا تضيف إليها التزامًا:
- حدّد هل تحققت واقعة البيع. إن تحققت فالفاتورة واجبة الآن، قبضت الثمن أو لم تقبضه.
- أصدر الفاتورة من القناة المعتمدة. والقناة المعتمدة هي نظام الفوترة الوطني أو برنامج مربوط به، وفق المادة (4/أ).
- اختر نوع الدفع الصحيح. «نقدي» إذا قُبض الثمن، و«ذمم» إذا كان مستحق الدفع لاحقًا، مع اسم المشتري في البيع الآجل.
- راجع البيانات الخمسة. وهي المذكورة في المادة (5/أ) من النظام.
- أثبت استلام الفاتورة فوق 10,000 دينار. فالمادة (5/ج/2) تطلب إثبات استلام المشتري للفاتورة، لا إثبات قبض الثمن.
- عامل سند القبض مستندًا للتحصيل. فهو لا يُغني عن الفاتورة إلا للمحامي ضمن شروط المادة (6) من التعليمات.
وحين تصدر الفاتورة من برنامج محاسبي مربوط بالنظام، تجتمع خطوتا الإصدار والقيد في مكان واحد. وقيود متكامل مع نظام الفوترة الوطني، فتُصدر فاتورتك بالدينار الأردني ويرسلها قيود إلى النظام دون أي تدخل يدوي. ويفحص قيود كل فاتورة على مستوى الحقول لحظة إنشائها، ومنها نوع المستند وطريقة الدفع، وينبهك بأي خطأ قبل إرسالها لتقليل حالات الرفض. وتفاصيل التكامل في صفحة قيود ونظام الفوترة الوطني، والصورة العامة في مقال نظام الفوترة الوطني الإلكتروني في الأردن.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
هل يعد سند القبض فاتورة في الأردن؟
لا يعد سند القبض فاتورة وفق نصوص الفوترة الأردنية. فالمادة (2) من التعليمات توجب فاتورة أصولية لكل سلعة أو خدمة لا تقل قيمتها عن دينار واحد، والمادة (4/أ) من النظام تعتمد الفاتورة الإلكترونية الصادرة عن نظام الفوترة الوطني أو عن برنامج مربوط به.
متى يُقبل سند القبض مكان الفاتورة؟
تعتمد المادة (6) من التعليمات إيصال المقبوضات أو أي سند قبض لغايات احتساب الضريبة للمحامي الذي لا تتجاوز إيراداته المقبوضة 50,000 دينار سنويًا. والآلية خاصة بالمحامين بلفظ النص، فلا يقاس عليها غيرهم.
إذا بعت بالآجل، هل أنتظر التحصيل لأصدر الفاتورة؟
توجب المادة (5/د) من النظام إصدار الفاتورة عند تحقق واقعة البيع، لا عند القبض. وفي نظام الفوترة الوطني يُختار في هذه الحالة نوع «ذمم»، المخصص للفواتير التي لم يتم قبضها ومستحقة الدفع لاحقًا.
هل يصدر نظام الفوترة الوطني سند قبض؟
يعرّف الدليل التقني للربط مع نظام الفوترة الوطني (الإصدار 1.5) رمزين لنوع المستند، هما الفاتورة الجديدة (388) وفاتورة الإرجاع (381). ولا يتضمن الدليل مستندًا باسم سند القبض.
هل يكفي إيصال التحويل البنكي عن الفاتورة؟
لا يعتمد النظام أي مستند دفع مكان الفاتورة. فالمستند الذي يعتمده مكانها هو عقد الإيجار المحتوي على بيانات المادة (5)، وتضيف التعليمات في المادة (6) سند القبض للمحامين.
ما غرامة عدم إصدار الفاتورة والاكتفاء بسند القبض؟
يحيل النظام في المادة (15) إلى قانون ضريبة الدخل. فالمادة (64) من القانون تفرض ضريبة مضافة بين 200 و500 دينار تتضاعف عند التكرار، والمادة (66) تعدّ عدم إصدار فاتورة أصولية من أفعال التهرب الضريبي، بغرامة تعادل مثل الفرق الضريبي.
المراجع
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، النص الموحد، المواد (2) و(3) و(4) و(5) و(8) و(10) و(12) و(13) و(15).
- دائرة ضريبة الدخل والمبيعات، تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 وما طرأ عليها من تعديل، المادتان (2) و(6).
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات تنظيم الفاتورة في نظام الفوترة الوطني الإلكتروني الأردني، إصدار 2026، ص5.
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5.
- قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته، المواد (64) و(66) و(69).




