


تحدد تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 التفاصيل التنفيذية التي أحالها نظام تنظيم شؤون الفوترة إلى وزير المالية. ففيها الحد الذي يبدأ عنده وجوب الفاتورة، وبيانات فاتورة المبيعات النقدية، وقائمة الأنشطة التي يستثنيها النص من إصدار الفاتورة ضمن سقوف محددة، وحكم السلعة الموضوعة برسم الأمانة، وآلية خاصة بالمحامين.
باختصار، صدرت هذه التعليمات استنادًا إلى الفقرة (أ) من المادة (11) والمادة (16) من نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019، ويُعمل بها اعتبارًا من 1/7/2019. وهي نص قصير، لكن كل مادة فيه تحسم سؤالًا عمليًا يواجهه البائع عند إصدار الفاتورة.
يشرح هذا المقال المواد من الأولى إلى السادسة بترتيبها في النسخة التي تنشرها دائرة ضريبة الدخل والمبيعات، مع اقتباس العبارات المؤثرة كما وردت. أما النظام نفسه فمشروح مادةً مادةً في مقال نظام تنظيم شؤون الفوترة والرقابة عليها.
ما هي تعليمات شؤون الفوترة والرقابة عليها؟
التعليمات نص تنفيذي يصدر بموجب النظام. فالمادة (16) من النظام تنص على أن «يصدر الوزير بناء على تنسيب المدير التعليمات اللازمة لتنفيذ أحكام هذا النظام على أن يتم نشرها في الجريدة الرسمية». أما الفقرة (أ) من المادة (11) فتذكر، بعد الفئات التي يستثنيها النظام بالاسم، «أي جهات أو فئات أخرى تحدد بموجب التعليمات التي يصدرها الوزير لهذه الغاية».
على هاتين المادتين تستند التعليمات صراحةً، إذ تقول ترويستها إنها «صادرة استناداً لأحكام الفقرة (أ) من المادة (11) والمادة (16)» من النظام. وتسمّي المادة الأولى النص «تعليمات شؤون الفوترة والرقابة عليها لسنة 2019»، وتقرر أنه «يعمل بها اعتباراً من تاريخ 2019/7/1».
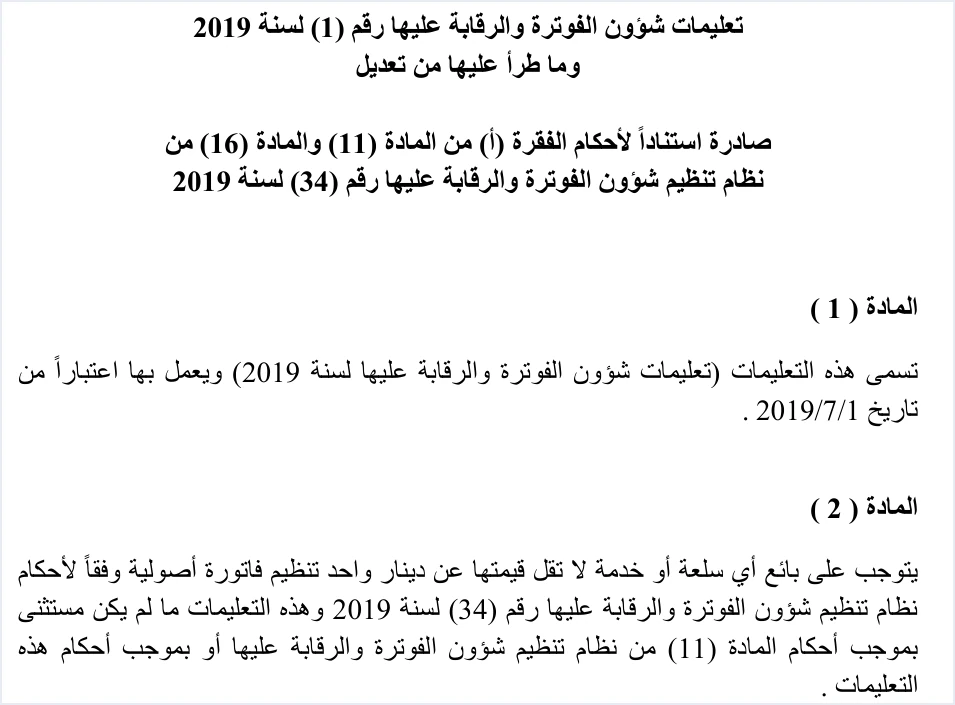
يحمل عنوان النسخة المنشورة عبارة «وما طرأ عليها من تعديل»، لكنها لا تتضمن كل التعديلات اللاحقة، كما يوضح شرح المادة الرابعة. ولأن التعليمات تفصّل ما أحاله إليها النظام، تحيل مادتها الثانية إلى النظام والتعليمات معًا، وتحيل مادتها السادسة في الغرامات إلى قانون ضريبة الدخل رقم (34) لسنة 2014.
مواد التعليمات في سطر واحد
قبل التفاصيل، هذا موضوع كل مادة من المواد التي يشرحها المقال.
المادة 2: قاعدة الدينار الواحد
تنص المادة الثانية على أنه «يتوجب على بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد تنظيم فاتورة أصولية وفقاً لأحكام نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 وهذه التعليمات ما لم يكن مستثنى بموجب أحكام المادة (11) من نظام تنظيم شؤون الفوترة والرقابة عليها أو بموجب أحكام هذه التعليمات».
في هذا النص ثلاثة عناصر يحسن فصلها:
- من يلتزم. «بائع أي سلعة أو خدمة»، فالنص يجمع بائع السلع ومقدم الخدمات في حكم واحد.
- متى يبدأ الالتزام. عند سلعة أو خدمة «لا تقل قيمتها عن دينار واحد»، وهو الحد نفسه الذي تذكره الفقرة (أ) من المادة (5) من النظام.
- من يُستثنى. من استثنته المادة (11) من النظام، أو من استثنته التعليمات نفسها في مادتها الرابعة.
تشترط المادة أن تكون الفاتورة «أصولية وفقاً لأحكام» النظام والتعليمات، فالمعيار هو استيفاء أحكام النصين معًا. ومن هذه الأحكام في النظام النافذ أن الفقرة (أ) من المادة (4) منه تعتمد «الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني».
المادة 3: بيانات فاتورة المبيعات النقدية
تحدد المادة الثالثة ما «يتوجب أن تحتوي» عليه «فاتورة المبيعات النقدية للسلع أو تقديم الخدمات»، وهي خمسة بيانات:
- الرقم المتسلسل للفاتورة.
- اسم البائع وعنوانه.
- الرقم الضريبي للبائع إذا كان مسجلًا في ضريبة المبيعات. فإن لم يكن مسجلًا، فالرقم الوطني للشخص الأردني، و«الرقم المعتمد من الجهة المختصة للشخص غير الأردني».
- تاريخ تنظيم وإصدار الفاتورة.
- بيان نوع السلعة أو الخدمة المبيعة وكميتها وقيمتها، والقيمة الإجمالية للفاتورة.
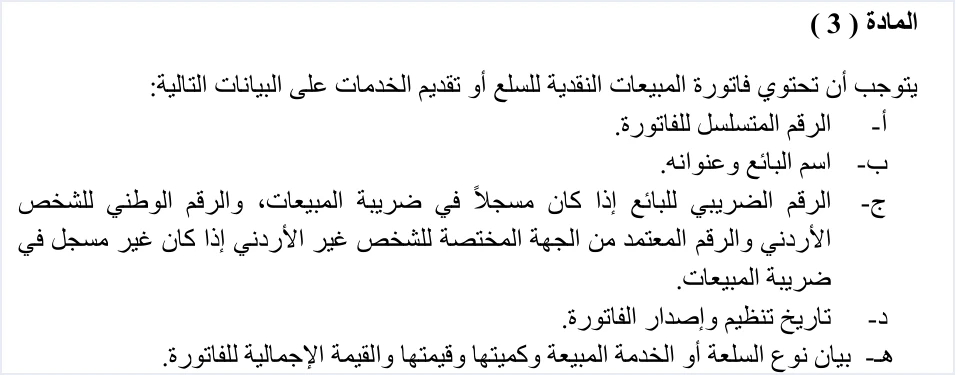
تطابق هذه القائمة البيانات الخمسة في الفقرة (أ) من المادة (5) من النظام. وما تضيفه التعليمات هو تفصيل البند الثالث للبائع غير المسجل في ضريبة المبيعات، إذ تفرّق بين الأردني الذي يذكر رقمه الوطني، وغير الأردني الذي يذكر الرقم المعتمد من الجهة المختصة.
تخص المادة الفاتورة النقدية. أما في البيع الآجل أو بالتقسيط أو على دفعات، فتشترط الفقرة (ب) من المادة (5) من النظام ذكر اسم المشتري بشكل واضح. ولخطوات إدخال هذه البيانات على البوابة، راجع مقال إصدار فاتورة من نظام الفوترة الوطني.
المادة 4: السقوف كما وردت في النص
تبدأ المادة الرابعة بعبارة «يستثنى من تنظيم وإصدار الفاتورة حسب أحكام نظام تنظيم شؤون الفوترة والرقابة عليها والتعليمات الصادرة بموجبه الفئات التالية»، ثم تورد ثلاث فقرات لكل منها سقف سنوي.
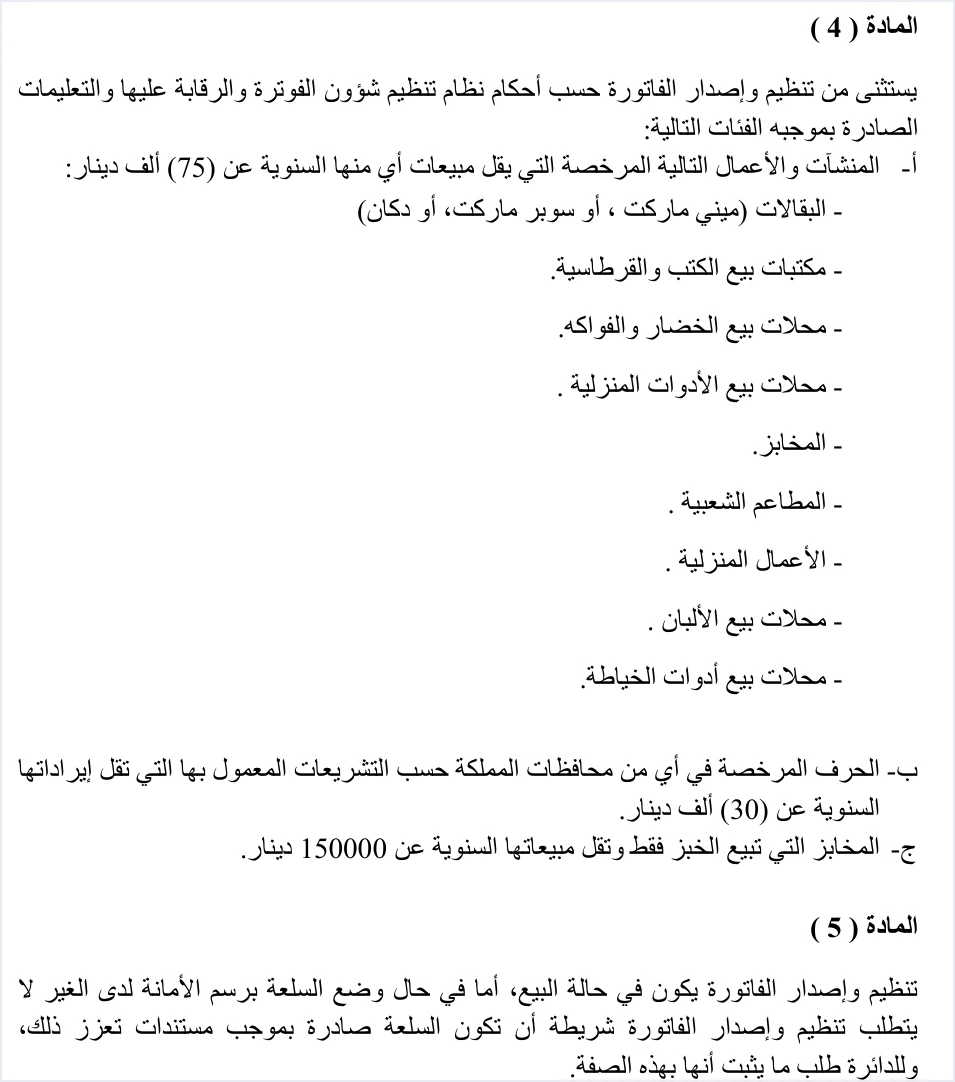
ترد المخابز في موضعين من المادة. فهي في الفقرة (أ) بسقف (75) ألف دينار، وفي الفقرة (ج) بسقف 150000 دينار بشرط أن تبيع الخبز فقط. ولقراءة هذه السقوف قراءة سليمة، انتبه إلى ثلاث نقاط:
- القائمة ليست مغلقة. أُضيفت قطاعات أخرى بتعديلات لاحقة لم ترد في النسخة التي يشرحها هذا المقال، فراجع النص النافذ لنشاطك.
- العبرة بالنشاط والسقف معًا. يشترط النظام في البقالة والميني ماركت والسوبر ماركت والدكان أن تكون المنشأة «تمارس فعلياً هذا النشاط» (المادة 11/أ)، فالترخيص بالنشاط لا يكفي وحده.
- الاستثناء ليس دائمًا. تجيز الفقرة (ب) من المادة (11) من النظام للمدير إلزام الشخص إذا توافرت أدلة كافية على أن مبيعاته تزيد على الحد.
شرح هذه السقوف بالتفصيل، وما تفعله إذا اقتربت منها، في مقال الإعفاء من نظام الفوترة الوطني. وللصورة العامة عن المنشآت الملزمة بنظام الفوترة الوطني مقال مستقل.
المادة 5: الفاتورة عند البيع والسلعة الموضوعة برسم الأمانة
نص المادة الخامسة قصير: «تنظيم وإصدار الفاتورة يكون في حالة البيع، أما في حال وضع السلعة برسم الأمانة لدى الغير لا يتطلب تنظيم وإصدار الفاتورة شريطة أن تكون السلعة صادرة بموجب مستندات تعزز ذلك، وللدائرة طلب ما يثبت أنها بهذه الصفة».
تجمع المادة حكمًا وشرطًا وصلاحية:
- الحكم. الفاتورة تُنظَّم وتُصدر في حالة البيع، ووضع السلعة برسم الأمانة لدى الغير لا يتطلب فاتورة.
- الشرط. أن تكون السلعة «صادرة بموجب مستندات تعزز ذلك».
- الصلاحية. للدائرة أن تطلب ما يثبت أن السلعة وُضعت بهذه الصفة.
المادة لا تسمّي المستند المطلوب ولا تحدد شكله، وتجيز للدائرة طلب ما يثبت هذه الصفة. لذلك احتفظ بالمستند الذي خرجت به السلعة برسم الأمانة. وتبقى القاعدة العامة في النظام أن الفاتورة تُصدر عند تحقق واقعة البيع (المادتان 3 و5/د من النظام).
المادة 6: آلية خاصة بالمحامين
تفتتح المادة السادسة بعبارة «تعتمد الآلية المحددة أدناه لتنظيم شؤون الفوترة على المحامين»، وخلاصتها في أربع نقاط:
- حتى 50000 دينار. يُعتمد «إيصال المقبوضات أو أي سند قبض لغايات احتساب الضريبة بدلاً عن الفاتورة» لكل محامٍ لا تتجاوز إيراداته المقبوضة 50000 دينار سنويًا (الفقرة أ).
- فوق 50000 دينار. يصدر المحامي فاتورة وفقًا للمادة (5) من النظام «خلال خمسة وأربعين يوماً من تاريخ بلوغه هذا الحد» (الفقرة ب).
- تغيّر الإيرادات. إذا زادت الإيرادات المقبوضة على 50000 دينار فعلى المحامي تصويب وضعه خلال 45 يومًا، وإذا انخفضت عنها فللمحامي تعديل وضعه وفقًا للتعليمات (الفقرة ج).
- عدم الالتزام. تُفرض على المحامي «الغرامات المنصوص عليها في أحكام المادة (64) من قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته» (الفقرة د).
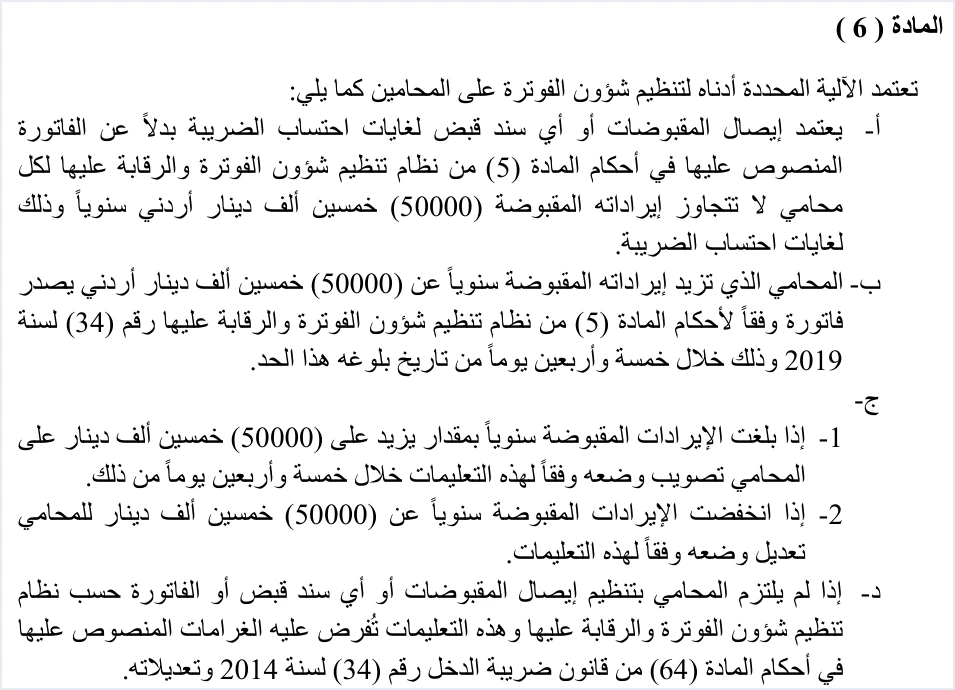
المعيار في هذه المادة هو «الإيرادات المقبوضة» سنويًا، في حين تقيس المادة الرابعة بالمبيعات السنوية، أو بالإيرادات السنوية في حالة الحرف. ومبالغ الغرامة التي تحيل إليها الفقرة (د) مشروحة في مقال غرامات عدم الالتزام بنظام الفوترة الوطني.
كيف تقرأ التعليمات مع النظام
لا تكتمل قراءة التعليمات دون النظام الذي صدرت بموجبه، لأن كل مادة فيها تفصّل حكمًا ورد فيه. هذا موضع كل موضوع في النصين.
إذا جمعت المواد السابقة في قائمة عملية، فهذا ما يعنيه النص للبائع:
- كل سلعة أو خدمة لا تقل قيمتها عن دينار واحد تستوجب فاتورة أصولية، ما لم يكن نشاطك مستثنى بالنظام أو بالتعليمات.
- الفاتورة النقدية تحمل البيانات الخمسة، مع الرقم الضريبي أو الوطني أو الرقم المعتمد بحسب حالتك.
- إذا ورد نشاطك في المادة الرابعة، فراقب مبيعاتك السنوية مقابل سقفه، لأن الفقرة (ب) من المادة (11) من النظام تجيز للمدير إلزامك إذا توافرت أدلة كافية على تجاوزك الحد.
- السلعة المسلّمة برسم الأمانة تحتاج مستندًا يثبت هذه الصفة.
- المحامي يراقب إيراداته المقبوضة مقابل حد 50000 دينار ومهلة الخمسة والأربعين يومًا.
إصدار الفاتورة من برنامج مربوط بنظام الفوترة الوطني
تعتمد الفقرة (أ) من المادة (4) من النظام الفاتورة الصادرة عن نظام الفوترة الوطني أو عن برنامج مربوط به. وتقول دائرة ضريبة الدخل والمبيعات في دليل الأسئلة والأجوبة إن «من يمتلك نظام محاسبي يلزمه ربط نظامه مع نظام الفوترة».
فإذا كنت تصدر فواتيرك من برنامج محاسبي، فالبرنامج يحتاج إلى أن يكون مربوطًا بنظام الفوترة الوطني. وبرنامج قيود المحاسبي متكامل مع نظام الفوترة الوطني. وللصورة الأوسع عن النظام الإلكتروني الذي يطبّق هذه الأحكام، راجع مقال نظام الفوترة الوطني الإلكتروني في الأردن.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
ما هي تعليمات شؤون الفوترة والرقابة عليها رقم 1 لسنة 2019؟
صدرت هذه التعليمات استنادًا إلى الفقرة (أ) من المادة (11) والمادة (16) من نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019، وتفصّل أحكامه في قيمة الفاتورة وبياناتها والأنشطة المستثناة من إصدارها وسقوفها وحكم السلعة الموضوعة برسم الأمانة وآلية المحامين.
متى بدأ العمل بالتعليمات؟
تنص المادة الأولى على أنه يُعمل بها اعتبارًا من 1/7/2019.
ما أقل قيمة توجب إصدار الفاتورة؟
تُوجب المادة الثانية على بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد تنظيم فاتورة أصولية، ما لم يكن مستثنى بموجب المادة (11) من النظام أو بموجب التعليمات.
ما البيانات المطلوبة في فاتورة المبيعات النقدية؟
تشترط المادة الثالثة خمسة بيانات، هي الرقم المتسلسل، واسم البائع وعنوانه، والرقم الضريبي أو الرقم الوطني أو الرقم المعتمد لغير الأردني، وتاريخ التنظيم والإصدار، ونوع السلعة أو الخدمة وكميتها وقيمتها والقيمة الإجمالية للفاتورة.
هل تحتاج السلعة الموضوعة برسم الأمانة إلى فاتورة؟
لا تتطلب المادة الخامسة فاتورة عند وضع السلعة برسم الأمانة لدى الغير، شريطة أن تكون صادرة بموجب مستندات تعزز ذلك. وللدائرة أن تطلب ما يثبت هذه الصفة.
هل يصدر المحامي فاتورة أم سند قبض؟
يعتمد إيصال المقبوضات أو أي سند قبض بدلًا عن الفاتورة للمحامي الذي لا تتجاوز إيراداته المقبوضة 50000 دينار سنويًا. فإذا زادت عليها، أصدر فاتورة وفقًا للمادة (5) من النظام خلال خمسة وأربعين يومًا من تاريخ بلوغه هذا الحد.
المراجع
- دائرة ضريبة الدخل والمبيعات، تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 وما طرأ عليها من تعديل.
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، النص الموحد.
- دائرة ضريبة الدخل والمبيعات، دليل الأسئلة والأجوبة لنظام الفوترة الوطني.
- قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته.




