


قبل أن يتم البيع يتبادل البائع والمشتري مستندات تمهّد له، منها عرض السعر والفاتورة المبدئية. ومع ربط الفوترة في الأردن بنظام مركزي يصبح السؤال العملي في عرض السعر والفاتورة في نظام الفوترة الوطني هو أي هذه المستندات يُرسل إلى النظام ومتى. والجواب المختصر أن ما يُرسل هو الفاتورة بنوعيها، الجديدة والإرجاع، وأنها تُصدر عند تحقق واقعة البيع، وأن النظام لا يعرف نوعًا ثالثًا من المستندات ولا يعرف حالة مسودة.
لا يشرح هذا المقال معنى عرض السعر أو طريقة إعداده، فموضوعه علاقة هذين المستندين بنظام الفوترة الوطني وحدها. ويبني على نصين رسميين تنشرهما دائرة ضريبة الدخل والمبيعات، هما نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، والدليل التقني للربط مع نظام الفوترة الوطني الإصدار 1.5، ويقول بوضوح ما لا يتناوله هذان النصان. أما نص المادة (3) التي تجعل وقت البيع وتاريخه وقت الفاتورة وتاريخها، فمشروح في مقال نظام تنظيم شؤون الفوترة والرقابة عليها.
ما الذي يحدد إرسال عرض السعر والفاتورة في نظام الفوترة الوطني
ثلاث قواعد في النصين تحسم موقع المستندات السابقة للبيع من النظام، ولكل منها مصدرها.
- الفاتورة تُصدر عند تحقق واقعة البيع. تنص المادة (5/د) من نظام تنظيم شؤون الفوترة على أنه «يتوجب على البائع إصدار وتنظيم الفاتورة عند تحقق واقعة البيع».
- النظام يعرف مستندين فقط. يحدد الدليل التقني قيمتين لنوع المستند في ملف الفاتورة، 388 للفاتورة الجديدة و381 لفاتورة الإرجاع.
- كل إرسال يعود بحكم. يعرّف الدليل التقني ثلاث حالات للفاتورة المرسلة، مقبولة أو مرسلة من قبل أو مرفوضة، ولا يعرّف حالة لمستند محفوظ ينتظر الإصدار.
ما نستخلصه من هذه القواعد أن عرض السعر والفاتورة المبدئية يسبقان واقعة البيع، فلا موضع لهما في النظام. وهذه قراءتنا للنصوص، إذ لا يذكر نظام تنظيم شؤون الفوترة ولا الدليل التقني عرض السعر أو الفاتورة المبدئية بالاسم. وتفصّل الأقسام التالية كل قاعدة، ثم تعرض ما لا تحسمه النصوص.
واقعة البيع: اللحظة التي تبدأ عندها الفاتورة
يربط نظام تنظيم شؤون الفوترة الفاتورة بواقعة البيع في موضعين. فالمادة (3) تنص على أن «الوقت والتاريخ اللذان تقع فيهما عملية بيع السلعة أو بيع الخدمة وفق أحكام هذا النظام هما وقت وتاريخ تحقق واقعة بيع أي منهما»، والمادة (5/د) توجب الإصدار عند تحقق هذه الواقعة. فالنص لا يعلّق الفاتورة على عرض يُقدَّم أو على موافقة تُعلن، وإنما على تحقق البيع نفسه.

ولا يتناول هذا المقال تحديد لحظة الواقعة في كل حالة ولا تاريخ الفاتورة المترتب عليها. ويكفي هنا أن نثبت أن المستند الذي يسبق الواقعة لا يقع تحت المادة (5/د)، لأنها تخاطب البائع عند تحقق البيع لا قبله.
لماذا لا يدخل عرض السعر في تعريف البيع
تعرّف المادة (2) من النظام البيع بنوعيه. فبيع السلعة هو «انتقال ملكية السلعة من البائع إلى المشتري لقاء بدل أو بدون بدل أو استعمال السلعة من قبل المكلف لأغراضه الخاصة أو تمكين الغير من ذلك مقابل بدل أو بدون بدل أو التصرف فيها بأي من التصرفات القانونية الناقلة للملكية». وبيع الخدمة هو «أداء أو تقديم أو توريد الخدمة من البائع إلى المشتري لقاء بدل».
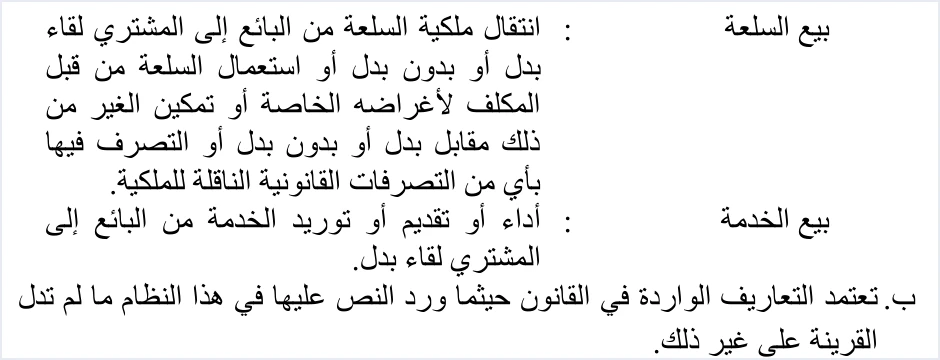
يقوم التعريفان على فعل يقع على السلعة أو الخدمة. ففي السلعة انتقال ملكية أو استعمال أو تصرف ناقل للملكية، وفي الخدمة أداء أو تقديم أو توريد. أما عرض السعر فيبيّن سعرًا وشروطًا مقترحة، ولا ينقل ملكية ولا يؤدي خدمة بذاته. لذلك نقرأ أنه لا يتحقق به أي من التعريفين، وهذه قراءة للتعريفين لا نص صريح فيهما.
ولاحظ أن تعريف بيع السلعة يذكر البدل وعدمه معًا، فقيام البيع في السلعة لا يتوقف في التعريف على قبض الثمن. وتعريف بيع الخدمة يشترط أن يكون «لقاء بدل». وللتعريفات الأحد عشر في المادة الثانية شرح كامل في مقال التعريفات القانونية في نظام الفوترة.
الفاتورة المبدئية ونظام الفوترة الوطني: التسمية لا تصنع فاتورة
تحمل الفاتورة المبدئية كلمة «فاتورة» في اسمها، ومن هنا يأتي الالتباس. والنص الذي يحسمه هو تعريف الفاتورة في المادة (2)، فهي «وثيقة صادرة عن البائع تبين وصفاً للسلعة أو الخدمة المقدمة والسعر والكمية المبيعة ومقدار الضريبة العامة على المبيعات المحتسبة على الفاتورة في حال كان من المكلفين المسجلين في ضريبة المبيعات». يتحدث التعريف عن سلعة أو خدمة «المقدمة» وكمية «المبيعة»، ونفهم من ذلك أنه يصف مستند بيع وقع، لا مستندًا يمهّد لبيع قد يقع.
ثم تحدد المادة (4/أ) أي فاتورة إلكترونية تُعتمد، فنصها «تعتمد الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني». ويترتب على ذلك أمران.
- الفاتورة المبدئية التي تُعد خارج النظام لا تدخل في هذا النص مهما كان اسمها، لأنها لم تصدر عن النظام ولا عن برنامج مربوط به.
- إذا أُرسل محتواها عبر النظام فلن يصل بوصفه فاتورة مبدئية، لأن النظام لا يعرف هذا النوع. سيصل فاتورة جديدة بالقيمة 388، ويُعامل على هذا الأساس.
ولشرح المادة الرابعة بفقرتيها مقال مستقل بعنوان المادة 4 من نظام الفوترة. ومن المستندات الأخرى التي تُخلط بالفاتورة سند القبض، وقد تناوله مقال سند القبض والفاتورة في الأردن.
مستندان فقط في نظام الفوترة الوطني: 388 و381
يحمل كل ملف فاتورة يُرسل إلى النظام العنصر cbc:InvoiceTypeCode، وقيمته واحدة من اثنتين يحددهما الدليل التقني.
- 388 للفاتورة الجديدة.
- 381 لفاتورة الإرجاع، وهي في حكمها إشعار دائن.
ويحمل العنصر نفسه سمة name من ثلاث خانات، تبيّن نوع التجارة (محلية أو تصدير أو غيرهما) وطريقة الدفع (نقدي أو ذمم) وفئة الضريبة (دخل أو مبيعات عامة أو مبيعات خاصة). ولا تبيّن أي خانة منها أن المستند عرض أو فاتورة مبدئية، فهي تفصيل داخل الفاتورة لا نوع مستند جديد. ولقراءة هذا الرمز وأنواع الفواتير الستة التي يرمز لها، راجع مقال أنواع الفواتير في نظام الفوترة الوطني.
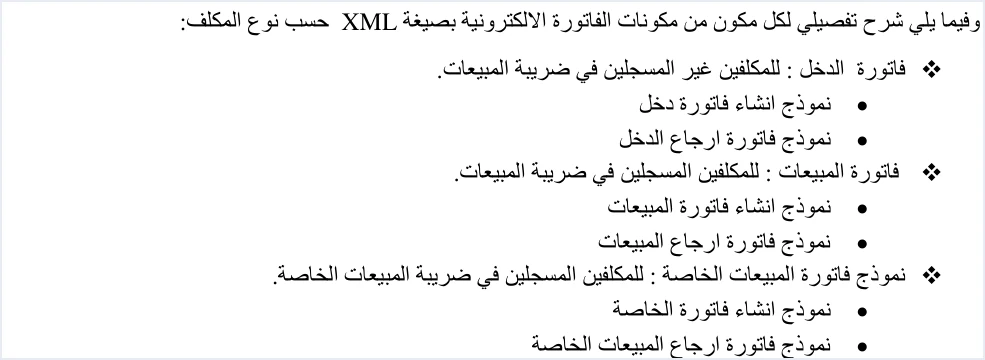
ويؤكد الدليل هذا التقسيم في الصفحة 10 حين يعدد نماذج ملف XML حسب نوع المكلف. فلفاتورة الدخل نموذجان، إنشاء الفاتورة وإرجاعها، ولفاتورة المبيعات نموذجان، ولفاتورة المبيعات الخاصة نموذجان، ولا نموذج لعرض أو لفاتورة مبدئية. ولا يعرّف الدليل كذلك إشعارًا مدينًا، فالتصحيح فيه يكون بفاتورة الإرجاع.
يلخص الجدول الآتي موقع كل مستند من النظام.
لا حالة مسودة في نظام الفوترة الوطني: ما يُرسل يُعامل فاتورة
حين يرسل نظام البائع فاتورة، يعيد النظام في الرد الحقل EINV_STATUS، وهو المرجع في حالة الفاتورة. ويعرّف الدليل التقني في الصفحة 98 ثلاث قيم لهذا الحقل.
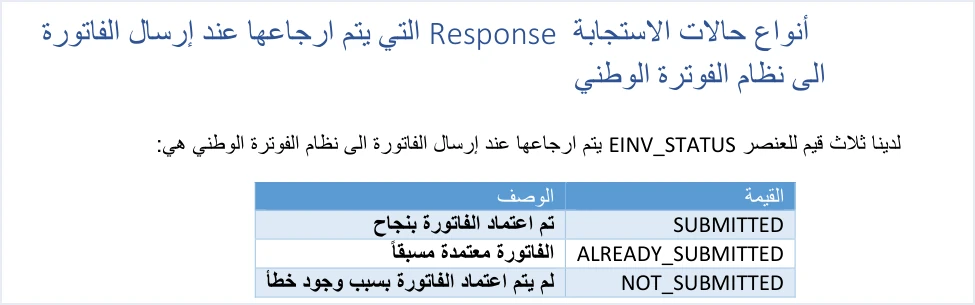
- SUBMITTED. قُبلت الفاتورة، ويعود معها رمز QR.
- ALREADY_SUBMITTED. أُرسلت الفاتورة نفسها من قبل بالرقم والمعرّف الفريد نفسيهما، فيعيد النظام رمز QR الأصلي.
- NOT_SUBMITTED. رُفضت الفاتورة، ولا يعود معها رمز QR ولا معرّف ولا فاتورة موقعة.
لا تصف أي من هذه القيم مستندًا محفوظًا لدى النظام ينتظر قرار البائع، فالحكم يصدر في الرد على الإرسال نفسه. ولا يعرّف الدليل التقني حالة رابعة. والنتيجة العملية أن الملف الذي يُرسل ويستوفي شروط النظام يُقبل فاتورة، ولو كان البائع قد أراده عرضًا أو تجربة. ولا يذكر الدليل كذلك بيئة تجريبية يُرسل إليها ملف للمعاينة، فلا تُرسل مستندًا إلى النظام لترى كيف سيبدو.
وفي جهة المنصة يعرض دليل تنظيم الفاتورة لعام 2026 نموذج «فاتورة جديدة» وفيه زر «إضافة» لكل بند، ومربع «ملاحظات»، وزرا «إصدار» و«خروج». ولا يصف الدليل طريقة لحفظ الفاتورة في المنصة دون إصدارها. فالمسودة، إن احتجت إليها، تبقى في برنامجك أو في أوراقك حتى تتحقق واقعة البيع.
ولترتيب الخطوات بين الإرسال ووصول الرد وتسليم المشتري نسخته، اقرأ مقال نموذج الاعتماد الفوري في نظام الفوترة الوطني. ويوجب الدليل التقني إظهار رمز QR على فاتورة البائع، والرمز لا يعود إلا مع الفاتورة المقبولة، ولذلك نستنتج أن النسخة التي يتسلمها المشتري تأتي بعد الرد لا قبله.
إذا أُرسل عرض السعر إلى النظام على أنه فاتورة
يختلف الأمر بحسب الحالة التي عادت في الرد.
- إذا عادت الحالة NOT_SUBMITTED فالفاتورة لم تُقبل ولم يعد معها رمز QR. وإعادة الإرسال بعد الرفض تأتي بعد تصحيح الخطأ، لكن المستند هنا لا يقابله بيع، فلا معنى لإعادة إرساله حتى تتحقق الواقعة.
- إذا عادت الحالة SUBMITTED فالمستند صار فاتورة مقبولة. والفاتورة الصادرة لا تُعدَّل، والوسيلة التي يوثقها الدليل لتصحيح فاتورة صادرة هي فاتورة الإرجاع بالقيمة 381.
يضع الدليل التقني لفاتورة الإرجاع شروطًا محددة. فهي تحمل رقم الفاتورة الأصلية ومعرّفها الفريد وإجمالي قيمتها، وتحمل سبب الإرجاع إلزامًا، ويكون الإرجاع على الكميات فقط دون تجاوز الكمية المبيعة في الأصل، ويجب أن تتوافق بيانات المشتري فيها مع بياناته في الفاتورة الأصلية. وتجد تفصيل هذه الشروط في مقال إشعار دائن في نظام الفوترة الوطني.
غير أن الدليل لا يتناول بالاسم حالة فاتورة قُبلت عن بيع لم يقع، فهو يوثق الإرجاع على الكميات ولا يقول إنه العلاج الرسمي لهذه الحالة. ويضاف إلى ذلك أن المادة (10) من النظام تجعل مسؤولية مطابقة بيانات الفاتورة للواقع الفعلي على البائع والمشتري على حد سواء. لذلك إذا قُبلت فاتورة عن عرض لم يتحول إلى بيع، فراجع دائرة ضريبة الدخل والمبيعات في طريقة معالجتها قبل أن تبني على اجتهادك.
ما لا تحدده النصوص في عرض السعر والفاتورة
تجيب النصوص عن السؤال الأساسي في عرض السعر والفاتورة في نظام الفوترة الوطني، وهو أن الفاتورة تتبع واقعة البيع. لكنها تترك مسائل عملية دون جواب صريح، ولا نجيب عنها هنا لأن المصادر التي نعتمدها لا تجيب عنها.
- مهلة الإرسال. لا تحدد المصادر الرسمية التي نعتمدها مهلة بالساعات أو الأيام لإرسال الفاتورة بعد البيع. فالمادتان (3) و(5/د) تتحدثان عن الفاتورة لا عن موعد إرسالها.
- الدفعة المقدمة على فاتورة مبدئية. يربط النظام الفاتورة بواقعة البيع، ولا يتناول نصه مبلغًا يُقبض قبل أن تتحقق هذه الواقعة.
- تباعد القبول والتسليم والسداد. لا تحدد النصوص أي هذه اللحظات هي واقعة البيع حين يقبل المشتري العرض في يوم ويستلم في يوم آخر ويدفع في ثالث.
- البيع على دفعات. توجب المادة (5/ب) ذكر اسم المشتري بوضوح في البيع الآجل أو بالتقسيط أو على دفعات، ولا تقول شيئًا عن إصدار فاتورة لكل دفعة. ولا يحدد الدليل التقني أيضًا رمز طريقة الدفع لفاتورة سُدد جزء منها.
- حفظ عروض الأسعار. مدة الاحتفاظ في المادة (8) تخص الفواتير، ولا يذكر النظام عروض الأسعار في هذا الحكم.
إذا واجهت إحدى هذه الحالات فاطلب الجواب من دائرة ضريبة الدخل والمبيعات أو من مستشارك الضريبي، ولا تعتمد على رقم أو قاعدة لا مصدر لها.
قائمة تحقق قبل تحويل عرض السعر إلى فاتورة
حين يتحول العرض إلى بيع، تساعدك هذه الأسئلة على أن تصدر الفاتورة كما تطلبها النصوص.
- هل تحققت واقعة البيع فعلًا، أم ما زالت الصفقة عرضًا مقبولًا لم يُنفَّذ؟
- هل قيمة البيع دينار واحد فأكثر؟ فالمادة (5/أ) توجب الفاتورة على بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد، ولهذا الحد شرح في مقال الحد الأدنى للفاتورة في الأردن.
- هل تاريخ الفاتورة تاريخ تحقق واقعة البيع، لا تاريخ العرض ولا تاريخًا سابقًا لهما؟
- هل قيمة نوع المستند 388، والرمز ثلاثي الخانات يطابق نوع التجارة وطريقة الدفع وفئة الضريبة؟
- هل ذكرت اسم المشتري حيث يلزم؟ فهو إلزامي دائمًا في فاتورة الذمم، وفي الفاتورة النقدية إذا زادت قيمتها على 10,000 دينار.
- هل تطابق الكميات والأسعار في الفاتورة ما بيع فعلًا، لا ما ورد في العرض إن تغيّر؟
- هل ولّد برنامجك المعرّف الفريد للفاتورة مرة واحدة وحفظه لإعادة استعماله عند إعادة الإرسال؟
- هل عادت الحالة SUBMITTED ورمز QR قبل أن تسلّم المشتري نسخته؟
كيف يتعامل قيود مع إرسال الفاتورة إلى نظام الفوترة الوطني
يقع بناء ملف الفاتورة وإرساله على نظام البائع، أي على البرنامج الذي يصدر الفاتورة. ويعمل تكامل قيود مع نظام الفوترة الوطني على هذه الطبقة كما يلي.
- بناء الملف وإرساله. يبني قيود ملف الفاتورة بصيغة UBL 2.1 مع المعرّف الفريد، ويرسله إلى نظام الفوترة الوطني دون أي تدخل يدوي.
- تنبيه قبل الإرسال. يفحص قيود كل فاتورة على مستوى الحقول لحظة إنشائها، ومنها الرقم الضريبي، ونوع المستند وطريقة الدفع، ونسبة ضريبة المبيعات العامة، واكتمال البنود، وينبهك بأي خطأ قبل إرسالها لتقليل حالات الرفض.
- حالة كل فاتورة أمامك. تعيد الدائرة حالة الفاتورة ورسالة الخطأ، ويعرضها قيود في لوحة الحالة، ومنها «مرسلة» و«مرسلة مسبقًا» و«لم تُرسل» مع رسالة الخطأ.
- إعادة إرسال بالمعرّف نفسه. حين تعيد إرسال الفاتورة من لوحة الحالة، تُرسل بالمعرّف UUID نفسه.
- رمز QR من الدائرة. لا تحتاج إلى شهادة أو توقيع خاص بك، ويعود رمز QR من الدائرة بعد قبول الفاتورة.
ولصورة أوسع عن النظام وطريقة ربط منشأتك به، اقرأ مقال نظام الفوترة الوطني الالكتروني، ولنصوص النظام مادة مادة مقال نظام تنظيم شؤون الفوترة والرقابة عليها. وتعرّف على ما يقدمه قيود للمنشآت الأردنية في صفحة نظام الفوترة الوطني.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
هل يُرسل عرض السعر إلى نظام الفوترة الوطني؟
يستقبل النظام بحسب الدليل التقني مستندين فقط، الفاتورة الجديدة بالقيمة 388 وفاتورة الإرجاع بالقيمة 381. وتوجب المادة (5/د) إصدار الفاتورة عند تحقق واقعة البيع، فنستخلص من النصين أن عرض السعر لا يُرسل لأنه يسبق البيع.
هل الفاتورة المبدئية فاتورة بحسب نظام تنظيم شؤون الفوترة؟
لا يذكر النظام الفاتورة المبدئية بالاسم. ويعرّف الفاتورة بأنها وثيقة تبين السلعة أو الخدمة المقدمة والكمية المبيعة، وتعتمد المادة (4/أ) الفاتورة الصادرة عن نظام الفوترة الوطني أو عن برنامج مربوط به، فالمستند المبدئي الذي يُعد خارج النظام لا تشمله هذه المادة.
هل أستطيع حفظ فاتورة مسودة في نظام الفوترة الوطني؟
يعرّف الدليل التقني ثلاث حالات للفاتورة المرسلة، هي SUBMITTED وALREADY_SUBMITTED وNOT_SUBMITTED، ولا يعرّف حالة مسودة. ولا يصف دليل تنظيم الفاتورة من المنصة طريقة لحفظ الفاتورة دون إصدارها، فأبقِ أي مسودة في برنامجك حتى تتحقق واقعة البيع.
متى أصدر الفاتورة بعد أن يقبل المشتري عرض السعر؟
تربط المادة (5/د) الإصدار بتحقق واقعة البيع لا بقبول العرض. ولا تحدد النصوص أي لحظة هي الواقعة حين يتباعد القبول والتسليم والسداد، فإن كانت صفقتك من هذا النوع فاطلب الجواب من دائرة ضريبة الدخل والمبيعات.
ماذا أفعل إذا قُبلت فاتورة أرسلتها عن عرض لم يتحول إلى بيع؟
تُعامل الفاتورة المقبولة فاتورة صادرة لا تُعدَّل، والوسيلة التي يوثقها الدليل التقني للتصحيح هي فاتورة الإرجاع على الكميات. ولا يتناول الدليل حالة البيع الذي لم يقع بالاسم، فراجع دائرة ضريبة الدخل والمبيعات قبل معالجتها.
المراجع
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، ص1 إلى ص4، المواد (2) و(3) و(4) و(5) و(8) و(10).
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5، 2026، ص10 وص12 وص24 وص98.
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات تنظيم الفاتورة في نظام الفوترة الوطني، 2026.
- الأدلة الإرشادية لنظام الفوترة الوطني على موقع دائرة ضريبة الدخل والمبيعات




