


تاجر الجملة والتوزيع في نظام الفوترة الوطني يعمل بالقواعد نفسها التي تسري على كل بائع في الأردن، لكن دورة عمله تجمع عددًا منها في عملية واحدة. فالبيع الآجل لمحل تجزئة، والفاتورة ذات المبلغ الكبير، والمرتجع الجزئي من شحنة سابقة، والخصم الممنوح على بند، كل واحدة من هذه العمليات تقابلها قاعدة محددة في النصوص الرسمية الصادرة عن دائرة ضريبة الدخل والمبيعات.
يمر هذا المقال على تلك العمليات بترتيبها في دورة البيع بالجملة، من إصدار الفاتورة إلى تسليمها ثم الإرجاع وانتهاءً بسجل فواتير البيع. ويذكر عند كل عملية القاعدة ونصها ومصدرها، ثم يحيلك إلى المقال الذي يشرحها بالتفصيل، فهو خريطة للقواعد لا شرح مكرر لها.
تستند القواعد هنا إلى ثلاثة مصادر رسمية، هي نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 وتعديلاته، والدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (الإصدار 1.5)، وأدلة البوابة المنشورة على موقع الدائرة. أما الصورة العامة للنظام وطريقة الربط به فمشروحة في مقال نظام الفوترة الوطني الإلكتروني في الأردن.
تاجر الجملة والتوزيع في نظام الفوترة الوطني: خريطة القواعد
الجدول التالي يجمع العمليات التي يتناولها المقال، والقاعدة التي تحكم كل عملية، والنص الذي ترد فيه.
قبل الدخول في التفاصيل، ثلاث قواعد عامة تحكم كل ما يلي.
- توقيت الفاتورة. تنص الفقرة (د) من المادة (5) على أنه «يتوجب على البائع إصدار وتنظيم الفاتورة عند تحقق واقعة البيع».
- نوع الفاتورة. البيع داخل حدود المملكة تصدر له «فاتورة محلية». أما البيع إلى المناطق الحرة وإلى منطقة العقبة الاقتصادية فيُعد تصديرًا وفق جدول أنواع الفواتير في دليل البوابة. وللأنواع الستة وحالة كل منها راجع مقال أنواع الفواتير في نظام الفوترة الوطني.
- المسؤولية المشتركة. تنص المادة (10) على أن مسؤولية مطابقة بيانات الفاتورة «مع الواقع الفعلي لعملية بيع السلعة أو تقديم الخدمة» تقع «على كل من البائع والمشتري على حد سواء». فتاجر التجزئة الذي يشتري منك شريك في صحة الفاتورة التي تصدرها له.
اسم المشتري في البيع الآجل وفي البيع النقدي الكبير
هذه أول قاعدة يقابلها تاجر الجملة عند كل فاتورة. تنص الفقرة (ب) من المادة (5) من النظام على أن تحتوي الفاتورة على «اسم المشتري بشكل واضح في حال بيع السلعة أو الخدمة الآجل»، وتذكر الفقرة بعد ذلك حالتين أخريين.
ويفصّل الدليل التقني القاعدة في ملاحظة على كتلة المشتري في ملف الفاتورة، فيجعل اسم المشتري إجباريًا في حالتين.
- فاتورة الذمم. اسم المشتري إجباري فيها دائمًا، مهما كانت قيمتها.
- الفاتورة النقدية. اسم المشتري إجباري فيها إذا كانت قيمتها «أكثر من 10 آلاف دينار أو ما يعادلها بالعملات الأجنبية»، بحسب صياغة الدليل في جدول الأخطاء.
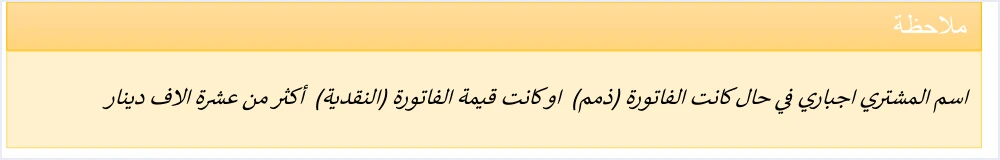
ويعرض دليل إجراءات تنظيم الفاتورة على البوابة القاعدة نفسها، فحقل «الاسم» في كتلة «بيانات المشتري» يلزم في فاتورة الذمم دائمًا، ويلزم في الفاتورة النقدية إذا تجاوزت قيمتها 10,000 دينار.
عمليًا يعني هذا أن كل عميل تبيعه بالآجل يحتاج إلى بيانات مكتملة قبل أول فاتورة، فالفاتورة التي تُرسل دون اسم المشتري في هذه الحالات ترفضها الواجهة البرمجية برسالة خطأ. وسبب هذا الرفض وطريقة تصحيحه مشروحان في مقال خطأ اسم المشتري المفقود. أما الفرق بين الفاتورة النقدية وفاتورة الذمم وحقول كل منهما فيشرحه مقال الفاتورة النقدية وفاتورة الذمم في نظام الفوترة الوطني.
الفاتورة التي تزيد على 10,000 دينار: إثبات الاستلام
القاعدة الثانية تخص الفواتير الكبيرة، وهي من نص النظام نفسه. تقول الفقرة (ج) من المادة (5) في بندها الثاني «إذا زادت قيمة الفاتورة على (10000) دينار يثبت البائع استلامها من قبل المشتري».
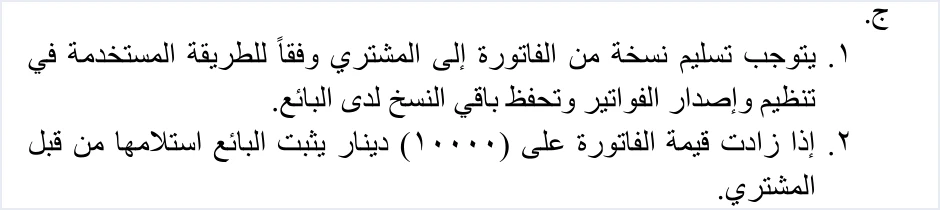
ويسبق هذا الحكم في الفقرة نفسها حكم التسليم العام، «يتوجب تسليم نسخة من الفاتورة إلى المشتري وفقاً للطريقة المستخدمة في تنظيم وإصدار الفواتير وتحفظ باقي النسخ لدى البائع». فالتسليم واجب في كل فاتورة، وإثبات الاستلام واجب إضافي على الفاتورة التي تزيد قيمتها على الحد.
ثلاث ملاحظات تضبط قراءة هذه الفقرة.
- صيغة «إذا زادت على». الفاتورة التي قيمتها 10,000 دينار بالضبط لا تزيد على الحد، فلا يشملها نص الفقرة.
- وسيلة الإثبات. لا تحدد الفقرة وسيلة بعينها لإثبات الاستلام، فهي تضع الالتزام على البائع وتترك الوسيلة.
- رقمان متساويان ومصدران مختلفان. حد إثبات الاستلام في النظام، وحد اسم المشتري في الفاتورة النقدية في الدليل التقني، وكلاهما عشرة آلاف دينار. لكن الأول التزام بإثبات الاستلام، والثاني التزام بتعبئة حقل في الفاتورة.
يجمع الجدول التالي القاعدتين على أربع حالات تمر بها فواتير البيع بالجملة.
إرجاع جزء من البضاعة على أكثر من دفعة
حين يعيد العميل جزءًا من بضاعة فاتورة سابقة، يكون التصحيح بفاتورة إرجاع. ويعرّف الدليل التقني فاتورة الإرجاع بأنها إشعار دائن، ويضع لها ثلاث قواعد في ملاحظة واحدة.
- يسمح النظام بالإرجاع على الكميات فقط.
- لا يسمح النظام بإرجاع كمية تتجاوز الكمية المباعة في الفاتورة الأصلية.
- يسمح النظام بإرسال فاتورة إرجاع مرة واحدة أو أكثر، حتى تنتهي جميع كميات المواد المباعة في الفاتورة الأصلية.
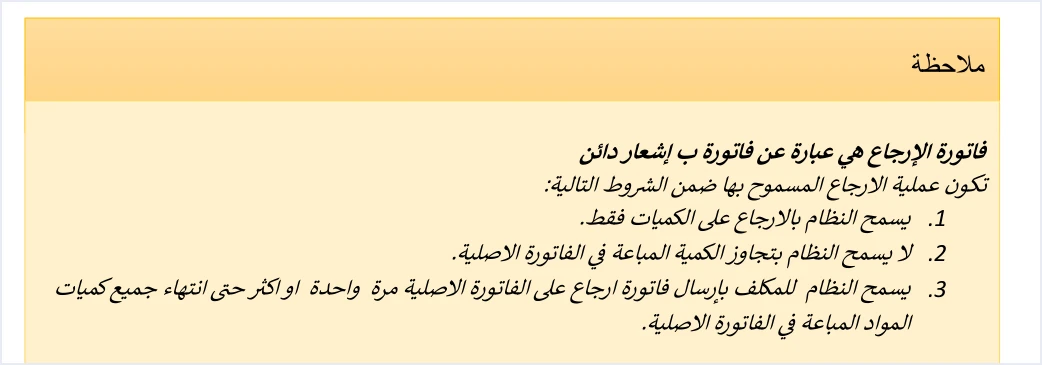
القاعدة الثالثة هي ما يحتاجه الموزع حين تصله المرتجعات من الفاتورة نفسها على دفعات. فكل دفعة فاتورة إرجاع مستقلة ترتبط بالفاتورة الأصلية، ويبقى مجموع ما أُرجع من كل بند في حدود الكمية المباعة منه. ويشترط الدليل في كل فاتورة إرجاع أمرين آخرين.
- الإحالة إلى الأصل. تحمل فاتورة الإرجاع رقم الفاتورة الأصلية ومعرّفها الفريد وإجمالي قيمتها.
- سبب الإرجاع. ذكر السبب إلزامي في كل فاتورة إرجاع.
ويُبقي الدليل رقم البند واسم السلعة وسعر الوحدة في بند الإرجاع «كما هو في الفاتورة الاصلية»، ويقبل أن تكون الكمية المرجعة عددًا صحيحًا أو كسرًا عشريًا أكبر من الصفر. أما حساب الكمية المتبقية لكل بند بعد عدة مرتجعات، وما يحدث حين يتجاوز المرتجع ما بقي، فمشروحان مع أمثلة بالأرقام في مقال إرجاع يتجاوز الكمية الأصلية في نظام الفوترة الوطني.
الفاتورة الصادرة لا تُعدَّل بعد إرسالها، والتصحيح يمر بفاتورة إرجاع على الكميات. ولا يعرّف الدليل التقني في إصداره 1.5 إلا نوعين من المستندات، هما الفاتورة الجديدة (388) وفاتورة الإرجاع (381)، فلا مكان فيه لإشعار مدين. والبدائل المتاحة حين تكتشف خطأ في فاتورة أرسلتها مشروحة في مقال تعديل فاتورة على نظام الفوترة الوطني.
وإذا كنت أصدرت فواتير من البوابة قبل أن تربط برنامجك المحاسبي، فدليل الأسئلة والأجوبة يجيب بأن المنصة تتيح إرجاع الفواتير المرسلة عبرها في جميع الحالات، سواء تم الربط أم لا. وخطوات الإرجاع من البوابة يتناولها مقال مستقل ضمن هذه السلسلة.
بيانات المشتري في فاتورة الإرجاع
ينص الدليل التقني على أنه «يجب أن تتوافق بيانات المشتري في فاتورة الإرجاع مع بياناته في فاتورة البيع الأصلية المرتبطة بها». ويتكرر هذا النص في ثلاثة مواضع من الدليل (ص26 وص49 وص76).
تطبيق القاعدة على البيع بالجملة مباشر. فالمرتجع يُسجَّل على الفاتورة الأصلية التي بيعت بها البضاعة، وبيانات المشتري فيه هي بيانات المشتري في تلك الفاتورة كما هي. فإذا كانت فاتورة البيع الأصلية تحمل اسم المشتري ونوع معرّفه ورقمه، تنتقل هذه البيانات إلى فاتورة الإرجاع دون تغيير.
ولهذا تبدأ صحة المرتجع من صحة فاتورة البيع. فالبيانات التي تُدخلها عن العميل عند البيع الآجل هي نفسها التي ستحملها كل فاتورة إرجاع لاحقة على تلك الفاتورة. وحقول المشتري في ملف الفاتورة، ومنها أنواع المعرّف الثلاثة (الرقم الوطني والرقم الشخصي لغير الأردني والرقم الضريبي)، مشروحة في مقال بيانات المشتري في ملف فاتورة نظام الفوترة الوطني.
الخصم عند الإرجاع الجزئي
إذا منحت عميلك خصمًا على بند ثم أرجع جزءًا من كميته، فالدليل التقني يحدد ما يُكتب من الخصم في فاتورة الإرجاع بقوله «اذا كان الارجاع لكامل كمية السلعة او الخدمة فيجب وضع الخصم (إن وجد) كاملا، أما اذا كان الارجاع لجزء من الكمية فيجب ان يكون الخصم (إن وجد) جزء من الخصم الكلي للسلعة او الخدمة حسب الكمية المرجعة».
القراءة الظاهرة لعبارة «حسب الكمية المرجعة» أن الخصم يُوزَّع بنسبة الكمية المرجعة إلى الكمية المباعة. والدليل لا يضع لذلك معادلة، فأي مثال حسابي تراه في شرح هذه القاعدة توضيح لا نص رسمي. ومكان الخصم في ملف الفاتورة، والفرق بين الخصم على البند وخصم الإجمالي، مشروحان في مقال خصم الفاتورة في نظام الفوترة الوطني.
سجل فواتير البيع وفق المادة (6)
القاعدة الأخيرة في الدورة لا تخص فاتورة بعينها، بل مجموع الفواتير. تنص المادة (6) من النظام على أنه «يتوجب على كل شخص ملزم بتنظيم وإصدار الفاتورة أن يعد سجلاً ورقياً أو محوسباً لفواتير بيع السلع و/أو الخدمات مروساً باسم البائع»، ويتضمن السجل أربعة بيانات.
- رقم صفحة السجل.
- اسم المشتري.
- رقم الفاتورة.
- مجموع قيمة الفاتورة.
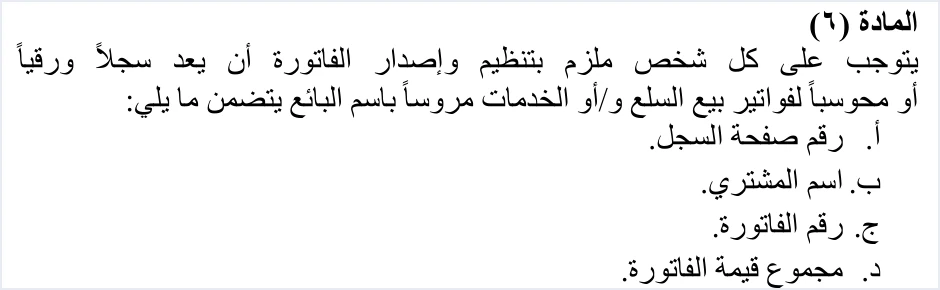
يترك النص للبائع أن يختار بين السجل الورقي والسجل المحوسب، ويشترط أن يكون السجل «مروساً باسم البائع». ويحمل السجل اسم المشتري في كل سطر، وهو البيان الذي يربط كل فاتورة بالعميل الذي صدرت له.
قائمة تحقق لدورة البيع بالجملة
هذه الأسئلة مرتبة بترتيب الدورة، وكل سؤال يشير إلى النص الذي يستند إليه.
- هل أصدرت الفاتورة عند تحقق واقعة البيع؟ (المادة 5/د).
- هل نوع الفاتورة صحيح؟ محلية للبيع داخل المملكة، وتصدير للبيع إلى المناطق الحرة ومنطقة العقبة الاقتصادية (جدول أنواع الفواتير في دليل البوابة).
- هل الفاتورة ذمم؟ اسم المشتري إجباري دائمًا (المادة 5/ب، والدليل التقني).
- هل الفاتورة نقدية بأكثر من 10 آلاف دينار أو ما يعادلها؟ اسم المشتري إجباري (الدليل التقني).
- هل زادت قيمة الفاتورة على 10,000 دينار؟ أثبت استلام المشتري لها (المادة 5/ج/2).
- هل أعاد العميل جزءًا من البضاعة؟ أصدر فاتورة إرجاع على الكميات، مرتبطة بالفاتورة الأصلية، مع سبب الإرجاع، وفي حدود ما بقي من كل بند (الدليل التقني).
- هل بيانات المشتري في فاتورة الإرجاع هي بياناته في الفاتورة الأصلية؟ يجب أن تتوافق (الدليل التقني).
- هل على البند المرتجع خصم؟ اكتب الخصم كاملًا إن كان الإرجاع لكامل الكمية، وجزءًا منه حسب الكمية المرجعة إن كان الإرجاع جزئيًا (الدليل التقني).
- هل قيدت الفاتورة في سجل فواتير البيع؟ رقم الصفحة واسم المشتري ورقم الفاتورة ومجموع قيمتها (المادة 6).
كيف يساعدك قيود في دورة البيع بالجملة
القواعد السابقة واحدة سواء أصدرت فواتيرك من البوابة أو من برنامج محاسبي مربوط بالنظام، فالفقرة (أ) من المادة (4) تعتمد الفاتورة الصادرة عن أي من الطريقين. لكن دليل الأسئلة والأجوبة الصادر عن الدائرة يقول إن «من يمتلك نظام محاسبي يلزمه ربط نظامه مع نظام الفوترة». وللمقارنة بين الإصدار من البوابة والإصدار من برنامج محاسبي، راجع مقال برنامج الفوترة الوطني.
برنامج قيود المحاسبي متكامل مع نظام الفوترة الوطني (JoFotara)، وهذا ما يقدمه عند إرسال فواتيرك.
- فحص الحقول قبل الإرسال. يفحص قيود كل فاتورة على مستوى الحقول لحظة إنشائها، وهي الرقم الضريبي ونوع المستند وطريقة الدفع ونسبة ضريبة المبيعات العامة واكتمال البنود، وينبهك بأي خطأ قبل إرسالها إلى نظام الفوترة الوطني لتقليل حالات الرفض.
- لوحة الحالة. تعيد الدائرة حالة الفاتورة ورسالة الخطأ، ويعرضها قيود في لوحة الحالة، ومنها الفواتير التي لم تُرسل مع رسالة الخطأ.
- إعادة الإرسال بالمعرّف نفسه. إعادة الإرسال تكون بمعرف UUID نفسه، كما يوصي الدليل التقني.
تعرّف على التفاصيل في صفحة تكامل قيود مع نظام الفوترة الوطني.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
ينبهك قيود بأي خطأ في حقول الفاتورة قبل إرسالها إلى نظام الفوترة الوطني، ويعرض حالة كل فاتورة في لوحة الحالة.
الأسئلة الشائعة
هل يلزم اسم المشتري في كل فاتورة يصدرها تاجر الجملة؟
يلزم اسم المشتري في فاتورة الذمم دائمًا، وفي الفاتورة النقدية إذا كانت قيمتها أكثر من 10 آلاف دينار أو ما يعادلها بالعملات الأجنبية، كما ينص الدليل التقني. وتشترط الفقرة (ب) من المادة (5) من النظام اسم المشتري بشكل واضح في البيع الآجل.
متى يجب إثبات استلام المشتري للفاتورة؟
يجب الإثبات إذا زادت قيمة الفاتورة على 10,000 دينار، بنص الفقرة (ج/2) من المادة (5) من النظام. والفاتورة التي قيمتها 10,000 دينار بالضبط لا تزيد على الحد، والفقرة لا تحدد وسيلة الإثبات.
هل أستطيع إرجاع بضاعة من فاتورة واحدة على أكثر من مرة؟
يسمح الدليل التقني بإرسال فاتورة إرجاع مرة واحدة أو أكثر حتى تنتهي جميع كميات المواد المباعة في الفاتورة الأصلية. ويكون الإرجاع على الكميات فقط، ولا يتجاوز الكمية المباعة.
هل يجوز أن تحمل فاتورة الإرجاع بيانات مشترٍ آخر؟
لا يجوز ذلك، لأن الدليل التقني يوجب أن تتوافق بيانات المشتري في فاتورة الإرجاع مع بياناته في فاتورة البيع الأصلية المرتبطة بها.
كيف يُكتب الخصم إذا أرجع العميل جزءًا من الكمية؟
يُكتب الخصم جزءًا من الخصم الكلي للسلعة أو الخدمة حسب الكمية المرجعة، كما يقول الدليل التقني. أما إذا كان الإرجاع لكامل الكمية فيُكتب الخصم كاملًا.
ما البيانات التي يتضمنها سجل فواتير البيع؟
تحدد المادة (6) من النظام أربعة بيانات، هي رقم صفحة السجل واسم المشتري ورقم الفاتورة ومجموع قيمة الفاتورة. ويكون السجل ورقيًا أو محوسبًا، مروسًا باسم البائع.
المراجع
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، النص الموحد.
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5.
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات تنظيم الفاتورة على نظام الفوترة الوطني.
- دائرة ضريبة الدخل والمبيعات، دليل الأسئلة والأجوبة لنظام الفوترة الوطني.




