


فاتورة الدخل في نظام الفوترة الوطني هي الفاتورة التي يصدرها البائع غير المسجل في ضريبة المبيعات العامة لدى دائرة ضريبة الدخل والمبيعات. وهي تحمل البيانات التي تطلبها المادة (5/أ) من نظام تنظيم شؤون الفوترة، ولا تحمل أي ضريبة، فلا نسبة على بنودها ولا مجموع للضريبة في رأسها، ويدل عليها الرقم 1 في الخانة الثالثة من رمز نوعها. وتصدر من بوابة النظام أو من برنامج محاسبي مربوط به.
يجمع هذا المقال قواعد هذه الفاتورة في مكان واحد. فيبين من يصدرها ومتى، وكيف يظهر كل بيان من بيانات المادة (5/أ) في نموذج البوابة وفي الملف المرسل، ورموز عائلتها الاثني عشر، وما لا توثقه أدلة الدائرة عنها. ويختلف بذلك عن مقال أصحاب المهن الحرة في نظام الفوترة الوطني الذي يتناول فاتورة الدخل من زاوية الطبيب والمستشار، وعن مقال يشرح ملفها عنصرًا عنصرًا نحيل إليه في موضعه. أما المقارنة بين أنواع التعامل الستة فمكانها مقال أنواع الفواتير في نظام الفوترة الوطني.
ما فاتورة الدخل في نظام الفوترة الوطني
يقسم الدليل التقني للربط مع نظام الفوترة الوطني (الإصدار 1.5) نماذج الفواتير بحسب نوع المكلف إلى ثلاث عائلات. أولاها فاتورة الدخل للمكلفين غير المسجلين في ضريبة المبيعات، ولها نموذجان، نموذج لإنشاء فاتورة الدخل ونموذج لإرجاع الدخل. والعائلتان الأخريان فاتورة المبيعات للمسجلين في ضريبة المبيعات العامة، وفاتورة المبيعات الخاصة للمسجلين في الضريبة الخاصة.
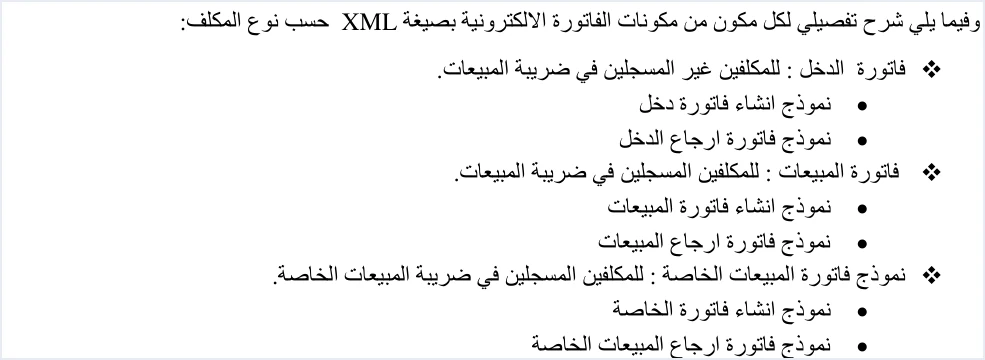
وأصل هذا التقسيم في تعريف الفاتورة نفسه. فالمادة (2) من نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 تعرّفها بأنها «وثيقة صادرة عن البائع تبين وصفاً للسلعة أو الخدمة المقدمة والسعر والكمية المبيعة ومقدار الضريبة العامة على المبيعات المحتسبة على الفاتورة في حال كان من المكلفين المسجلين في ضريبة المبيعات». فالوصف والسعر والكمية عناصر في كل فاتورة، أما مقدار الضريبة فعنصر في فاتورة المسجل وحده. وفاتورة الدخل هي الصورة التي تأخذها الفاتورة حين يغيب هذا العنصر.
ولا يجعلها غياب الضريبة فاتورة من درجة ثانية. فهي فاتورة إلكترونية تمر بنظام الفوترة الوطني كغيرها، وتشملها الفقرة (أ) من المادة (4) من النظام التي تعتمد الفاتورة «الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني». وشرح مواد النظام كلها في مقال نظام تنظيم شؤون الفوترة والرقابة عليها.
من يصدر فاتورة الدخل: البائع غير المسجل في ضريبة المبيعات العامة
يصدر فاتورة الدخل البائع غير المسجل في ضريبة المبيعات العامة. فالفقرة (أ) من المادة (5) من النظام تخاطب «بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد»، ولا تقصر الفاتورة على المسجلين في ضريبة المبيعات. فالبائع غير المسجل يصدر فاتورته من خلال النظام أيضًا، وفاتورته هي فاتورة الدخل.
والعبرة هنا بحالة التسجيل لدى الدائرة، لا بطبيعة النشاط ولا باختيار البائع. فالنظام يقرأ نوع الفاتورة من عنصرين في الملف المرسل، أما ما يجوز أن يقوله هذان العنصران فيحدده تسجيل المكلف وواقع البيع. فإذا أرسل غير المسجل فاتورة من عائلة ضريبة المبيعات العامة، أو أرسل المسجل فاتورة دخل، رفضها النظام برسالة This user is not authorized to submit this type of invoice. ويشرح الدليل سببها بأن المكلف «يقوم بارسال نوع فاتورة لا يتناسب مع رقمه الضريبي او تسلسل مصدر الدخل الخاص به»، والتفصيل في مقال رسالة This user is not authorized.
أما متى يصبح التسجيل في ضريبة المبيعات العامة لازمًا، فمسألة سقوف مبيعات سنوية تختلف بين السلع والخدمات، مع جواز التسجيل الاختياري. وهذه السقوف مشروحة في مقال ضريبة المبيعات في الأردن. فقد يكون البائع مسجلًا قبل بلوغ أي سقف، وعندها تتبع فاتورته تسجيله الفعلي لا حجم مبيعاته، فلا يصدر فاتورة الدخل.
وحين يُسجَّل البائع تتغير عائلة فاتورته. ولحظة الانتقال هذه، بما فيها الرقم الذي يتغير في الرمز ومصير الفواتير الصادرة قبل التسجيل، موضوع مقال من فاتورة الدخل إلى فاتورة ضريبة المبيعات العامة. وفاتورة المسجلين نفسها موضوع مقال مستقل في هذه السلسلة عن فاتورة ضريبة المبيعات العامة.
ويبقى تمييز لا بد منه. فعدم التسجيل في ضريبة المبيعات العامة شيء، والاستثناء من الفاتورة شيء آخر. فالمادة (11) من النظام والمادة (4) من تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 تستثنيان أنشطة محددة بشروطها، وهو حكم مستقل عن التسجيل في ضريبة المبيعات، وقد أُضيفت إليه قطاعات بتعديلات لاحقة. فالسؤال عن فاتورة الدخل يأتي بعد التأكد من أن النشاط غير مستثنى بحسب النص الساري.
متى تصدر فاتورة الدخل
تصدر فاتورة الدخل في اللحظة التي تصدر فيها أي فاتورة أخرى. فالمادة (3) من النظام تجعل وقت الفاتورة وتاريخها وقت تحقق واقعة البيع وتاريخه، والفقرة (د) من المادة (5) تربط الإصدار بتحقق واقعة البيع.
وتسري على فاتورة الدخل أحكام المادة (5) كلها كما تسري على غيرها، وأبرزها ما يلي.
- تُصدر لكل بيع سلعة أو خدمة لا تقل قيمته عن دينار واحد، ما لم يكن النشاط مستثنى.
- تُنظَّم «من نسختين على الأقل»، وتُسلَّم نسخة إلى المشتري «وفقاً للطريقة المستخدمة في تنظيم وإصدار الفواتير» وتُحفظ باقي النسخ لدى البائع.
- يُذكر اسم المشتري بشكل واضح في البيع الآجل أو البيع بالتقسيط أو على دفعات.
- إذا زادت قيمة الفاتورة على 10000 دينار يثبت البائع استلام المشتري لها.
ولا تذكر أدلة الدائرة مهلة بالساعات أو الأيام لإرسال الفاتورة إلى النظام بعد البيع. والثابت في طريقة عمل النظام أن الفاتورة يتحقق منها نظام الفوترة الوطني قبل مشاركتها مع المشتري.
ما تحمله فاتورة الدخل من بيانات المادة 5/أ
تشترط الفقرة (أ) من المادة (5) خمسة بيانات في كل فاتورة، وفاتورة الدخل لا تخرج عنها. ويبين الجدول التالي كل بيان، وما يقابله في نموذج الفاتورة على البوابة كما يعرضه دليل تنظيم الفاتورة لعام 2026، وما يقابله في الملف الذي يرسله البرنامج المربوط بحسب الدليل التقني.
مرِّر الجدول أفقيًا لعرض بقية الأعمدة
ويستحق البيان الثالث وقفة. فالمادة (5/أ) تطلب في الفاتورة «الرقم الضريبي للبائع إذا كان مسجلاً في ضريبة المبيعات والرقم الوطني إذا كان غير مسجل في ضريبة المبيعات»، والبائع في فاتورة الدخل غير مسجل. أما الدليل التقني فيضع في عنصر البائع الرقم الضريبي، والبوابة تعرض الرقم الضريبي ضمن بيانات البائع. ولا تشرح أدلة الدائرة كيف يلتقي النصان في فاتورة الدخل.
وفي جانب المشتري تطبق فاتورة الدخل قاعدة اسم المشتري نفسها. فالاسم مطلوب دائمًا في فاتورة الذمم، ومطلوب في الفاتورة النقدية إذا كانت قيمتها «أكثر من 10 آلاف دينار أو ما يعادلها بالعملات الأجنبية» بنص جدول رسائل الخطأ في الدليل التقني. ويُعرَّف المشتري برقمه الوطني أو الرقم الشخصي لغير الأردني أو الرقم الضريبي، وتفصيل هذه الحقول في مقال بيانات المشتري في ملف فاتورة نظام الفوترة الوطني.
ما لا تحمله فاتورة الدخل: لا كتلة TaxTotal ولا نسبة ضريبة
هنا الفرق الذي يميز فاتورة الدخل عن العائلتين الأخريين. فقالب فاتورة الدخل في الدليل التقني لا يتضمن كتلة الضريبة cac:TaxTotal، لا على مستوى البند ولا على مستوى الفاتورة. ويترتب على ذلك ما يلي.
- البند يحمل الكمية وسعر الوحدة والخصم واسم السلعة أو الخدمة فقط، دون قيمة ضريبة ولا مبلغ شامل للضريبة.
- لا تظهر في البند فئة الضريبة S أو Z أو O، ولا نسبة الضريبة العامة.
- لا يحمل رأس الفاتورة مجموعًا للضريبة، وتنتقل الإجماليات من كتلة الخصم إلى cac:LegalMonetaryTotal مباشرة.
- لا تنطبق على فاتورة الدخل قائمة النسب التي يقبلها حقل النسبة، ولا شرط النسبة 0% في أنواع التعامل غير المحلية، لأنها قيود على بنود ضريبة لا وجود لها هنا.
- لا تتاح خاصية سعر المستهلك، فالدليل يقصرها على المسجلين في الضريبة العامة على المبيعات أو الضريبة الخاصة.
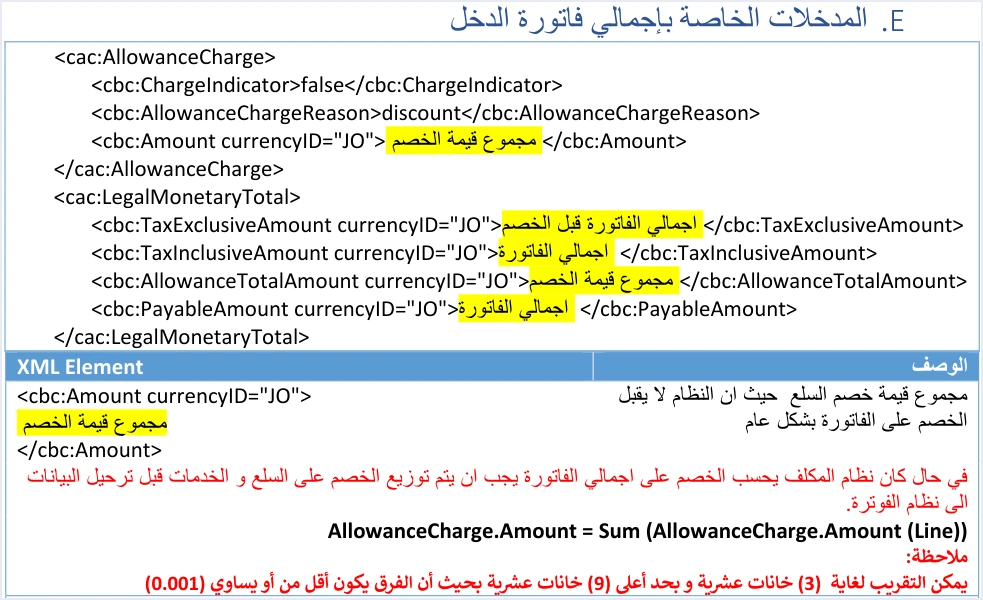
ويضع الدليل أرقام مثال فاتورة الدخل على هذه القواعد. فيه بند أول 33 × 2 بخصم 2 قيمته 64، وبند ثانٍ 10 × 5 بخصم 5 قيمته 45. فيكون الإجمالي قبل الخصم 116.000، ومجموع الخصم 7.000، والمبلغ المستحق 109.000. فالمستحق في فاتورة الدخل هو الإجمالي بعد الخصم مباشرة، بلا سطر ضريبة بينهما.
وتبقى على إجماليات فاتورة الدخل قيود الإجماليات العامة في الدليل. فالنظام لا يقبل خصمًا مستقلًا على مستوى الفاتورة، والخصم في الرأس مجموع خصومات البنود، فمن خصم من إجمالي الفاتورة وزّع الخصم على البنود قبل الإرسال. ويسمح الدليل بالتقريب إلى 3 خانات عشرية وبحد أعلى 9 خانات، على أن يكون الفرق أقل من 0.001 أو مساويًا له.
ولا يذكر الدليل كيف يتعامل النظام مع ملف فاتورة دخل يحمل كتلة ضريبة بقيم صفرية، فقالب الدخل لا يتضمن هذه الكتلة من الأساس. وشرح الملف عنصرًا عنصرًا، مع أرقام المثال وموضعها في صفحات الدليل، في مقال مثال XML لفاتورة الدخل في نظام الفوترة الوطني.
رمز فاتورة الدخل: الخانة الثالثة 1 في رمز النوع
يرمّز الدليل التقني نوع كل فاتورة برقم من ثلاث خانات في السمة name من عنصر نوع الفاتورة. الخانة الأولى لنوع التعامل، والثانية لطريقة الدفع (1 للنقدية و2 للذمم)، والثالثة لعائلة الضريبة. وقيمة الخانة الثالثة في فاتورة الدخل هي 1، مقابل 2 لعائلة ضريبة المبيعات العامة و3 لعائلة الضريبة الخاصة. وهذه رموز عائلة الدخل كاملة.
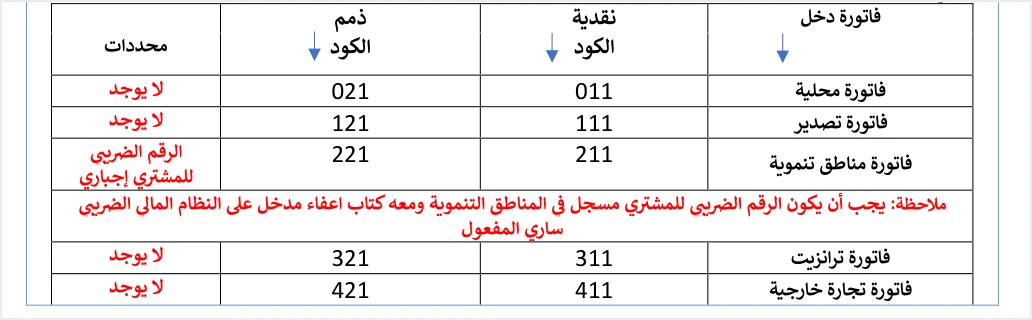
فكل رمز ينتهي بالرقم 1 رمز فاتورة دخل، والرمزان 012 و022 ليسا منها لأنهما من عائلة ضريبة المبيعات العامة. ويختلف جدول الدخل عن جدول ضريبة المبيعات العامة في عمود المحددات. ففي عائلة ضريبة المبيعات العامة تشترط الأنواع غير المحلية نسبة ضريبة 0%، أما في عائلة الدخل فالمحددات «لا يوجد» في كل الأنواع عدا المناطق التنموية، لأن فاتورة الدخل لا تحمل بنود ضريبة أصلًا.
والخانة الثانية تعلن طريقة الدفع عند الإصدار، والفرق بين النقدية والذمم في الحقول المطلوبة مشروح في مقال الفاتورة النقدية وفاتورة الذمم. ويبقى أن الملف يعلن النوع، أما الذي يحسمه فتسجيل المكلف لدى الدائرة وواقع البيع.
أما قيمة عنصر نوع الفاتورة نفسه فتبين هل الفاتورة جديدة أم إرجاع، وهي 388 للجديدة و381 للإرجاع، ولا يعرّف الإصدار 1.5 قيمة ثالثة. وفاتورة الإرجاع تعيد استخدام رمز الفاتورة الأصلية، فالقيمة 381 مع الرمز 011 تعني إرجاعًا محليًا نقديًا على فاتورة دخل. ويكون الإرجاع على الكميات فقط، وببيانات المشتري نفسها، وتحتفظ فاتورة إرجاع الدخل بحقل الملاحظات اختياريًا. وشرح ملفها في مقال مثال XML لإرجاع فاتورة الدخل.
فاتورة الدخل على البوابة أو من خلال الربط
يحدد دليل الانضمام الصادر عن الدائرة مسارين بعد إنشاء الحساب، مسار إصدار الفواتير من المنصة لمن لا يملك برنامجًا محاسبيًا، ومسار ربط الأجهزة لمن يملكه. وفاتورة الدخل تصدر من أي منهما.
من البوابة
يدخل المكلف بالمستخدم الفرعي، لأن المستخدم الرئيسي لا يرى خيار «تنظيم فاتورة». ثم يختار «نقدي» أو «ذمم»، ويملأ بيانات الفاتورة والمشتري، ويضيف كل سلعة أو خدمة بزر «إضافة»، ثم يضغط «إصدار». والخطوات كاملة في مقال إصدار فاتورة من نظام الفوترة الوطني.
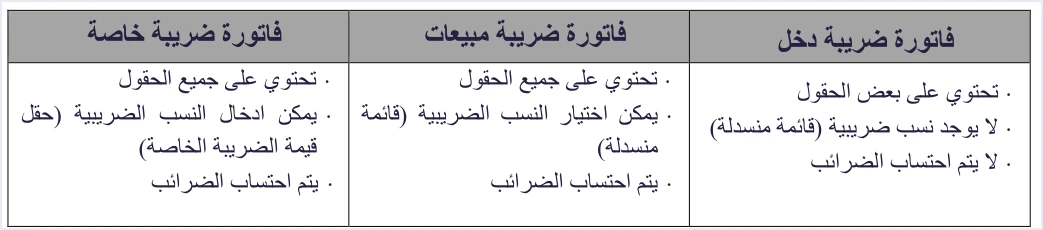
غير أن النموذج الذي يعرضه دليل تنظيم الفاتورة لعام 2026 نموذج مستخدم فرعي مسجل في الضريبة العامة، وفيه حقل إجباري اسمه «نسبة الضريبة العامة». أما حقول نموذج فاتورة الدخل فلا يصفها إلا دليل المستخدم الصادر عام 2024 للمنصة، وهو ليس من أدلة الدائرة. وبحسب هذا الدليل يُخفى حقل نسبة الضريبة العامة في فاتورة الدخل، ويصفها جدوله بأنها تحتوي على بعض الحقول ولا توجد فيها نسب ضريبية ولا تُحتسب فيها الضرائب. والواجهة الحالية قد تختلف عن ذلك.
من خلال الربط
يختار المستخدم الرئيسي خيار «ربط الأجهزة»، ويدخل اسم مستخدم ويختار تسلسل مصدر الدخل، فيولّد النظام رقم المستخدم (Client ID) والمفتاح السري (Secret Key). ثم يستكمل المكلف المتطلبات الفنية مع مبرمج نظامه أو مزود الحلول التقنية لديه. بعدها يرسل البرنامج الفاتورة في ملف XML وفق معيار UBL 2.1، بترميز Base64 داخل طلب إلى النظام. ويلزم أن يطابق رمز الفاتورة الرقم الضريبي للمكلف وتسلسل مصدر دخله، فالبرنامج الذي يخدم بائعًا غير مسجل يرسل رموزًا تنتهي بالرقم 1.
وتعود الاستجابة بحالة الفاتورة، فإذا قُبلت عاد معها رمز QR، ويشترط الدليل إظهاره على فاتورة البائع.
أثر الاختيار بين المسارين
يذكر دليل الأسئلة والأجوبة الصادر عن الدائرة أن المستخدم الفرعي يفقد خيار «تنظيم فاتورة» إذا نُقر خيار ربط الأجهزة. وفك الربط ليس إعدادًا يغيره المكلف بنفسه، بل طلب دعم فني لدى الدائرة لمن لا يملك نظامًا محاسبيًا وربط بالخطأ. ويذكر الدليل نفسه أن المنصة تتيح إرجاع الفواتير المرسلة من خلالها في جميع الحالات، سواء تم الربط أم لا.
ما لا توثقه أدلة الدائرة عن فاتورة الدخل
تجيب أدلة الدائرة عن القواعد الأساسية لفاتورة الدخل، وتسكت عن مسائل تتصل بها. والمسائل التالية لا نص عليها في الأدلة الرسمية، فلا تبنِ عليها قرارًا قبل مراجعة الدائرة.
- العلاقة بين الرقم الوطني الذي تطلبه المادة (5/أ) للبائع غير المسجل والرقم الضريبي الذي يحمله عنصر البائع في الملف.
- حقول نموذج فاتورة الدخل على البوابة الحالية، فدليل 2026 يعرض نموذج مستخدم مسجل في الضريبة العامة.
- تعامل النظام مع ملف فاتورة دخل يحمل كتلة ضريبة بقيم صفرية.
- مثال كامل لفاتورة دخل ذمم أو لفاتورة دخل غير محلية، فالدليل يكتفي بمثال للفاتورة المحلية النقدية وبأمثلة سطر واحد للرموز.
- تصنيف الفاتورة المسددة جزئيًا عند الإصدار بين النقدية والذمم.
- تصحيح رمز النوع وحده بعد الإرسال حين تكون الكميات صحيحة، فالتصحيح المتاح فاتورة إرجاع على الكميات فقط.
قائمة تحقق قبل إصدار فاتورة الدخل
تجمع القائمة التالية ما سبق في أسئلة يجيب عنها المحاسب أو صاحب المنشأة قبل أن تخرج الفاتورة من البوابة أو من برنامجه.
- هل المنشأة غير مسجلة في ضريبة المبيعات العامة؟ إن كانت مسجلة فالفاتورة الصحيحة فاتورة ضريبة المبيعات العامة، والنظام يرفض النوع الذي لا يتناسب مع التسجيل.
- هل ينتهي الرمز بالرقم 1؟ يكون الرمز 011 للفاتورة المحلية النقدية و021 لفاتورة الذمم المحلية، وللأنواع الأخرى رموزها في الجدول أعلاه.
- هل خلا الملف من كتل الضريبة؟ لا فئة ولا نسبة ولا قيمة ضريبة في البنود، ولا مجموع للضريبة في الرأس.
- هل الخصم موزع على البنود؟ لا يقبل النظام خصمًا مستقلًا على مستوى الفاتورة.
- هل اسم المشتري مطلوب؟ هو مطلوب دائمًا في فاتورة الذمم، وفي الفاتورة النقدية إذا كانت قيمتها أكثر من 10 آلاف دينار أو ما يعادلها بالعملات الأجنبية.
- هل نوع التعامل مناطق تنموية؟ عندها يصبح الرقم الضريبي للمشتري إجباريًا، ويشترط الدليل أن يكون رقمه مسجلًا في المناطق التنموية ومعه كتاب إعفاء ساري المفعول مُدخل على النظام المالي الضريبي.
- هل اخترت المسار الصحيح؟ ربط الأجهزة يُفقد المستخدم الفرعي خيار «تنظيم فاتورة» على البوابة.
وللصورة الكاملة عن النظام وطريقة ربط منشأتك به، اقرأ مقال نظام الفوترة الوطني الإلكتروني في الأردن، أو تعرّف على قيود ونظام الفوترة الوطني.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
من يصدر فاتورة الدخل في نظام الفوترة الوطني؟
يصدرها البائع غير المسجل في ضريبة المبيعات العامة لدى دائرة ضريبة الدخل والمبيعات. ويحدد نوع الفاتورة تسجيل المكلف لدى الدائرة، لا طبيعة نشاطه ولا اختياره.
هل تُحتسب ضريبة على فاتورة الدخل؟
تخلو فاتورة الدخل من أي ضريبة، فلا فئة ولا نسبة ولا قيمة ضريبة في بنودها، ولا مجموع للضريبة في رأسها. ويكون المبلغ المستحق فيها هو الإجمالي بعد الخصم.
ما رمز فاتورة الدخل المحلية؟
يكون الرمز 011 للفاتورة المحلية النقدية و021 لفاتورة الذمم المحلية. وتدل الخانة الثالثة 1 على عائلة الدخل في كل أنواع التعامل، من 011 و021 إلى 511 و521.
هل أستطيع إصدار فاتورة الدخل من البوابة دون برنامج محاسبي؟
يتيح دليل الانضمام الصادر عن الدائرة مسار إصدار الفواتير من المنصة لمن لا يملك برنامجًا محاسبيًا، ويكون الإصدار بالمستخدم الفرعي من خيار «تنظيم فاتورة». ويفقد المستخدم الفرعي هذا الخيار إذا نُقر خيار ربط الأجهزة.
كيف أصحح فاتورة دخل صدرت بخطأ؟
تصححها بفاتورة إرجاع بالقيمة 381 وبرمز الفاتورة الأصلية نفسه، مثل 011. ويكون الإرجاع على الكميات فقط، وببيانات المشتري نفسها، ولا يتجاوز الكمية المبيعة في الفاتورة الأصلية.
ماذا يحدث لفاتورة الدخل بعد التسجيل في ضريبة المبيعات العامة؟
تصبح فواتيرك الجديدة من عائلة ضريبة المبيعات العامة، وتنتهي رموزها بالرقم 2. وإذا أرسل المكلف المسجل فاتورة دخل رفضها النظام برسالة This user is not authorized to submit this type of invoice.
المراجع
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5، 2026.
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات الانضمام إلى نظام الفوترة الوطني الإلكتروني الأردني، إصدار 2026.
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات تنظيم الفاتورة في نظام الفوترة الوطني الإلكتروني الأردني، إصدار 2026.
- دائرة ضريبة الدخل والمبيعات، دليل الأسئلة والأجوبة لنظام الفوترة الوطني، 2026.
- نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 وتعديلاته، النسخة الموحدة 2023.
- تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019.
- دليل المستخدم لمنصة نظام الفوترة الوطني، 2024 (دليل غير صادر عن الدائرة، ويُستشهد به لواجهة فاتورة الدخل فقط).




