


مرتجعات المشتريات في نظام الفوترة الوطني هي البضاعة أو الخدمة التي تعيدها منشأتك إلى مورّد اشترت منه بفاتورة صدرت عبر النظام. والمستند الذي يوثق هذا الإرجاع في النظام لا تصدره أنت، بل يصدره المورّد نفسه. فهو البائع في الفاتورة الأصلية، وفاتورة الإرجاع التي يرسلها تشير إلى فاتورته هو، وتحمل بياناتك مشتريًا كما وردت فيها.
يشرح مقال الإرجاع من جهة البائع كيف يصدر البائع فاتورة الإرجاع، ويشرح مقال الاستعلام عن نظام الفوترة الوطني فحص المورّد قبل اعتماد فاتورته، ويشرح مقال التحقق من صحة الفاتورة الإلكترونية في الأردن مسح رمز QR بتطبيق سند. أما هذا المقال فيقف في موقع المشتري بعد الشراء، فيبين ما تطلبه من المورّد حين تقرر الإرجاع، وما تراجعه في فاتورة الإرجاع حين تصلك، وما تحفظه في ملف المشتريات. ويذكر بوضوح ما لا يوثقه الدليل التقني الذي أصدرته دائرة ضريبة الدخل والمبيعات (الإصدار 1.5).
مرتجعات المشتريات في نظام الفوترة الوطني: من يصدر فاتورة الإرجاع؟
يعرّف الدليل التقني نوعين فقط للمستند الذي يُرسل إلى النظام، يُكتبان في عنصر نوع الفاتورة InvoiceTypeCode، هما 388 للفاتورة الجديدة و381 لفاتورة الإرجاع. ويصف الدليل فاتورة الإرجاع بأنها إشعار دائن. ولا يعرّف الدليل نوعًا ثالثًا يصدره المشتري لمرتجعاته، ولا يرد فيه مستند باسم إشعار مدين.
ويحدد الدليل من يرسل فاتورة الإرجاع وعلى أي فاتورة، إذ ينص على أنه «يسمح النظام للمكلف بإرسال فاتورة إرجاع على الفاتورة الأصلية مرة واحدة أو أكثر حتى انتهاء جميع كميات المواد المباعة في الفاتورة الأصلية». والفاتورة الأصلية في مرتجعات مشترياتك هي فاتورة المورّد، صدرت باسمه ورقمه الضريبي. ويعرّف نظام تنظيم شؤون الفوترة الفاتورة بأنها «وثيقة صادرة عن البائع». فالإرجاع على فاتورة المورّد يصدر من المورّد.
وتؤكد ثلاثة شروط في الدليل هذا الارتباط بالفاتورة الأصلية:
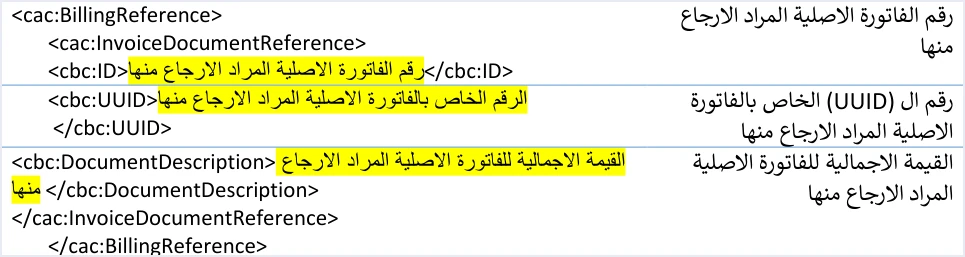
- المرجع. تحمل فاتورة الإرجاع رقم الفاتورة الأصلية ومعرّفها الفريد وقيمتها الإجمالية.
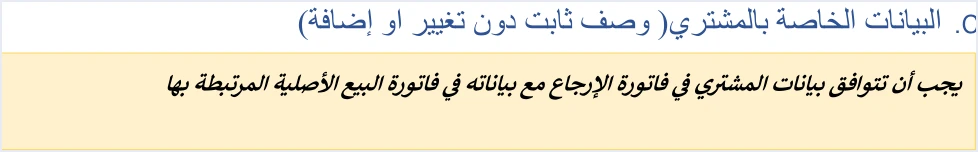
- المشتري. يجب أن تتوافق بيانات المشتري في فاتورة الإرجاع مع بياناته في الفاتورة الأصلية.
- البنود. رقم البند واسمه وسعر وحدته «كما هو في الفاتورة الأصلية».
فالإرجاع في النظام مستند يصدره المورّد على فاتورته، وتظهر فيه منشأتك مشتريًا كما ظهرت في الفاتورة الأصلية. ودورك أنت يقع في ثلاث خطوات، هي أن تطلبه، ثم تراجعه، ثم تحفظه.
إذا كان المورّد قد أصدر فاتورته من البوابة
في دليل الأسئلة والأجوبة سؤال عن إرجاع فاتورة أُرسلت عبر المنصة قبل الربط، وجوابه أن المنصة تتيح إرجاع الفواتير المرسلة عبرها في جميع الحالات، سواء تم الربط أم لا. فانتقال مورّدك من البوابة إلى برنامج محاسبي لا يغلق طريق الإرجاع على فواتيره السابقة.
الخطوة الأولى: ما تطلبه من المورّد عند الإرجاع
يأخذ المورّد أغلب بيانات فاتورة الإرجاع من فاتورته الأصلية، لكن بعضها لا يعرفه إلا منك. فاكتب طلب الإرجاع بحيث يجد فيه كل ما يحتاجه ليصدر فاتورة إرجاع يقبلها النظام من المحاولة الأولى.
- رقم الفاتورة الأصلية وتاريخها. يضع المورّد في كتلة المرجع
BillingReferenceرقم فاتورته الأصلية ومعرّفها الفريد وقيمتها الإجمالية. وتحديدك للفاتورة يمنع أن يُرجع على فاتورة أخرى صدرت لك منه. والتفصيل التقني لهذه الكتلة في مقال مرجع الفاتورة الأصلية في نظام الفوترة الوطني. - البنود والكميات المرجعة. اذكر كل بند كما ورد في الفاتورة الأصلية والكمية التي أعدتها منه. يجيز الدليل إرجاع الكمية «برقم صحيح أو بأجزاء عشرية»، ويشترط أن تكون أكبر من صفر وألا تتجاوز الكمية المباعة.
- سبب الإرجاع. السبب إلزامي في فاتورة الإرجاع، ويكتبه المورّد نصًا حرًا. فاذكره صريحًا في طلبك، كأن تكون البضاعة تالفة أو مخالفة للمواصفات أو زائدة على المطلوب. وموضع السبب في ملف الفاتورة مشروح في مقال سبب الإرجاع في نظام الفوترة الوطني.
- الخصم إن وُجد. إذا كان على البند خصم في الفاتورة الأصلية، فالدليل ينص على أنه «إذا كان الإرجاع لكامل كمية السلعة أو الخدمة فيجب وضع الخصم (إن وجد) كاملًا، أما إذا كان الإرجاع لجزء من الكمية فيجب أن يكون الخصم (إن وجد) جزء من الخصم الكلي للسلعة أو الخدمة حسب الكمية المرجعة».
- نسختك من فاتورة الإرجاع بعد قبولها. اطلبها وعليها رمز QR الذي يعود من النظام بعد القبول. توجب المادة (5/ج/1) من النظام تسليم نسخة من الفاتورة إلى المشتري «وفقًا للطريقة المستخدمة في تنظيم وإصدار الفواتير». ولا يذكر النظام فاتورة الإرجاع باسمها، فاجعل طلب النسخة جزءًا صريحًا من طلبك.
والجدول التالي يجمع ما يأخذه المورّد من فاتورته وما يحتاجه منك، وما تتأكد منه في كل عنصر:
الخطوة الثانية: ما تراجعه في فاتورة الإرجاع حين تصلك
وصول فاتورة الإرجاع لا يعني أنها صحيحة. راجعها في ثلاثة مواضع قبل أن تقيدها في دفاترك.
بيانات المشتري كما في الفاتورة الأصلية
ينص الدليل في أكثر من موضع على أنه «يجب أن تتوافق بيانات المشتري في فاتورة الإرجاع مع بياناته في فاتورة البيع الأصلية المرتبطة بها». فقارن اسم منشأتك ورقمها كما وردا في فاتورة الإرجاع بما ورد في الفاتورة الأصلية، لا بما في ملفك الحالي لدى المورّد. فلو حدّث المورّد بياناتك بعد البيع، يبقى المعيار ما في الفاتورة الأصلية.
البنود والمجاميع
- البند نفسه. رقم البند واسمه وسعر وحدته كما في الفاتورة الأصلية، والكمية هي ما أعدته فعلًا.
- المجاميع للجزء المرجع وحده. ينص الدليل على أن مجاميع فاتورة الإرجاع تخص «الجزء المراد إرجاعه»، وأن مجموع الضريبة فيها هو «مجموع قيم الضريبة المراد إرجاعها من الفاتورة». فلا تتوقع أن ترى إجمالي الفاتورة الأصلية في مجاميع الإرجاع.
- القيمة في المرجع. القيمة الإجمالية في كتلة المرجع هي قيمة الفاتورة الأصلية، لا قيمة الإرجاع. فلا تخلط بين الرقمين حين تطابق.
- الخصم في الإرجاع الجزئي. إذا أعدت جزءًا من بند عليه خصم، فحصة الخصم في الإرجاع تتبع الكمية المرجعة.
رمز QR والتحقق بتطبيق سند
ينص الدليل على أنه «في حال رغبة المكلف بالتحقق من رمز الاستجابة السريع (QR Code)، يمكنه ذلك من خلال مسحه باستخدام تطبيق سند فقط من خيار التحقق من المستندات الرقمية». فإن كانت منشأتك مكلفًا، فهذه هي القناة الرسمية لفحص فاتورة الإرجاع التي وصلتك.
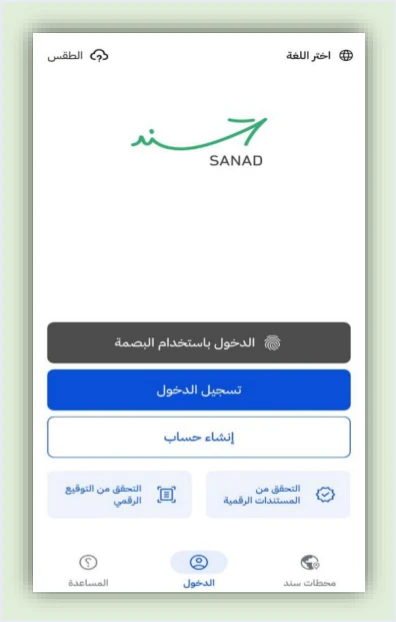
وللمسح نتيجتان. الأولى «الوثيقة صحيحة»، ويعرض معها التطبيق ستة بيانات يحملها الرمز، هي قيمة الفاتورة الإجمالية، ورقم الفاتورة، ومجموع الضريبة فيها، وتاريخها، والرقم الضريبي للبائع، واسم البائع. والثانية «حدث خطأ»، ومعناها أن الرمز غير صالح أو غير مقروء لأي سبب.
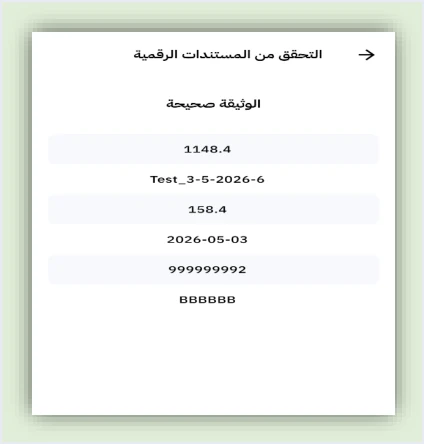
طابق البيانات الستة مع فاتورة الإرجاع التي بين يديك. فيجب أن يطابق الرقم والتاريخ والقيمة ومجموع الضريبة ما هو مطبوع على المستند، وأن يكون الرقم الضريبي والاسم لمورّدك. ولاحظ أن البيانات الستة ليس بينها بيانات المشتري ولا نوع المستند ولا رقم الفاتورة الأصلية. فالمسح يؤكد الرمز وما يحمله، أما مطابقة بياناتك والفاتورة الأصلية فتجريها على المستند نفسه كما في القسمين السابقين. وإن ظهر «حدث خطأ»، فعُد إلى المورّد بالمستند قبل قيده.
المادة (10): لماذا يعنيك أن يطابق الإرجاع ما أعدته فعلًا
تنص المادة (10) من نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 على أنه «تقع مسؤولية مطابقة البيانات والمعلومات الواردة في الفاتورة مع الواقع الفعلي لعملية بيع السلعة أو تقديم الخدمة على كل من البائع والمشتري على حد سواء وكل منهما مسؤول عن الفواتير غير المطابقة للواقع الفعلي».
فالمسؤولية عن الفاتورة الأصلية لا تقع على المورّد وحده، ولهذا فإن تصحيحها حين تعيد جزءًا من البضاعة يعنيك أنت أيضًا. والقاعدة العملية أن تساوي الكمية في فاتورة الإرجاع ما خرج من مستودعك إلى المورّد، بندًا بندًا. وهذا امتداد لعادة فحص فواتير الموردين عند الاستلام التي يشرحها مقال المحاسب داخل المنشأة ونظام الفوترة الوطني.
فإن جاءت الكمية في فاتورة الإرجاع أقل مما أعدته، فالدليل يسمح للمورّد بإرسال فاتورة إرجاع أخرى على الفاتورة الأصلية نفسها حتى تنتهي كمياتها، فاطلب منه إرجاعًا للفرق. وإن جاءت أكثر مما أعدته، فالدليل لا يوثق طريقة لإلغاء فاتورة إرجاع قُبلت، والفاتورة المصدرة لا تُعدَّل. فلا تقيدها قبل أن تراجع المورّد في الخطأ.
الخطوة الثالثة: ما تحفظه في ملف المشتريات
اجعل لكل إرجاع ملفًا واحدًا يجمع المستندات التي تروي الحدث من أوله إلى آخره:
- فاتورة المورّد الأصلية التي اشتريت بها.
- فاتورة الإرجاع المقبولة وعليها رمز QR، ونتيجة فحصها بتطبيق سند إن أجريته.
- طلب الإرجاع الذي أرسلته وفيه البنود والكميات والسبب، ورد المورّد عليه.
- ما يثبت خروج البضاعة من مستودعك إلى المورّد، بالكميات نفسها.
- سطر في سجلك الداخلي للمرتجعات، ويمكنك أن تبدأ من نموذج سجل مرتجعات المشتريات وتضيف إليه رقم الفاتورة الأصلية ورقم فاتورة الإرجاع.
أما مدة الحفظ، فالمادة (8) من النظام تخاطب «كل شخص ملزم بتنظيم وإصدار الفاتورة»، وتلزمه بالاحتفاظ بالفاتورة التي يصدرها أربع سنوات تبدأ من آخر تواريخ تحددها المادة. فإن كانت منشأتك تصدر فواتير بدورها، فالمادة تحكم فواتيرها هي. ولا يحدد النظام مدة لحفظ ما يتسلمه المشتري من مورّديه، ولا يتناول هذا المقال ما قد تفرضه قوانين أخرى على مستندات المشتريات.
حالات يتوقف عندها المشتري
إرجاع على دفعات
إذا أعدت البضاعة على أكثر من دفعة، فلكل دفعة فاتورة إرجاع على الفاتورة الأصلية نفسها، والدليل يسمح بذلك حتى تنتهي الكميات. فتابع في سجلك ما بقي من كل بند بعد كل إرجاع مقبول. وطريقة حساب المتبقي بمثال رقمي في مقال الإرجاع الذي يتجاوز الكمية الأصلية.
استبدال البضاعة بغيرها
إذا أعدت سلعة وأخذت بدلها، فالمورّد يصدر فاتورة إرجاع على البند المعاد، ثم فاتورة جديدة للبديل. وتفصيل هذه الحالة في مقال استبدال البضاعة في نظام الفوترة الوطني.
تخفيض في السعر دون إعادة بضاعة
الإرجاع في الدليل «على الكميات فقط». فإن اتفقت مع المورّد على تخفيض في السعر دون أن تعيد شيئًا، فلا تطلب منه فاتورة إرجاع بلا كمية. والدليل لا يعرّف مستندًا لتخفيض القيمة وحدها.
فاتورة إرجاع رُفضت لدى المورّد
إذا عادت حالة فاتورة الإرجاع NOT_SUBMITTED، فالنظام لم يقبلها ولم يعد عليها رمز QR. فلا تقيد في دفاترك فاتورة إرجاع لا تحمل رمزًا، وانتظر النسخة المقبولة.
مورّد يتأخر في إصدار الإرجاع أو يمتنع عنه
لا يتناول الدليل التقني ولا دليل الأسئلة والأجوبة ما يفعله المشتري في هذه الحالة، ولا يحددان جهة يرجع إليها. فاحتفظ بطلب الإرجاع ومراسلاتك مع المورّد ضمن ملف المشتريات، ولا تقيد الإرجاع في دفاترك قبل أن تصلك فاتورة الإرجاع المقبولة.
ما يوثقه الدليل وما لا يوثقه في مرتجعات المشتريات
يجمع الجدول التالي ما تقوله المصادر الرسمية عن جهة المشتري في الإرجاع، وما تسكت عنه، حتى لا تبني إجراءك على قاعدة غير مكتوبة.
كيف يساعدك قيود
تُسجَّل فواتير المورّدين في قيود ضمن إدارة المشتريات، فيبقى ملف كل مورّد ومستنداته في برنامج واحد مع دفاترك. وإن كانت منشأتك تبيع أيضًا، فإن تكامل قيود مع نظام الفوترة الوطني يبني ملف الفاتورة بصيغة UBL 2.1 ومعرّفها الفريد، ويرسله دون أي تدخل يدوي، وفاتورة الإرجاع من أنواع المستندات التي يتعامل معها حين تكون أنت البائع.
- فحص قبل الإرسال. يفحص قيود كل فاتورة على مستوى الحقول لحظة إنشائها، وهي الرقم الضريبي، ونوع المستند وطريقة الدفع، ونسبة ضريبة المبيعات العامة، واكتمال البنود، وينبهك بأي خطأ قبل إرسالها لتقليل حالات الرفض.
- حالة كل فاتورة أمامك. تعيد الدائرة حالة الفاتورة ورسالة الخطأ، ويعرضها قيود في لوحة الحالة.
والفحص المسبق تنبيه لا ضمان، ويبقى قبول الفاتورة لنظام الفوترة الوطني وحده.
أين تذهب بعد هذا المقال
- الصورة الكاملة للنظام. كيف يعمل وكيف تربط منشأتك به، في مقال نظام الفوترة الوطني الإلكتروني في الأردن.
- تكامل قيود مع النظام. كيف تصدر فواتيرك وتتابع حالتها من برنامج واحد، في صفحة قيود ونظام الفوترة الوطني.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
من يصدر فاتورة الإرجاع حين أعيد بضاعة إلى المورّد؟
يصدرها المورّد، لأنه البائع في الفاتورة الأصلية. فالدليل التقني يسمح للمكلف بإرسال فاتورة إرجاع على الفاتورة الأصلية، وتحمل فاتورة الإرجاع رقم تلك الفاتورة ومعرّفها الفريد وقيمتها الإجمالية، وتظهر فيها بياناتك مشتريًا كما في الفاتورة الأصلية.
هل ترسل منشأتي مستندًا إلى النظام حين ترجع مشترياتها؟
لا يعرّف الدليل التقني نوعًا يصدره المشتري لمرتجعاته. فالنوعان المعرّفان هما 388 للفاتورة الجديدة و381 لفاتورة الإرجاع، وكلاهما يصدره البائع. ويبقى طلب الإرجاع وسجل المرتجعات مستندين داخليين في منشأتك.
هل يجب أن تطابق بياناتي في فاتورة الإرجاع بياناتي في الفاتورة الأصلية؟
يجب ذلك. ينص الدليل على أنه «يجب أن تتوافق بيانات المشتري في فاتورة الإرجاع مع بياناته في فاتورة البيع الأصلية المرتبطة بها»، فالمعيار ما ورد في الفاتورة الأصلية لا ما في ملفك الحالي لدى المورّد.
كيف أتأكد أن فاتورة الإرجاع التي وصلتني صادرة عبر النظام؟
امسح رمز QR الذي عليها بتطبيق سند من خيار «التحقق من المستندات الرقمية»، وهو الطريق الوحيد الذي يذكره الدليل. فإن ظهرت «الوثيقة صحيحة»، فطابق البيانات الستة التي يعرضها التطبيق مع المستند، ثم راجع بيانات المشتري والفاتورة الأصلية على المستند نفسه.
هل يستطيع المورّد أن يرجع جزءًا من البضاعة فقط؟
يستطيع ذلك. يجيز الدليل الإرجاع الجزئي بكمية صحيحة أو عشرية، ويسمح بأكثر من فاتورة إرجاع على الفاتورة الأصلية نفسها حتى تنتهي كمياتها. ويكون الخصم في الإرجاع الجزئي جزءًا من خصم البند بحسب الكمية المرجعة.
ماذا أفعل إذا جاءت الكمية في فاتورة الإرجاع مختلفة عما أعدته؟
اطلب من المورّد إرجاعًا إضافيًا إذا جاءت الكمية أقل، فالدليل يسمح بأكثر من إرجاع على الفاتورة نفسها. وإذا جاءت أكثر، فالدليل لا يوثق طريقة لإلغاء إرجاع مقبول، فراجع المورّد قبل القيد، لأن المادة (10) تجعل المطابقة مع الواقع مسؤولية البائع والمشتري معًا.
المراجع
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5، الصفحات 23 و24 و26 و29 و30 و49 و98 و104 إلى 107.
- دائرة ضريبة الدخل والمبيعات، دليل الأسئلة والأجوبة لنظام الفوترة الوطني، 2026، السؤال 14.
- نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019، المواد (2) و(5) و(8) و(10).




