


فاتورة الضريبة الخاصة في نظام الفوترة الوطني هي العائلة الثالثة من عائلات الفواتير التي يحددها الدليل التقني الصادر عن دائرة ضريبة الدخل والمبيعات، بعد فاتورة الدخل وفاتورة ضريبة المبيعات العامة. ويصدرها البائع المسجل في الضريبة الخاصة حين يبيع سلعة تخضع لها، فتحمل الفاتورة مبلغ الضريبة الخاصة على البند، ثم ضريبة المبيعات العامة محسوبة فوقه.
يجيب هذا المقال عن أسئلة صاحب المنشأة والمحاسب قبل أسئلة المبرمج، فيبيّن من يصدر هذه الفاتورة، وما رموزها في جدول أنواع الفواتير، وبماذا تختلف عن فاتورة ضريبة المبيعات العامة، وكيف تظهر على البوابة، وكيف تُصحَّح بعد إصدارها. أما بناء ملف XML لهذه الفاتورة عنصرًا عنصرًا فمكانه مقال الضريبة الخاصة في ملف فاتورة نظام الفوترة الوطني.
ما فاتورة الضريبة الخاصة في نظام الفوترة الوطني
يقسم الدليل التقني للربط مع نظام الفوترة الوطني (الإصدار 1.5) الفواتير إلى ثلاث عائلات بحسب الضريبة التي تحملها. عائلة الدخل لا تحمل ضريبة على البنود، وعائلة المبيعات العامة تحمل ضريبة المبيعات العامة، وعائلة المبيعات الخاصة تحمل الضريبة الخاصة وضريبة المبيعات العامة معًا. ويسمي جدول الرموز في الدليل هذه العائلة «فاتورة مبيعات خاصة»، وهي ما نسميه في هذا المقال فاتورة الضريبة الخاصة.
والضريبة الخاصة ليست بديلًا عن ضريبة المبيعات العامة. فهي ضريبة إضافية تُفرض على سلع محددة، وتُحسب ضريبة المبيعات العامة بعدها على قيمة البند مضافًا إليها الضريبة الخاصة. ولهذا لا تكفي فاتورة ضريبة المبيعات العامة لهذه السلع، إذ لا موضع فيها لمبلغ الضريبة الخاصة.
وتذكر ملخصات ضريبية دولية لقانون الضريبة العامة على المبيعات رقم (6) لسنة 1994 وتعديلاته (PwC وBDO) أن الضريبة الخاصة تقع على سلع منها التبغ والمشروبات الكحولية والسيارات والمحروقات وزيوت التشحيم والإسمنت. وهذه أمثلة من تلك الملخصات وليست قائمة مغلقة، فالمرجع في خضوع سلعتك هو نص القانون وجداوله ودائرة ضريبة الدخل والمبيعات. وللصورة الكاملة عن هذه الضريبة وطبقاتها اقرأ مقال ضريبة المبيعات في الأردن.
وتبقى في نظام الفوترة الوطني وثيقة رابعة هي فاتورة الإرجاع، التي تعدّ قانونيًا إشعارًا دائنًا، وتصدر داخل كل عائلة من العائلات الثلاث. وتفصيل الفواتير كلها في مقال أنواع الفواتير في نظام الفوترة الوطني.
من يصدر فاتورة الضريبة الخاصة
عائلة الفاتورة لا يختارها البائع بحسب رغبته، بل تتبع وضع تسجيله لدى دائرة ضريبة الدخل والمبيعات. فالنظام يقرأ نوع الفاتورة من ملفها، لكن تسجيل المكلف وواقع البيع هما ما يحددان ما يجوز أن تقوله رموز الملف. فمن كان مسجلًا في الضريبة الخاصة يصدر فاتورة الضريبة الخاصة لمبيعاته من السلع الخاضعة لها.
وإذا أرسل المكلف نوع فاتورة لا يتناسب مع تسجيله رفضها النظام برسالة This user is not authorized to submit this type of invoice. ويشرح الدليل سببها بأن المكلف «يقوم بارسال نوع فاتورة لا يتناسب مع رقمه الضريبي او تسلسل مصدر الدخل الخاص به». وتفصيل هذه الرسالة وطريقة التعامل معها في مقال رسالة This user is not authorized to submit this type of invoice.
أما متى يلزم التسجيل في ضريبة المبيعات أصلًا، فتذكر الملخصات الدولية نفسها سقوفًا سنوية للمبيعات الخاضعة، وتجعل لمصنّعي السلع الخاضعة للضريبة الخاصة سقفًا أدنى من غيرهم. وهذه السقوف كما تنقلها تلك الملخصات موضحة في الجدول.
وتضيف الملخصات أن من يمارس أكثر من نشاط يطبق عليه السقف الأدنى بين أنشطته، وأن التسجيل الطوعي متاح. وهذه أرقام مصدرها ملخصات مهنية للقانون وليست نصه، فراجع وضع منشأتك مع الدائرة أو مع محاسبك قبل أن تبني عليها قرارًا.
ولتسجيل المكلف في الضريبة الخاصة أثر آخر في نظام الفوترة الوطني. فخاصية سعر المستهلك التي أضافها الإصدار 1.5 من الدليل متاحة فقط للمسجلين في الضريبة العامة على المبيعات أو الضريبة الخاصة، وتُفعَّل بطلب من المكلف. وحساب سعر المستهلك مع الضريبة الخاصة موضوع مقال مستقل في هذه السلسلة.
رموز فاتورة الضريبة الخاصة: الخانة الثالثة 3
يرمّز الدليل نوع كل فاتورة برقم من ثلاث خانات يوضع في السمة name من عنصر نوع الفاتورة. الخانة الأولى لنوع التعامل، والثانية لطريقة الدفع (1 للنقدية و2 للذمم)، والثالثة لعائلة الضريبة. وقيمة الخانة الثالثة في عائلة المبيعات الخاصة هي 3، مقابل 1 للدخل و2 للمبيعات العامة. فكل رمز ينتهي بالرقم 3 هو فاتورة ضريبة خاصة.
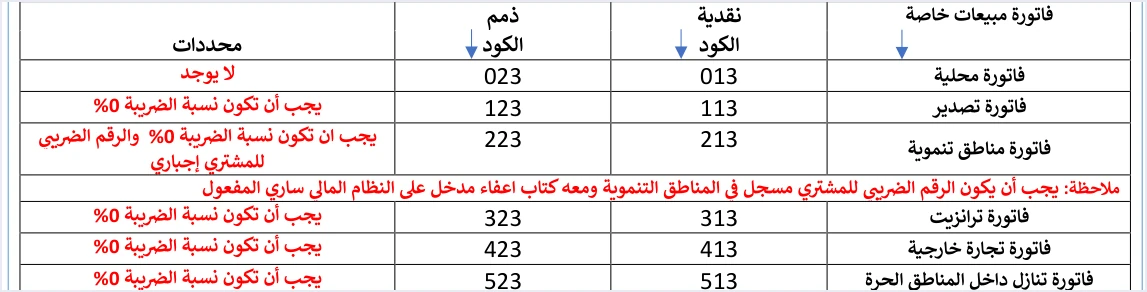
ويلخص الجدول التالي صف عائلة المبيعات الخاصة من جدول الدليل، مع المحددات المكتوبة أمام كل نوع.
وللمقارنة يضع الدليل جدولًا مماثلًا لفاتورة المبيعات العامة، بالأنواع الستة نفسها والمحددات نفسها، والفرق الوحيد في الرموز هو الخانة الثالثة. فالفاتورة المحلية النقدية 012 هناك و013 هنا، وفاتورة الذمم المحلية 022 هناك و023 هنا.
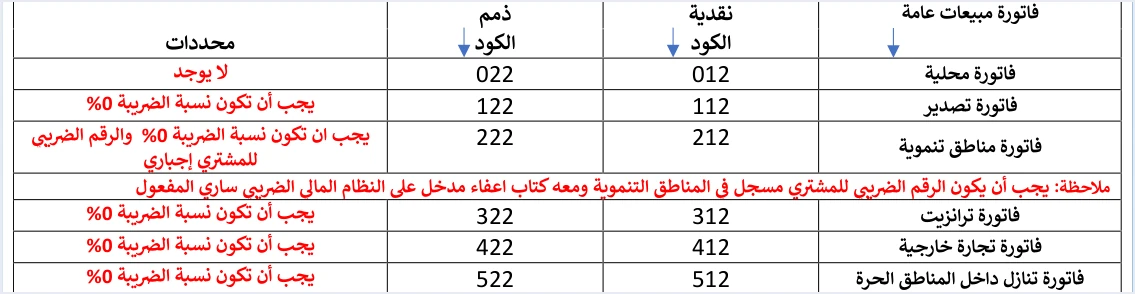
أما قيمة عنصر نوع الفاتورة نفسه فتبين هل الفاتورة جديدة أم فاتورة إرجاع، وهي 388 للجديدة و381 للإرجاع، في العائلات الثلاث على حد سواء. ولا يحدد الإصدار 1.5 من الدليل غير هاتين القيمتين، فلا يوجد إشعار مدين في نظام الفوترة الوطني.
كيف تختلف عن فاتورة ضريبة المبيعات العامة
تتشابه العائلتان في قوالب الدليل في بيانات البائع والمشتري والبنود والخصم ونوع التعامل. ويتركز الفرق في ثلاثة أمور، هي رمز العائلة، ومبلغ الضريبة الخاصة على البند، وأساس حساب ضريبة المبيعات العامة. والجدول يقارن بينهما من منظور المحاسب.
وأهم ما في الجدول صف الضريبة الخاصة. فالدليل يحسم طبيعتها بجملة يكررها في الصفحتين 68 و81، وهي «الضريبة الخاصة هي قيمة يتم إدخالها دون عمليات حسابية». فنظام الفوترة الوطني لا يحسب الضريبة الخاصة من نسبة، بل يستقبل مبلغها جاهزًا من البائع. ولذلك تقع مسؤولية صحة هذا المبلغ على البائع وعلى نظامه المحاسبي قبل الإرسال.
والنتيجة العملية أن خطأ مبلغ الضريبة الخاصة لا يقف عند حدوده. فهو يدخل في أساس ضريبة المبيعات العامة، فينقل الخطأ إليها، ثم إلى إجمالي البند وإجمالي الفاتورة. أما كيف تُكتب الضريبتان في ملف XML وبأي ترتيب، فشرحه مفصل في مقال الضريبة الخاصة المذكور أعلاه.
إجمالي فاتورة الضريبة الخاصة بصيغة الدليل
يكتب الدليل إجمالي فاتورة الضريبة الخاصة بصيغة تجمع الضريبتين، وهي «اجمالي الفاتورة = (اجمالي الفاتورة قبل الخصم − مجموع قيمة الخصم + مجموع الضريبة الخاصة + مجموع قيمة الضريبة العامة)». فالضريبة الخاصة تدخل في الإجمالي مرتين بطريقتين، مرة بمبلغها، ومرة داخل أساس الضريبة العامة.
ويطبق الدليل الصيغة على مثال من بندين متماثلين. قيمة كل بند قبل الخصم 500، وخصمه 5، وضريبته الخاصة 10، ونسبة الضريبة العامة في المثال 10% على (495 + 10)، فتكون الضريبة العامة للبند 50.500. وتأتي أرقام الفاتورة على النحو الآتي.
والنسبة 10% هنا نسبة اختارها الدليل للتوضيح، وليست حكمًا على سلعة بعينها. ولاحظ أن مجموع الضريبة العامة في رأس الفاتورة 101.000 لا يشمل مجموع الضريبة الخاصة البالغ 20، فلكل ضريبة مجموعها. وإذا لم يطابق الإجمالي الذي يرسله نظامك هذه الصيغة رُفضت الفاتورة برسالة كالتي يشرحها مقال رسالة Total General Amount is Not Correct.
فاتورة الضريبة الخاصة على البوابة
من يصدر فواتيره من بوابة نظام الفوترة الوطني دون ربط برنامج محاسبي يدخل بحساب المستخدم الفرعي، ثم يختار «تنظيم فاتورة» ويملأ النموذج. ودليل إجراءات تنظيم الفاتورة الذي أصدرته الدائرة عام 2026 يعرض النموذج كما يظهر لمستخدم فرعي مسجل في ضريبة المبيعات العامة، ولا يصف حقول نموذج فاتورة الضريبة الخاصة. وخطوات الإصدار العامة في مقال إصدار فاتورة من نظام الفوترة الوطني، وشرح حقول نموذج 2026 في مقال خانات تنظيم الفاتورة في نظام الفوترة الوطني.
والمصدر الوحيد المتاح لحقول فاتورة الضريبة الخاصة على البوابة دليل مستخدم للمنصة أصدرته شركة برمجيات عام 2024، وليس من أدلة الدائرة، والواجهة الحالية قد تختلف عنه. ويقارن هذا الدليل بين نماذج العائلات الثلاث في جدول واحد.
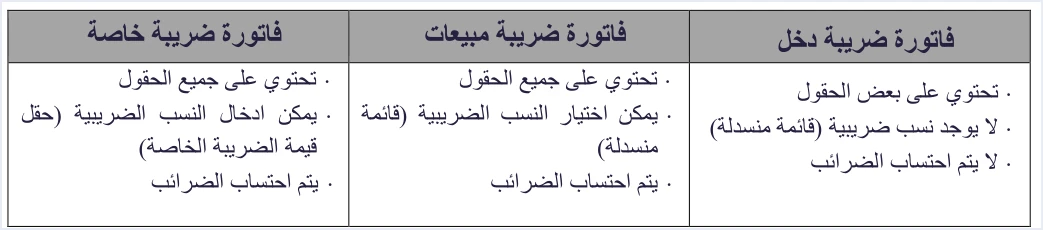
وبحسب هذا الدليل، يحتوي نموذج فاتورة الضريبة الخاصة على حقل «قيمة الضريبة الخاصة» يُعبأ يدويًا. ويصف الجدول هذا الحقل بعبارة «يمكن ادخال النسب الضريبية». لكن اسم الحقل نفسه «قيمة»، والدليل التقني الصادر عن الدائرة يصف الضريبة الخاصة بأنها قيمة تُدخل دون عمليات حسابية. فالأسلم أن تكتب في هذا الحقل مبلغ الضريبة الخاصة للبند، وأن تتحقق من سلوك الحقل على الواجهة الحالية قبل أول فاتورة.
إرجاع فاتورة الضريبة الخاصة وتصحيحها
لا تُعدَّل فاتورة الضريبة الخاصة بعد إصدارها، شأنها شأن العائلتين الأخريين. والتصحيح يكون بفاتورة إرجاع تحمل القيمة 381 في عنصر نوع الفاتورة، وتعيد استخدام رمز الفاتورة الأصلية في السمة name. وأمثلة الدليل لإرجاع هذه العائلة هي 013 و023. ويضع الدليل لفاتورة الإرجاع قواعد تنطبق هنا كما تنطبق على غيرها.
- الإرجاع على الكميات فقط. لا يتجاوز ما يُرجع الكمية المبيعة في الفاتورة الأصلية، ويجوز أكثر من إرجاع جزئي على الفاتورة نفسها حتى تنفد كمياتها.
- بيانات المشتري كما في الأصل. ينص الدليل على أنه «يجب أن تتوافق بيانات المشتري في فاتورة الإرجاع مع بياناته في فاتورة البيع الأصلية المرتبطة بها».
- الخصم بحسب الكمية المرجعة. إذا أُرجعت الكمية كلها وُضع الخصم كاملًا، وإذا أُرجع جزء منها كان الخصم جزءًا من الخصم الكلي «حسب الكمية المرجعة».
- سبب الإرجاع إلزامي. يُكتب السبب نصًا حرًا في فاتورة الإرجاع.
قائمة فحص قبل إصدار فاتورة الضريبة الخاصة في نظام الفوترة الوطني
هذه أسئلة يراجعها المحاسب قبل إصدار أول فاتورة من هذه العائلة.
- هل المنشأة مسجلة في الضريبة الخاصة؟ إن لم تكن مسجلة فلن يقبل النظام رمزًا ينتهي بالرقم 3.
- هل السلعة خاضعة للضريبة الخاصة فعلًا؟ المرجع نص القانون والدائرة، لا قائمة أمثلة.
- هل الرمز صحيح؟ 013 للمحلية النقدية و023 للمحلية الذمم، وللأنواع الأخرى رموزها في الجدول أعلاه.
- هل مبلغ الضريبة الخاصة مبلغ نهائي؟ يُكتب رقمًا جاهزًا، ولا يحسبه النظام من نسبة.
- هل حُسبت الضريبة العامة على المبلغ الصحيح؟ أساسها قيمة البند بعد الخصم مضافًا إليها الضريبة الخاصة.
- هل نوع التعامل غير محلي؟ في التصدير والترانزيت والتجارة الخارجية والتنازل داخل المناطق الحرة والمناطق التنموية تكون نسبة الضريبة العامة 0% بالفئة O، وتحتاج المناطق التنموية رقم المشتري الضريبي وكتاب إعفاء ساري المفعول.
- هل اسم المشتري مطلوب؟ هو مطلوب دائمًا في فاتورة الذمم، وفي الفاتورة النقدية إذا كانت قيمتها أكثر من 10 آلاف دينار أو ما يعادلها بالعملات الأجنبية.
- هل يطابق الإجمالي صيغة الدليل؟ قيمة الفاتورة قبل الخصم، ناقص الخصم، زائد مجموع الضريبة الخاصة، زائد مجموع الضريبة العامة.
وللصورة الكاملة عن النظام وطريقة ربط منشأتك به، اقرأ مقال نظام الفوترة الوطني الإلكتروني في الأردن، أو تعرّف على قيود ونظام الفوترة الوطني.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
من يصدر فاتورة الضريبة الخاصة في نظام الفوترة الوطني؟
يصدرها البائع المسجل في الضريبة الخاصة لدى دائرة ضريبة الدخل والمبيعات عند بيع سلعة خاضعة لها. فعائلة الفاتورة تتبع تسجيل المكلف، والنظام يرفض نوع فاتورة لا يتناسب مع الرقم الضريبي أو تسلسل مصدر الدخل.
ما رمز فاتورة الضريبة الخاصة المحلية؟
يكون الرمز 013 للفاتورة المحلية النقدية و023 لفاتورة الذمم المحلية. وتدل الخانة الثالثة 3 على عائلة الضريبة الخاصة في كل الأنواع، من 013 و023 إلى 513 و523.
هل تُحسب الضريبة الخاصة في النظام بنسبة مئوية؟
تُدخل مبلغًا لا نسبة. فالدليل التقني ينص على أن «الضريبة الخاصة هي قيمة يتم إدخالها دون عمليات حسابية»، ويحسب البائع مبلغها قبل إصدار الفاتورة.
هل تُفرض ضريبة المبيعات العامة على فاتورة الضريبة الخاصة؟
تُفرض عليها، وتُحسب على قيمة البند بعد الخصم مضافًا إليها الضريبة الخاصة. فالضريبة الخاصة تُضاف إلى ضريبة المبيعات العامة ولا تحل محلها.
كيف أصحح فاتورة ضريبة خاصة صدرت بخطأ؟
تصححها بفاتورة إرجاع بالقيمة 381 وبرمز الفاتورة الأصلية نفسه. ويكون الإرجاع على الكميات فقط، وببيانات المشتري نفسها، ولا يوجد إشعار مدين في نظام الفوترة الوطني.
هل تختلف فاتورة الضريبة الخاصة على البوابة عن فاتورة المبيعات العامة؟
يصف دليل مستخدم للمنصة صادر عن شركة برمجيات عام 2024 حقلًا إضافيًا باسم «قيمة الضريبة الخاصة» في نموذجها. ولا تصف أدلة الدائرة لعام 2026 هذا النموذج، فتحقق من الواجهة الحالية قبل الإصدار.
المراجع
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5، 2026.
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات تنظيم الفاتورة في نظام الفوترة الوطني الإلكتروني الأردني، إصدار 2026.
- PwC، Worldwide Tax Summaries، الأردن، 2026، وBDO، VAT Navigator، الأردن، 2024. مصدران ثانويان لأمثلة السلع وسقوف التسجيل.
- دليل مستخدم منصة نظام الفوترة الوطني (Portal)، صادر عن شركة برمجيات، 2024. مصدر ثانوي، والواجهة الحالية قد تختلف.




