


تتكرر عبارة الفاتورة الأصولية في الأردن في نصوص الفوترة والضريبة، فيوجبها قانون ضريبة الدخل ثم تعليمات شؤون الفوترة على البائع، ويعدّ القانون نفسه عدم إصدارها من أفعال التهرب الضريبي. ومع ذلك لا يجد القارئ لها تعريفًا جاهزًا في مادة التعريفات. ويجمع هذا المقال المواضع التي ترد فيها العبارة، ثم يعرض الشروط التي تحيل إليها النصوص نفسها.
باختصار، لا تعرّف مادة التعريفات في نظام الفوترة «الفاتورة الأصولية»، لكن المادة (2) من التعليمات تقرن الوصف بعبارة «وفقاً لأحكام» النظام والتعليمات. وقراءتنا أن الفاتورة الأصولية هي الفاتورة التي تستوفي أحكام النصين، وفي مقدمتها مصدر الفاتورة في الفقرة (أ) من المادة (4) من النظام، وبياناتها ونسختاها في الفقرة (أ) من المادة (5). وهذه قراءة للنص، لا تعريف صادر عن دائرة ضريبة الدخل والمبيعات.
ونقصد بالنظام هنا «نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019» وتعديلاته، الصادر بمقتضى الفقرة (و) من المادة (23) من قانون ضريبة الدخل رقم (34) لسنة 2014. ونقصد بالتعليمات «تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019»، المعمول بها من 1/7/2019.
أين ترد عبارة «فاتورة أصولية» في النصوص الأردنية
ترد العبارة في ثلاثة مواضع من نصين، هما قانون ضريبة الدخل والتعليمات، وكل موضع منها يؤدي وظيفة مختلفة. ويبيّن الجدول أيضًا موضع تعريف «الفاتورة» في النظام، لأنه أقرب نص إلى العبارة وإن لم يستعملها.
يكشف الجدول أمرًا يحسن الانتباه إليه. فالعبارة واحدة في المواضع الثلاثة، لكن المادة (23) من القانون تستعملها لتقرير الالتزام وتحيل تنظيمه إلى نظام، والتعليمات تستعملها لتحديد ما يجب على البائع، والمادة (66) تستعملها لتحديد فعل يُعامَل معاملة التهرب. أما النظام، وهو النص الذي يضع الشروط التفصيلية، فلا تَرِد فيه العبارة في أي من مواده الست عشرة كما ينشرها النص الموحد.
هل يعرّف النص الفاتورة الأصولية في الأردن؟
تبدأ الإجابة من مادة التعريفات في النظام. فالفقرة (أ) من المادة (2) تعرّف أحد عشر لفظًا، منها «الفاتورة»، ولا تعرّف وصف «الأصولية». ونص تعريف الفاتورة كما ورد:
«الفاتورة: وثيقة صادرة عن البائع تبين وصفاً للسلعة أو الخدمة المقدمة والسعر والكمية المبيعة ومقدار الضريبة العامة على المبيعات المحتسبة على الفاتورة في حال كان من المكلفين المسجلين في ضريبة المبيعات الصادرة وفق الأحكام والشروط المحددة في هذا النظام».
آخر التعريف هو موضع الشاهد هنا، فالفاتورة في النظام وثيقة «صادرة وفق الأحكام والشروط المحددة في هذا النظام». أي أن النظام لم يكتفِ بوصف محتوى الوثيقة، بل ربط صفتها بالأحكام التي تليها. ولشرح التعريفات الأخرى في المادة راجع مقال التعريفات القانونية في نظام الفوترة.
ولا تضع المادة (2) من التعليمات تعريفًا مستقلًا للعبارة التي تستعملها. وكذلك لا يشرحها قانون ضريبة الدخل في الموضعين اللذين ترد فيهما، فالفقرة (و) من المادة (23) تقرر الالتزام وتحيل تنظيم شؤون الفوترة إلى نظام يصدر لهذه الغاية، والمادة (66) تذكر العبارة ضمن تعداد الأفعال. فإن صادفت تعريفًا محددًا منسوبًا إلى نص أردني، فاطلب المادة التي ورد فيها قبل الاعتماد عليه.
عبارة «وفقاً لأحكام» في المادة 2 من التعليمات
توضح الصورة التالية نص المادة الثانية من التعليمات كما تنشره الدائرة. ونقرأ فيها أن وصف «أصولية» لا يقف وحده، بل تتبعه مباشرة عبارة تحدد مرجعه.
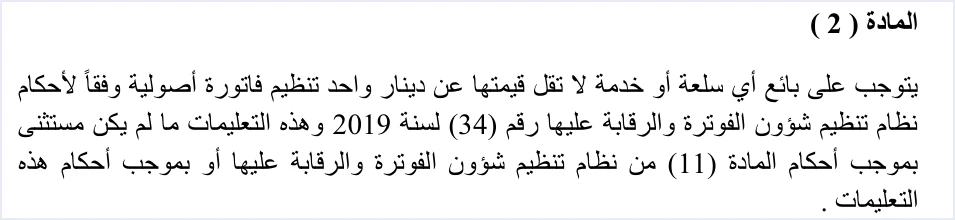
نص المادة كاملًا:
«يتوجب على بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد تنظيم فاتورة أصولية وفقاً لأحكام نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 وهذه التعليمات ما لم يكن مستثنى بموجب أحكام المادة (11) من نظام تنظيم شؤون الفوترة والرقابة عليها أو بموجب أحكام هذه التعليمات».
في المادة ثلاثة أجزاء تتصل بالعبارة مباشرة:
- الوصف. «فاتورة أصولية»، وهو الوصف الذي يبحث القارئ عن معناه.
- المرجع. «وفقاً لأحكام» النظام «وهذه التعليمات»، فالنص يحيل إلى نصين معًا، ولا يحيل إلى مادة بعينها منهما.
- القيد. «ما لم يكن مستثنى» بموجب المادة (11) من النظام أو بموجب التعليمات، فمن استُثني لا يقع عليه هذا الواجب ما دام الاستثناء قائمًا.
وأما الحد الذي يبدأ عنده الواجب، وهو الدينار الواحد، فنشرحه في مقال قاعدة الدينار الواحد والنسختين، ولا نعيده هنا. وتُشرح المادة نفسها مع سائر مواد التعليمات في مقال تعليمات شؤون الفوترة والرقابة عليها.
ومن الجزأين الأول والثاني نبني قراءتنا. فإذا كانت الفاتورة أصولية «وفقاً لأحكام» النظام والتعليمات، فالمعيار المعقول هو استيفاء هذه الأحكام. وهذه قراءتنا لصياغة المادة، إذ لا تقول المادة «الفاتورة الأصولية هي…» بهذا اللفظ.
الشرط الأول في الفاتورة الأصولية في الأردن: مصدرها
أول ما تحيل إليه «أحكام» النظام هو مصدر الفاتورة. فالفقرة (أ) من المادة (4) تحدد أي فاتورة إلكترونية يعتمدها النظام.
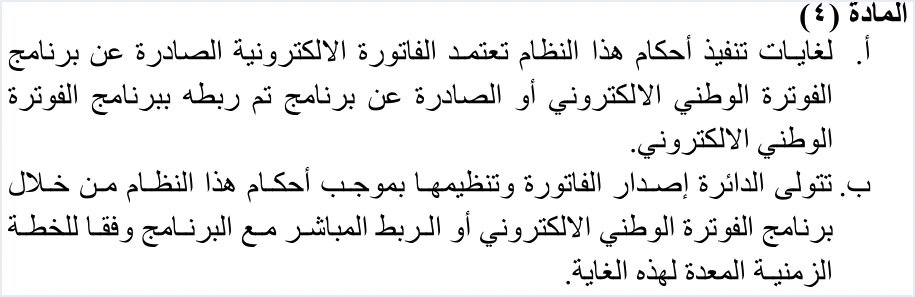
«أ. لغايات تنفيذ أحكام هذا النظام تعتمد الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني».
تذكر الفقرة مصدرين بينهما حرف «أو»، هما برنامج الفوترة الوطني نفسه، وبرنامج تم ربطه به. ولا ندخل هنا في تفصيل عبارات المادة ولا في فقرتها الثانية، فقد قرأناها عبارة عبارة في مقال المادة 4 من نظام الفوترة.
ما يخص موضوعنا هو الصلة بين المادتين. فالمادة (2) من التعليمات توجب فاتورة أصولية «وفقاً لأحكام» النظام، والمادة (4) من النظام تحدد الفاتورة الإلكترونية التي «تعتمد». وقراءتنا أن الفاتورة التي لا تصدر عن أحد المصدرين لا تستوفي هذا الحكم من أحكام النظام. ولا تذكر المادة (4) العبارة نفسها، فالربط بينهما قراءة منا للنصين معًا.
الشرط الثاني: البيانات الخمسة والنسختان في المادة 5/أ
بعد المصدر يأتي محتوى الفاتورة. فالفقرة (أ) من المادة (5) من النظام توجب على البائع تنظيم الفاتورة وإصدارها «من نسختين على الأقل»، وتحدد خمسة بيانات يجب أن تحتويها.
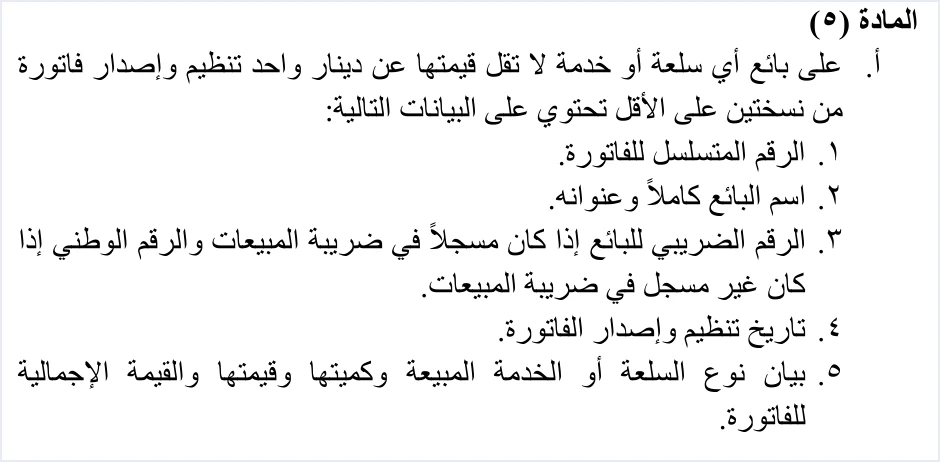
البيانات الخمسة كما وردت في الفقرة:
- «الرقم المتسلسل للفاتورة».
- «اسم البائع كاملاً وعنوانه».
- «الرقم الضريبي للبائع إذا كان مسجلاً في ضريبة المبيعات والرقم الوطني إذا كان غير مسجل في ضريبة المبيعات».
- «تاريخ تنظيم وإصدار الفاتورة».
- «بيان نوع السلعة أو الخدمة المبيعة وكميتها وقيمتها والقيمة الإجمالية للفاتورة».
هذه البيانات هي الحد الذي يضعه النظام لكل فاتورة تخضع له. وتفصّل المادة (3) من التعليمات بيانات فاتورة المبيعات النقدية على النسق نفسه، فتذكر الرقم الوطني للشخص الأردني والرقم المعتمد من الجهة المختصة لغير الأردني إذا كان غير مسجل في ضريبة المبيعات. ولموضع بيانات البائع في ملف الفاتورة الإلكترونية راجع مقال بيانات البائع في فاتورة نظام الفوترة الوطني.
أحكام أخرى في النظام تتصل بالفاتورة نفسها
لا تقف أحكام النظام عند المادتين (4) و(5/أ). وبما أن المادة (2) من التعليمات تحيل إلى «أحكام» النظام دون تحديد، فمن المفيد أن تعرف الأحكام الأخرى التي تخص الفاتورة ذاتها. ولا نقول إن كل حكم منها جزء من تعريف «الأصولية»، فهذا ما لم يقله النص.
- وقت الفاتورة. تجعل المادة (3) وقت البيع وتاريخه «وقت وتاريخ تحقق واقعة بيع» السلعة أو الخدمة، وتوجب الفقرة (د) من المادة (5) إصدار الفاتورة «عند تحقق واقعة البيع».
- اسم المشتري. توجب الفقرة (ب) من المادة (5) أن تحتوي الفاتورة «على اسم المشتري بشكل واضح» في البيع الآجل أو بالتقسيط أو على دفعات. ولموضعه في ملف الفاتورة راجع مقال بيانات المشتري في ملف الفاتورة.
- تسليم النسخة. توجب الفقرة (ج/1) من المادة (5) تسليم نسخة إلى المشتري «وفقاً للطريقة المستخدمة في تنظيم وإصدار الفواتير»، وتلزم الفقرة (ج/2) البائع بإثبات استلام المشتري إذا زادت قيمة الفاتورة على 10,000 دينار.
- مطابقة الواقع. تجعل المادة (10) مسؤولية مطابقة بيانات الفاتورة للواقع الفعلي للبيع «على كل من البائع والمشتري على حد سواء».
تبيّن هذه القائمة أن «أحكام» النظام تمتد من مصدر الفاتورة إلى توقيتها وتسليمها. ولقراءة المواد الست عشرة بترتيبها راجع مقال نظام تنظيم شؤون الفوترة والرقابة عليها.
«لم يصدر فاتورة أصولية»: العبارة في المادة 66 من قانون ضريبة الدخل
ينتقل الموضع الثالث للعبارة من الواجب إلى المخالفة. فالمادة (66) من قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته تعدّد أفعالًا تعدّها تهربًا ضريبيًا، والبند (7) منها أن يكون المكلف «لم يصدر فاتورة أصولية».
يحسن هنا التمييز بين بندين متقاربين في القانون نفسه:
- المادة (66)، البند (7). «لم يصدر فاتورة أصولية»، وموضعه بين أفعال التهرب الضريبي.
- المادة (64)، البند (7). «الامتناع عن إصدار فاتورة أو مستند عند طلبها من قبل المستفيد»، وموضعه بين حالات غرامة التخلف، والواقعة فيه معلقة على طلب المستفيد.
فالبند الأول يستعمل وصف «أصولية» نفسه، والثاني لا يستعمله. ولا نعرض هنا مقدار العقوبة في كل مسار، فقد شرحناه في مقال غرامات نظام الفوترة الوطني. ويكفي أن تعرف أن النظام لا يحدد مبالغ، إذ تنص المادة (15) منه على أن «يعاقب كل من لم يلتزم بإصدار الفاتورة وفق أحكام هذا النظام بالعقوبات المنصوص عليها في القانون».
ولاحظ أن المادة (15) تستعمل عبارة «وفق أحكام هذا النظام»، وهي قريبة من عبارة «وفقاً لأحكام» في المادة (2) من التعليمات. وهذا التقارب في الصياغة يدعم قراءتنا، لكنه لا يجعلها نصًا.
ما يقبله النظام والتعليمات في موضع الفاتورة
يحدد النظام والتعليمات حالات يُعتمد فيها مستند آخر، أو يرتفع فيها الواجب أصلًا. ومعرفة هذه الحالات تمنعك من تعميم الواجب على من لا يقع عليه.
- عقود الإيجار. تنص المادة (13) من النظام على أن «تعتمد عقود الإيجار التي تحتوي على البيانات والمعلومات المحددة في المادة (5) من هذا النظام بدلاً من الفواتير». فالشرط هنا أيضًا بيانات المادة (5).
- المحامون. تعتمد المادة (6) من التعليمات سند القبض بدلًا من الفاتورة للمحامي ضمن سقف محدد، ونشرحها في مقال الفوترة الإلكترونية للمحامين في الأردن.
- المستثنون. تقيّد المادة (2) من التعليمات الواجب بعبارة «ما لم يكن مستثنى» بموجب المادة (11) من النظام أو بموجب التعليمات. والاستثناء ليس دائمًا، إذ تجيز الفقرة (ب) من المادة (11) للمدير إلزام من تزيد مبيعاته على الحد عند توافر أدلة كافية.
- من ينضم طوعًا. تجيز الفقرة (ج) من المادة (11) للمستثنى تقديم طلب خطي لإصدار الفاتورة، «وتسري عليه في هذه الحالة الأحكام الواردة في هذا النظام».
الحالة الأخيرة تعيدنا إلى أصل الموضوع. فمن طلب إصدار الفاتورة وهو مستثنى، تسري عليه أحكام النظام كلها، ومنها المصدر والبيانات اللذان عرضناهما.
أسئلة تطرحها على فاتورتك قبل إصدارها
إذا أردت أن تطبّق القراءة السابقة على عملك، فهذه أسئلة مستخرجة من النصوص المذكورة، ولكل سؤال مادته:
- هل أنا ملزم أصلًا؟ راجع قيد «ما لم يكن مستثنى» في المادة (2) من التعليمات، والمادة (11) من النظام، والمادة (4) من التعليمات، ثم راجع النص النافذ لنشاطك.
- هل تصدر الفاتورة عن مصدر تعتمده المادة (4/أ)؟ أي أن تصدر عن برنامج الفوترة الوطني، أو عن برنامج تم ربطه به.
- هل تحمل الفاتورة البيانات الخمسة في المادة (5/أ)؟ الرقم المتسلسل، واسم البائع وعنوانه، والرقم الضريبي أو الوطني، وتاريخ التنظيم والإصدار، ونوع السلعة أو الخدمة وكميتها وقيمتها والقيمة الإجمالية.
- هل البيع آجل أو بالتقسيط أو على دفعات؟ إن كان كذلك فاسم المشتري إلزامي بوضوح وفق المادة (5/ب).
- هل صدرت الفاتورة عند تحقق واقعة البيع؟ تحكم ذلك المادة (3) والفقرة (د) من المادة (5).
- هل تزيد قيمتها على 10,000 دينار؟ إن زادت فعليك إثبات استلام المشتري لها وفق المادة (5/ج/2).
- هل تطابق بياناتها ما حدث فعلًا؟ المسؤولية عن ذلك مشتركة بينك وبين المشتري وفق المادة (10).
هذه الأسئلة لا تغني عن النص، لكنها تجمع ما تفرّق في مواده. وإن كان لديك سؤال عن حالة منشأتك بالتحديد، فالجهة المختصة بالإجابة هي دائرة ضريبة الدخل والمبيعات. ولصورة أوسع عن النظام وطريقة الانضمام إليه راجع مقال نظام الفوترة الوطني الإلكتروني في الأردن، أو صفحة قيود ونظام الفوترة الوطني.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
ما هي الفاتورة الأصولية في الأردن؟
توجب المادة (2) من تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 تنظيم «فاتورة أصولية وفقاً لأحكام» النظام والتعليمات، ولا تعرّف مادة التعريفات في النظام هذا الوصف. وقراءتنا أنها الفاتورة التي تستوفي أحكام النصين، ومنها المصدر في المادة (4/أ) والبيانات والنسختان في المادة (5/أ) من النظام.
أين ترد عبارة «فاتورة أصولية» في النصوص؟
ترد العبارة في الفقرة (و) من المادة (23) من قانون ضريبة الدخل رقم (34) لسنة 2014 بوصفها التزامًا عامًا يحيل القانون تنظيمه إلى نظام. وترد في المادة (2) من تعليمات شؤون الفوترة والرقابة عليها بوصفها واجبًا على البائع. وترد في البند (7) من المادة (66) من القانون نفسه بصيغة «لم يصدر فاتورة أصولية» ضمن أفعال التهرب الضريبي. ولا ترد في مواد نظام تنظيم شؤون الفوترة الست عشرة كما ينشرها النص الموحد.
هل كل فاتورة صادرة من نظام الفوترة الوطني فاتورة أصولية؟
تستوفي الفاتورة الصادرة عن برنامج الفوترة الوطني شرط المصدر في المادة (4/أ) من النظام. لكن المادة (2) من التعليمات تحيل إلى أحكام النظام والتعليمات كلها، ومنها البيانات الخمسة في المادة (5/أ) واسم المشتري في البيع الآجل. لذلك نقرأ المصدر شرطًا أول لا شرطًا وحيدًا.
هل عدم إصدار فاتورة أصولية تهرب ضريبي؟
تذكر المادة (66) من قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته أن يكون المكلف «لم يصدر فاتورة أصولية» ضمن الأفعال التي تعدّها تهربًا ضريبيًا. ويختلف ذلك عن البند (7) من المادة (64) الذي يخص الامتناع عن إصدار الفاتورة عند طلب المستفيد. ونشرح عقوبة كل مسار في مقال مستقل عن غرامات نظام الفوترة الوطني.
هل يُعدّ عقد الإيجار فاتورة أصولية؟
تعتمد المادة (13) من النظام عقود الإيجار «بدلاً من الفواتير» إذا احتوت على البيانات والمعلومات المحددة في المادة (5). فالنص يقبل العقد في موضع الفاتورة بشرط بياناته، ولا يصفه بأنه فاتورة أصولية.
إذا كنت مستثنى وطلبت إصدار الفاتورة، فهل تلزمني الشروط نفسها؟
تنص الفقرة (ج) من المادة (11) من النظام على أن من يقدّم طلبًا خطيًا لإصدار الفاتورة من الجهات المستثناة «تسري عليه في هذه الحالة الأحكام الواردة في هذا النظام». فتلزمك عندئذ أحكام النظام كلها، ومنها المصدر والبيانات.
المراجع
- دائرة ضريبة الدخل والمبيعات، تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 وما طرأ عليها من تعديل، المواد 2 و3 و4 و6.
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، النص الموحد (5 صفحات)، المواد 2 و3 و4 و5 و10 و11 و13 و15.
- قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته، المواد 23 و64 و66.




