


تجيب المادة 4 من نظام الفوترة عن سؤال واحد يسبق كل ما عداه في الفوترة الإلكترونية الأردنية، وهو أي فاتورة يعتمدها النظام. والمقصود بالنظام هنا «نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019» وتعديلاته، الصادر بمقتضى الفقرة (و) من المادة (23) من قانون ضريبة الدخل رقم (34) لسنة 2014. والمادة فقرتان قصيرتان، لكن عليهما يقوم الربط بين النص القانوني ونظام الفوترة الوطني الإلكتروني.
باختصار، تعتمد الفقرة (أ) الفاتورة الإلكترونية الصادرة عن برنامج الفوترة الوطني الإلكتروني أو عن برنامج تم ربطه به، وتنص الفقرة (ب) على أن الدائرة تتولى إصدار الفاتورة وتنظيمها من خلال البرنامج أو الربط المباشر معه «وفقاً للخطة الزمنية المعدة لهذه الغاية»، دون أن تذكر تاريخًا لهذه الخطة. ويقرأ هذا المقال الفقرتين عبارة عبارة، ويضع المادة في موضعها بين مواد النظام، ثم يبيّن ما لا يقوله نصها.
وننبه قبل البدء إلى أن للتعليمات الصادرة بموجب النظام مادة رابعة أيضًا، وموضوعها مختلف تمامًا، إذ تعدد الفئات المستثناة وسقوفها. فحين يرد في هذا المقال «المادة 4» فالمقصود مادة النظام لا مادة التعليمات. ولشرح التعليمات راجع مقال تعليمات شؤون الفوترة والرقابة عليها.
نص المادة 4 من نظام الفوترة كما ورد
تقع المادة في الصفحة الثانية من النص الموحد الذي تنشره دائرة ضريبة الدخل والمبيعات، بعد المادة الثالثة التي تحدد وقت البيع وتاريخه، وقبل المادة الخامسة التي تحدد بيانات الفاتورة. ونصها الكامل:
«أ. لغايات تنفيذ أحكام هذا النظام تعتمد الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني.
ب. تتولى الدائرة إصدار الفاتورة وتنظيمها بموجب أحكام هذا النظام من خلال برنامج الفوترة الوطني الالكتروني أو الربط المباشر مع البرنامج وفقاً للخطة الزمنية المعدة لهذه الغاية».
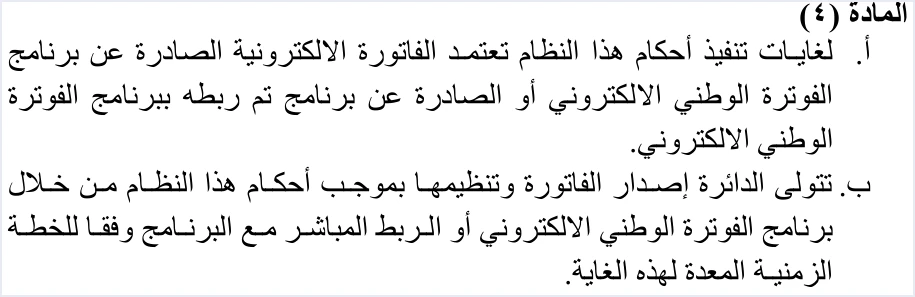
نقلنا النص بإملائه في المصدر، فكلمة «الالكترونية» مكتوبة فيه بلا همزة. ويختلف ذلك عن الفقرة (ب) من المادة الثامنة التي تكتب «الإلكتروني» بالهمزة. والفرق إملائي لا أثر له في المعنى، لكنه يفيدك إن أردت التحقق من اقتباس منسوب إلى المادة.
والمادة جزء من نظام كامل من ست عشرة مادة. ونشرح المواد كلها بترتيبها في مقال نظام تنظيم شؤون الفوترة والرقابة عليها، أما هنا فنقف عند المادة الرابعة وحدها.
الفقرة (أ): أي فاتورة إلكترونية تُعتمد
تتكون الفقرة (أ) من قيد في أولها، ثم فعل، ثم موضوع الفعل، ثم مصدرين بينهما حرف «أو». ونقرأ كل جزء على حدة.
«لغايات تنفيذ أحكام هذا النظام»
تبدأ الفقرة بتحديد نطاقها، فالاعتماد الذي تنص عليه هو اعتماد «لغايات تنفيذ أحكام هذا النظام». وقد تجد المادة منقولة بدءًا من كلمة «تعتمد» دون هذه العبارة. والعبارة لا تضيف شرطًا على الفاتورة، لكنها تبيّن أن الفقرة تتكلم في إطار نظام الفوترة نفسه. وهذه قراءتنا لصياغة النص، فالمادة لا تشرح العبارة.
الفعل «تعتمد»
يستعمل النظام الفعل «تعتمد» في أكثر من موضع، وكل موضع منها يحدد شيئًا يقبله النظام:
- المادة (2/ب). «تعتمد التعاريف الواردة في القانون حيثما ورد النص عليها في هذا النظام ما لم تدل القرينة على غير ذلك».
- المادة (4/أ). تعتمد الفاتورة الإلكترونية الصادرة عن أحد المصدرين.
- المادة (8/ب). «تعتمد بيانات برنامج الفوترة الوطني الإلكتروني بدلاً من الاحتفاظ بالفاتورة ورقياً المنصوص عليه في هذه المادة».
- المادة (13). «تعتمد عقود الإيجار التي تحتوي على البيانات والمعلومات المحددة في المادة (5) من هذا النظام بدلاً من الفواتير».
فالفعل في المادة الرابعة جزء من صياغة متكررة في النظام. وفي المادتين (8/ب) و(13) يأتي الفعل مع عبارة «بدلاً من»، أما في المادة الرابعة فيأتي دون هذه العبارة.
«الفاتورة الالكترونية»
تعرّف المادة الثانية من النظام «الفاتورة» بأنها «وثيقة صادرة عن البائع تبين وصفاً للسلعة أو الخدمة المقدمة والسعر والكمية المبيعة ومقدار الضريبة العامة على المبيعات المحتسبة على الفاتورة في حال كان من المكلفين المسجلين في ضريبة المبيعات الصادرة وفق الأحكام والشروط المحددة في هذا النظام». ولا تضع المادة الثانية تعريفًا مستقلًا لعبارة «الفاتورة الالكترونية». فالمادة الرابعة تصف الفاتورة بأنها إلكترونية، ثم تحدد مصدرها.
المصدر الأول: برنامج الفوترة الوطني الإلكتروني
المصدر الأول هو «برنامج الفوترة الوطني الالكتروني» نفسه. ويستعمل النص كلمة «برنامج»، أما الأدلة الإرشادية التي تنشرها الدائرة لعام 2026 فتستعمل اسم «نظام الفوترة الوطني الإلكتروني». ولا تعرّف المادة الثانية من النظام هذا البرنامج ولا تصفه.
والإصدار من البرنامج الوطني مباشرة هو ما يعرضه دليل الانضمام الصادر عن الدائرة مسارًا مستقلًا، هو إصدار الفواتير من خلال نظام الفوترة الوطني الإلكتروني باستخدام المنصة. وفي هذا المسار يضيف المستخدم الرئيسي مستخدمًا فرعيًا، ثم يصدر المستخدم الفرعي الفواتير من خيار «تنظيم فاتورة».
المصدر الثاني: «برنامج تم ربطه»
المصدر الثاني هو «برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني». والصيغة مبنية للمجهول، فلا تحدد من يتولى الربط. ولا تسمّي الفقرة نوع البرنامج، ولا تذكر البرامج المحاسبية بالاسم، ولا تضع شروطًا تقنية للربط. والشرط الوحيد الذي يحمله النص هو أن يكون البرنامج مربوطًا ببرنامج الفوترة الوطني.
أما في الأدلة الإرشادية، فالمسار المقابل هو «مسار ربط الأجهزة». يختار المستخدم الرئيسي خيار «ربط الأجهزة» من الشاشة الرئيسية، ثم يُنشئ رقم مستخدم ومفتاحًا سريًا، وتفصيل ذلك في مقال رقم المستخدم والمفتاح السري في نظام الفوترة الوطني. والمواصفات التقنية للفاتورة المرسلة عبر الربط موضعها دليل الواجهة البرمجية الذي تنشره الدائرة، لا نص المادة.
حرف «أو» بين المصدرين
يفصل حرف «أو» بين المصدرين، فالفاتورة الصادرة عن أي منهما معتمدة بنص الفقرة نفسها. ولا يفاضل النص بينهما، ولا يجعل لفاتورة أحدهما حجية أكبر من فاتورة الآخر.
الفقرة (ب): دور الدائرة والربط المباشر
تنتقل الفقرة (ب) من الفاتورة إلى الجهة. فالفاعل فيها «الدائرة»، وهي بتعريف المادة الثانية دائرة ضريبة الدخل والمبيعات.
«تتولى الدائرة إصدار الفاتورة وتنظيمها»
تنص الفقرة على أن الدائرة «تتولى إصدار الفاتورة وتنظيمها بموجب أحكام هذا النظام». ونلاحظ أن الفعلين نفسيهما، الإصدار والتنظيم، يردان في المادة الخامسة بصيغة واجب على البائع، إذ تنص على أنه «على بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد تنظيم وإصدار فاتورة». والمادة الرابعة لا تشرح العلاقة بين الدورين، فلا نضيف إليها شرحًا من عندنا. ويكفي أن نقرأ كل نص بما فيه، فالمادة الخامسة تحدد واجب البائع، والفقرة (ب) تحدد ما تتولاه الدائرة.
وسيلتان، كما في الفقرة (أ)
تذكر الفقرة (ب) وسيلتين بينهما حرف «أو»، هما «من خلال برنامج الفوترة الوطني الالكتروني» و«الربط المباشر مع البرنامج». وهما تقابلان في لفظهما المصدرين في الفقرة (أ)، أي البرنامج الوطني نفسه والبرنامج المربوط به. وعبارة «الربط المباشر» هي الموضع الوحيد في المادة الذي يصف الربط بصفة، إذ تكتفي الفقرة (أ) بعبارة «تم ربطه».
«وفقاً للخطة الزمنية المعدة لهذه الغاية»
تقرن الفقرة الربط المباشر بخطة زمنية. وفي العبارة ثلاثة أمور يحسن الوقوف عندها:
- «الخطة» معرّفة. النص يتحدث عن خطة بعينها، لكنه لا يذكر تاريخها ولا مضمونها.
- «المعدة» بصيغة اسم المفعول. النص لا يسمّي الجهة التي تعد الخطة، ولا يحدد أين تُنشر.
- «لهذه الغاية». الخطة مخصصة للغرض الذي تذكره الفقرة، دون تفصيل آخر.
والنص يقول «خطة زمنية» فقط. فلا يصح أن تنقل عن المادة الرابعة أن التطبيق مقسم إلى مراحل، ولا أن تنسب إليها موعدًا للربط. ولم نجد تاريخ هذه الخطة كذلك في أدلة الدائرة لعام 2026 التي اعتمدنا عليها، وهي دليل إجراءات الانضمام ودليل إجراءات تنظيم الفاتورة ودليل الأسئلة والأجوبة.
المادة 4 بين مواد النظام
تتضح المادة الرابعة أكثر حين توضع بجانب المواد التي تتصل بها في النظام نفسه. ويجمع الجدول التالي هذه المواد بترتيبها، مع ما يقوله نص كل منها وصلته بالمادة الرابعة.
ومن الجدول يظهر تسلسل واضح. المادة الثالثة تحدد وقت البيع، والرابعة تحدد أي فاتورة إلكترونية تُعتمد، والخامسة تحدد ما يجب أن تحتويه، والثامنة تجعل بيانات البرنامج الوطني بديلًا عن الحفظ الورقي. وفي المادة الرابعة عشرة يتكرر لفظ الربط، فالوحدة التي تنشئها الفقرة (ب) منها تتولى «ربط أنظمة الفواتير بين كل من بائعي السلع والخدمات من جهة والدائرة من جهة أخرى». وأخيرًا تحيل المادة الخامسة عشرة العقوبة إلى القانون.
وحكم المادة الثامنة في الحفظ الورقي مشروح في مقال الاحتفاظ بفواتير نظام الفوترة الوطني، ونص المادة التاسعة مشروح مع بقية المواد في مقال نظام تنظيم شؤون الفوترة والرقابة عليها.
ما لا تقوله المادة 4 من نظام الفوترة
لأن المادة قصيرة وتتصل بموضوع الربط، يسهل أن تُنسب إليها أحكام ليست في نصها. وهذه أمور لا يذكرها نص المادة الرابعة، وقد قرأناه كاملًا في النص الموحد:
- لا تاريخ ولا مهلة. لا تحدد المادة موعدًا للربط ولا لبدء الإلزام، وعبارة «الخطة الزمنية» لا يرافقها تاريخ.
- لا مراحل. النص لا يقسم التطبيق إلى مراحل، ويكتفي بالإحالة إلى خطة زمنية.
- لا قائمة بمن عليه الربط. لا تسمّي المادة فئة من البائعين يلزمها الربط المباشر دون غيرها.
- لا ذكر للبرامج المحاسبية. تتحدث الفقرة (أ) عن «برنامج تم ربطه» بصفة عامة. أما موقف الدائرة ممن يملك نظامًا محاسبيًا فمنشور في دليل الأسئلة والأجوبة لنظام الفوترة الوطني 2026، ونصه «اما من يمتلك نظام محاسبي يلزمه ربط نظامه مع نظام الفوترة». وقد عرضنا هذه الملاحظة وما يترتب عليها في مقال هل ربط البرنامج المحاسبي بنظام الفوترة الوطني إلزامي.
- لا عقوبة خاصة بها. لا تذكر المادة جزاءً. والمادة الخامسة عشرة من النظام تنص على أنه «يعاقب كل من لم يلتزم بإصدار الفاتورة وفق أحكام هذا النظام بالعقوبات المنصوص عليها في القانون»، والنظام نفسه لا يذكر مبالغ. وتفصيل مواد الغرامات في مقال غرامات عدم الالتزام بنظام الفوترة الوطني.
- لا مواصفات تقنية. لا تسمّي المادة صيغة ملفات أو واجهة برمجية أو رمزًا للتحقق، ولا تشرح كيف يجري الربط.
- لا بيان بما عدّله النظام المعدل. النص الموحد يذكر في حاشيته أن النظام عُدّل بالنظام المعدل رقم (13) لسنة 2023، لكنه لا يحدد المواد التي شملها التعديل. فلا تنسب إلى هذا التعديل تغييرًا بعينه في المادة الرابعة.
- لا استثناء. لا تتناول المادة الرابعة الجهات المستثناة من تنظيم الفاتورة وإصدارها. فموضع الاستثناء المادة الحادية عشرة من النظام والتعليمات الصادرة بموجبه، وتفصيله في مقال الإعفاء من نظام الفوترة الوطني.
فإذا قرأت في مصدر ما أن المادة الرابعة تحدد موعدًا أو غرامة أو فئة ملزمة بالربط، فارجع إلى نصها في الصفحة الثانية من النص الموحد وتحقق بنفسك.
كيف تقرأ المادة 4 من نظام الفوترة في عملك
المادة لا ترسم خطوات، لكنها تعطيك معيارًا تقيس عليه طريقة إصدار فواتيرك، وتعطيك نصًا تتحقق به مما يُنقل إليك. وهذه نقاط عملية مبنية على النصوص الرسمية:
- حدد مصدر فواتيرك. إن كنت تصدر الفواتير من المنصة عبر مستخدم فرعي، ففاتورتك صادرة عن البرنامج الوطني. وإن كنت تصدرها من برنامج مربوط عبر خيار «ربط الأجهزة»، ففاتورتك صادرة عن برنامج تم ربطه. والفقرة (أ) تعتمد الحالتين.
- افصل بين النص وموقف الدائرة. المادة الرابعة نص قانوني، وملاحظة دليل الأسئلة والأجوبة موقف إرشادي معلن من الدائرة. فانسب كل جملة إلى مصدرها حين تنقلها.
- تأكد من المادة المقصودة. قبل أن تعتمد على معلومة منسوبة إلى «المادة 4»، اسأل هل المقصود مادة النظام أم مادة التعليمات، فالأولى عن الفاتورة المعتمدة والثانية عن الفئات المستثناة.
- تحقق من الاقتباس. النص الكامل للفقرة (أ) يبدأ بعبارة «لغايات تنفيذ أحكام هذا النظام»، والفقرة (ب) تنتهي بعبارة «وفقاً للخطة الزمنية المعدة لهذه الغاية» دون تاريخ. وأي تاريخ ملحق بالاقتباس ليس من النص.
- ارجع إلى النص الموحد. النص الموحد الذي تنشره الدائرة يدمج تعديلات النظام المعدل رقم (13) لسنة 2023، فاقرأ المادة بصيغتها النافذة.
وللصورة العامة عن نظام الفوترة الوطني وطريقة الانضمام إليه، راجع مقال نظام الفوترة الوطني الإلكتروني في الأردن. وإن كان لديك سؤال عن تطبيق المادة على حالة منشأتك بالتحديد، فالجهة المختصة بالإجابة هي دائرة ضريبة الدخل والمبيعات.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
ماذا تنص المادة 4 من نظام الفوترة؟
تنص الفقرة (أ) على أنه «لغايات تنفيذ أحكام هذا النظام تعتمد الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني». وتنص الفقرة (ب) على أن الدائرة تتولى إصدار الفاتورة وتنظيمها من خلال البرنامج الوطني «أو الربط المباشر مع البرنامج وفقاً للخطة الزمنية المعدة لهذه الغاية».
هل الفاتورة الصادرة من المنصة معتمدة مثل فاتورة البرنامج المربوط؟
تعتمد الفقرة (أ) الفاتورة الصادرة عن برنامج الفوترة الوطني والفاتورة الصادرة عن برنامج تم ربطه به، وتفصل بينهما بحرف «أو» دون مفاضلة. فالفاتورتان معتمدتان بنص الفقرة نفسها.
هل تحدد المادة 4 من نظام الفوترة موعدًا للربط المباشر؟
لا تحدد المادة أي موعد. فهي تقرن الربط المباشر «بالخطة الزمنية المعدة لهذه الغاية»، ولا تذكر تاريخ هذه الخطة ولا مضمونها ولا الجهة التي تعدها. ولا يصح أن تنقل عنها أن التطبيق مقسم إلى مراحل.
هل تلزمني المادة 4 من نظام الفوترة بربط برنامجي المحاسبي؟
تتحدث المادة عن «برنامج تم ربطه» بصفة عامة، ولا تذكر البرامج المحاسبية. أما موقف الدائرة ممن يملك نظامًا محاسبيًا فمنشور في دليل الأسئلة والأجوبة لنظام الفوترة الوطني 2026، وقد عرضناه في مقال «هل ربط البرنامج المحاسبي بنظام الفوترة الوطني إلزامي».
ما الفرق بين المادة 4 من النظام والمادة 4 من التعليمات؟
تحدد المادة الرابعة من النظام الفاتورة الإلكترونية التي يعتمدها النظام ودور الدائرة في إصدارها. أما المادة الرابعة من تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 فتعدد الفئات المستثناة من تنظيم الفاتورة وسقوفها، فهما نصان مختلفان في موضوعين مختلفين.
ما عقوبة مخالفة المادة 4 من نظام الفوترة؟
لا تذكر المادة الرابعة عقوبة. والمادة (15) من النظام تحيل عقوبة من لم يلتزم بإصدار الفاتورة وفق أحكام النظام إلى «العقوبات المنصوص عليها في القانون»، أي قانون ضريبة الدخل، والنظام نفسه لا يذكر مبالغ.
المراجع
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، النص الموحد (5 صفحات)، المواد 2 و3 و4 و5 و8 و9 و11 و13 و14 و15.
- دائرة ضريبة الدخل والمبيعات، تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019، المادة 4.
- دائرة ضريبة الدخل والمبيعات، دليل إجراءات الانضمام إلى نظام الفوترة الوطني الإلكتروني الأردني (إصدار 2026).
- دائرة ضريبة الدخل والمبيعات، دليل الأسئلة والأجوبة لنظام الفوترة الوطني 2026، ص6.




