


التعريفات القانونية في نظام الفوترة هي المعاني التي تضعها المادة الثانية من نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 لإحدى عشرة كلمة وعبارة. وبهذه المعاني تُقرأ بقية مواد النظام، فإذا ورد في مادة لاحقة لفظ السلعة أو الخدمة أو البائع أو الفاتورة، فمعناه ما حددته المادة الثانية ما لم تدل القرينة على غير ذلك.
باختصار، تعرّف الفقرة (أ) من المادة الثانية القانون والوزير والدائرة والمدير والشخص والسلعة والخدمة والبائع والفاتورة وبيع السلعة وبيع الخدمة. وتضيف الفقرة (ب) أن تعريفات قانون ضريبة الدخل تُعتمد حيثما ورد النص عليها في النظام. وأكثر ما يستوقف القارئ فيها ثلاثة أحكام، فالسلعة تشمل الطاقة الكهربائية، وبيع السلعة قد يكون بلا بدل، أما بيع الخدمة فلا يكون إلا لقاء بدل.
ينقل هذا المقال كل تعريف بنصه كما ورد في النسخة الموحدة التي تنشرها دائرة ضريبة الدخل والمبيعات، ثم يبيّن أين يظهر اللفظ في مواد النظام وما الذي لا يقوله النص. أما شرح النظام كله مادةً مادةً فتجده في مقال نظام تنظيم شؤون الفوترة والرقابة عليها.
ما هي التعريفات القانونية في نظام الفوترة؟
نظام تنظيم شؤون الفوترة والرقابة عليها نص تشريعي صادر «بمقتضى الفقرة (و) من المادة (23) من قانون ضريبة الدخل رقم (34) لسنة 2014». نُشر أصله في الجريدة الرسمية في العدد (5572) بتاريخ 1/5/2019. ثم عُدّل بالنظام المعدل رقم (13) لسنة 2023 المنشور في العدد 5851 بتاريخ 16/4/2023.
تفتتح المادة الثانية تعريفاتها بقولها «يكون للكلمات والعبارات التالية حيثما وردت في هذا النظام المعاني المخصصة لها أدناه، ما لم تدل القرينة على غير ذلك». وفي هذه العبارة قيدان يحكمان كل تعريف يأتي بعدها:
- «حيثما وردت في هذا النظام». يسري التعريف على اللفظ في مواد النظام كلها، لا في المادة الثانية وحدها. فكلمة «سلعة» في المادة الخامسة تحمل المعنى المحدد في المادة الثانية.
- «ما لم تدل القرينة على غير ذلك». قد يصرف السياق اللفظ عن معناه المعرّف في موضع بعينه. ولا يضرب النص أمثلة على هذه القرينة.
وفي التسمية تنبيه يفيد القارئ. فعبارة «نظام الفوترة» في هذا المقال تعني النص القانوني رقم (34) لسنة 2019. أما المنصة الإلكترونية التي يعرفها البائع باسم نظام الفوترة الوطني، فيسميها النص «برنامج الفوترة الوطني الالكتروني»، كما في الفقرة (أ) من المادة (4) والفقرة (ب) من المادة (8). ولا يرد هذا البرنامج بين التعريفات الإحدى عشرة.
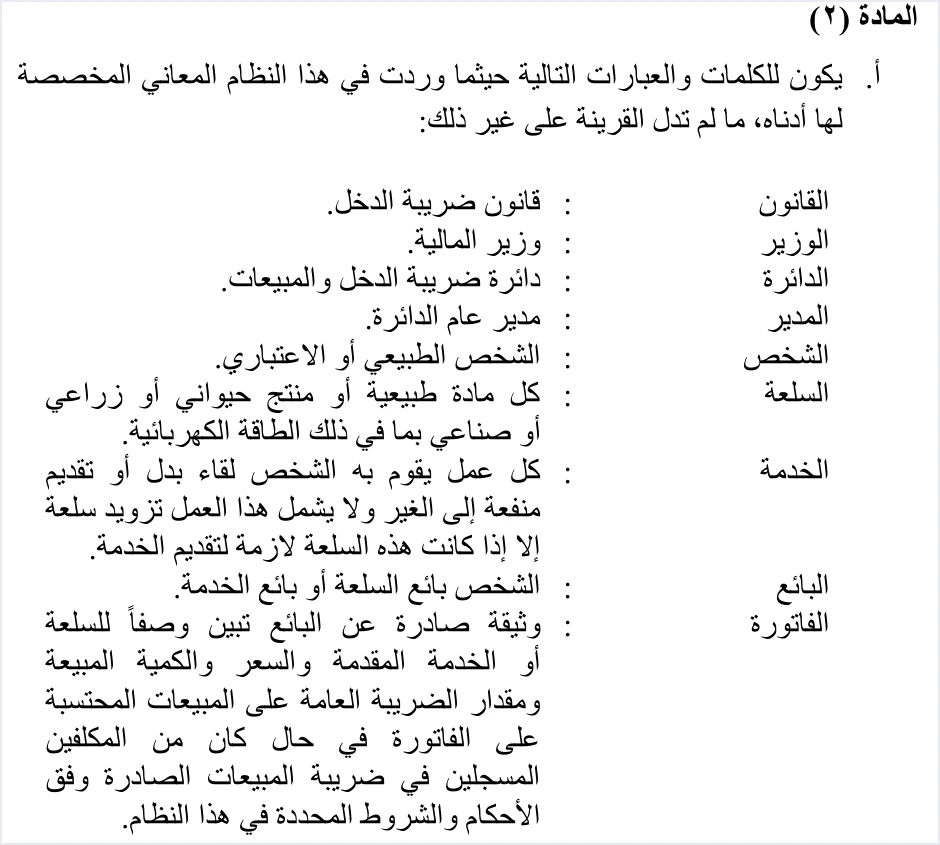
التعريفات الإحدى عشرة كما وردت في المادة الثانية
يجمع الجدول التالي نص كل تعريف حرفيًا، ومعه المواد التي يظهر فيها اللفظ في النسخة الموحدة من النظام. والغرض أن ترى أثر كل تعريف في موضعه، لا أن تقرأه منفصلًا.
لاحظ أن ترتيب الجدول يتبع ترتيب النص نفسه. فالتعريفات الخمسة الأولى تحدد الأطراف والمرجعيات، والستة التالية تحدد محل البيع وأطرافه والوثيقة التي تثبته.
القانون والوزير والدائرة والمدير والشخص
تبدأ المادة الثانية بخمسة تعريفات قصيرة. كل واحد منها سطر واحد، لكن كلًّا منها يحدد من يملك صلاحية في مواد لاحقة.
القانون: قانون ضريبة الدخل
يعرّف النص القانون بأنه «قانون ضريبة الدخل». وتسمّي ترويسة النظام هذا القانون باسمه الكامل، وهو قانون ضريبة الدخل رقم (34) لسنة 2014. فانتبه إلى أن الرقم (34) يتكرر في اسمي نصين مختلفين، فالنظام رقم (34) لسنة 2019 غير القانون رقم (34) لسنة 2014.
يظهر أثر هذا التعريف في المادة (15)، إذ تنص على أن «يعاقب كل من لم يلتزم بإصدار الفاتورة وفق أحكام هذا النظام بالعقوبات المنصوص عليها في القانون». فالنظام لا يضع مبالغ غرامات، بل يحيل إلى قانون ضريبة الدخل. وتفصيل تلك المبالغ في مقال غرامات نظام الفوترة الوطني.
الوزير والمدير
الوزير هو «وزير المالية»، والمدير هو «مدير عام الدائرة». ويتوزع بينهما عدد من الصلاحيات في مواد النظام:
- الوزير يصدر التعليمات اللازمة لتنفيذ النظام «بناء على تنسيب المدير»، على أن تُنشر في الجريدة الرسمية (المادة 16). وإليه تحيل المادة (7) في تنظيم الفاتورة الإجمالية اليومية، والفقرة (أ) من المادة (11) في تحديد جهات أو فئات مستثناة أخرى.
- المدير يوافق مسبقًا على الفاتورة الإجمالية اليومية (المادة 7)، ويملك إلزام شخص غير ملزم إذا توافرت أدلة كافية على تجاوز مبيعاته الحد (المادة 11/ب). ويجوز له بناء على توصية لجنة فنية يشكلها في الدائرة، وبطلب خطي من البائع أو الجهة المعنية، تعديل البيانات الواردة في الفواتير أو إصدار نماذج فواتير (المادة 12).
ومن التعليمات التي صدرت بهذه الآلية تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019، وهي مشروحة في مقال تعليمات شؤون الفوترة والرقابة عليها.
الدائرة والشخص
الدائرة هي «دائرة ضريبة الدخل والمبيعات». تتولى بموجب الفقرة (ب) من المادة (4) إصدار الفاتورة وتنظيمها من خلال برنامج الفوترة الوطني الالكتروني أو الربط المباشر معه. وتتولى بموجب المادة (14) متابعة تطبيق شؤون الفوترة والرقابة عليه، وتنشأ فيها وحدة تتولى مسؤولية شؤون الفوترة.
أما الشخص فهو «الشخص الطبيعي أو الاعتباري». ويدخل هذا التعريف في تعريفي الخدمة والبائع، ويظهر في المادتين (6) و(8) بعبارة «كل شخص ملزم بتنظيم وإصدار الفاتورة»، وفي الفقرة (ب) من المادة (11) بعبارة «شخص غير ملزم».
السلعة والخدمة: أين يقع الحد بينهما
تعرّف المادة الثانية السلعة بأنها «كل مادة طبيعية أو منتج حيواني أو زراعي أو صناعي بما في ذلك الطاقة الكهربائية». فالتعريف يعدّد مصادر السلعة، ثم ينص صراحة على أن الطاقة الكهربائية داخلة فيها. فالكهرباء في هذا النظام سلعة بنص التعريف.
وتعرّف الخدمة بأنها «كل عمل يقوم به الشخص لقاء بدل أو تقديم منفعة إلى الغير ولا يشمل هذا العمل تزويد سلعة إلا إذا كانت هذه السلعة لازمة لتقديم الخدمة». ويحمل هذا التعريف ثلاثة عناصر:
- عمل يقوم به الشخص لقاء بدل. وهذا الشق الأول من التعريف.
- تقديم منفعة إلى الغير. وهذا الشق الثاني، معطوف على الأول بحرف «أو».
- استبعاد تزويد السلعة. لا يشمل العمل تزويد سلعة، إلا إذا كانت السلعة «لازمة لتقديم الخدمة».
فالحد بين السلعة والخدمة في هذا النص يقع عند كلمة «لازمة». فإذا زوّد مقدم الخدمة سلعة لا تلزم لتقديم خدمته، فتزويدها خارج تعريف الخدمة. ولا يضع النص معيارًا لما يُعدّ لازمًا، ولا يذكر أمثلة عليه.
ويبقى تنبيه مهم. هذان التعريفان تعريفان لهذا النظام وحده. أما حكم سلعة أو خدمة بعينها في ضريبة المبيعات العامة فيُقرأ في قانون الضريبة العامة على المبيعات، وهو نص آخر. فلا تستنتج من تعريف السلعة أو الخدمة هنا أي حكم ضريبي.
البائع والفاتورة
البائع في النص هو «الشخص بائع السلعة أو بائع الخدمة». وإذا قرأت هذا التعريف مع تعريف الشخص، فالبائع قد يكون شخصًا طبيعيًا أو اعتباريًا. وهو المخاطب بأحكام عدة في النظام، منها المواد (5) و(9) و(10) و(12).
أما الفاتورة فتعرّفها المادة الثانية بأنها «وثيقة صادرة عن البائع تبين وصفاً للسلعة أو الخدمة المقدمة والسعر والكمية المبيعة ومقدار الضريبة العامة على المبيعات المحتسبة على الفاتورة في حال كان من المكلفين المسجلين في ضريبة المبيعات الصادرة وفق الأحكام والشروط المحددة في هذا النظام». ويتفرع هذا التعريف إلى العناصر التالية:
- وثيقة صادرة عن البائع. مصدر الفاتورة هو البائع، لا المشتري.
- وصف وسعر وكمية. تبين الوثيقة وصف السلعة أو الخدمة المقدمة، وسعرها، والكمية المبيعة.
- مقدار الضريبة بشرط. يرد مقدار الضريبة العامة على المبيعات «في حال كان من المكلفين المسجلين في ضريبة المبيعات».
- صادرة وفق النظام. تصدر الوثيقة «وفق الأحكام والشروط المحددة في هذا النظام»، أي بحسب بقية مواده.
يتسق الشرط الثالث مع واقع نظام الفوترة الوطني، فالبائع غير المسجل في ضريبة المبيعات العامة يصدر فيه فاتورة دخل لا تحمل ضريبة. ولا يزيد هذا المقال على ذلك في قراءة الشرط.
ويمكن قراءة التعريف إلى جانب الفقرة (أ) من المادة (5)، التي تعدد ما تحتويه الفاتورة. فالتعريف يصف الوثيقة، والمادة الخامسة تفصّل محتواها. وهذه مقارنة بين النصين:
- يرد في النصين معًا وصف السلعة أو الخدمة وكميتها وقيمتها. فالتعريف يذكر «وصفاً للسلعة أو الخدمة المقدمة والسعر والكمية المبيعة»، والمادة (5/أ) تذكر «بيان نوع السلعة أو الخدمة المبيعة وكميتها وقيمتها والقيمة الإجمالية للفاتورة».
- تنفرد به المادة (5/أ) الرقم المتسلسل للفاتورة، واسم البائع كاملًا وعنوانه، والرقم الضريبي أو الرقم الوطني للبائع، وتاريخ التنظيم والإصدار.
- ينفرد به التعريف مقدار الضريبة العامة على المبيعات المحتسبة على الفاتورة للمكلف المسجل.
ولعرض أوسع لمحتوى الفاتورة في الأردن، راجع مقال متطلبات الفاتورة الإلكترونية في الأردن.
بيع السلعة وبيع الخدمة: البدل هو الفارق
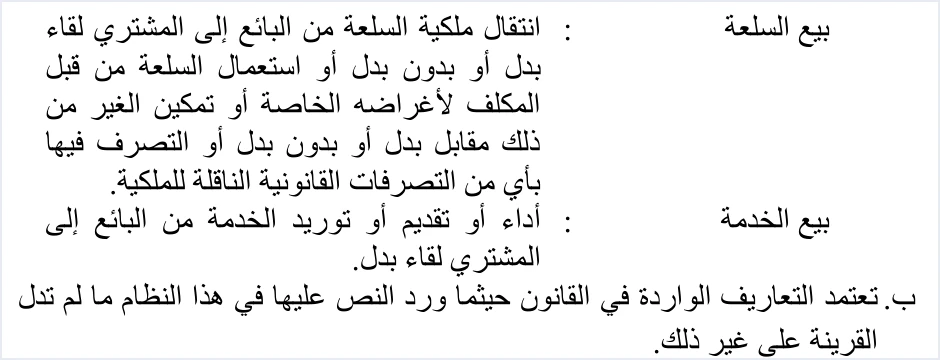
تعرّف المادة الثانية بيع السلعة بأنه «انتقال ملكية السلعة من البائع إلى المشتري لقاء بدل أو بدون بدل أو استعمال السلعة من قبل المكلف لأغراضه الخاصة أو تمكين الغير من ذلك مقابل بدل أو بدون بدل أو التصرف فيها بأي من التصرفات القانونية الناقلة للملكية». ففي هذا التعريف ثلاث صور:
- انتقال الملكية من البائع إلى المشتري، بمقابل أو دونه.
- استعمال السلعة من قبل المكلف لأغراضه الخاصة، أو تمكين الغير من ذلك، بمقابل أو دونه.
- التصرف في السلعة بأي من التصرفات القانونية الناقلة للملكية. ولا يعدد النص هذه التصرفات.
أما بيع الخدمة فهو «أداء أو تقديم أو توريد الخدمة من البائع إلى المشتري لقاء بدل». فالتعريف يذكر ثلاثة أفعال، هي الأداء والتقديم والتوريد، لكنه يشترط البدل فيها جميعًا.
من هنا يظهر الفارق بين التعريفين. السلعة المنقولة بلا بدل تدخل في بيع السلعة، أما الخدمة المقدمة بلا بدل فلا تدخل في بيع الخدمة.
ولتعريفي البيع أثر في توقيت الفاتورة. فالمادة (3) تجعل وقت «عملية بيع السلعة أو بيع الخدمة» وتاريخها «وقت وتاريخ تحقق واقعة بيع أي منهما». وتلزم الفقرة (د) من المادة (5) البائع بإصدار الفاتورة «عند تحقق واقعة البيع».
الفقرة (ب): متى تُعتمد تعريفات قانون ضريبة الدخل؟
تنص الفقرة (ب) من المادة الثانية على أن «تعتمد التعاريف الواردة في القانون حيثما ورد النص عليها في هذا النظام ما لم تدل القرينة على غير ذلك». والقانون هنا هو قانون ضريبة الدخل، بحسب التعريف الأول في الفقرة (أ).
تضع هذه الفقرة شرطين لاعتماد تعريف من القانون:
- أن يرد اللفظ في النظام. فالفقرة لا تنقل كل تعريفات القانون إلى النظام، بل ما «ورد النص عليها» فيه.
- ألا تدل القرينة على غير ذلك. وهو القيد نفسه الذي تفتتح به الفقرة (أ).
وتظهر قيمة هذه الفقرة عند ألفاظ يستعملها النظام دون أن يعرّفها في المادة الثانية. ومنها:
- المشتري. يرد في تعريفي البيع، وفي المواد (5/ب) و(5/ج) و(6) و(10).
- المكلف. يرد في تعريف الفاتورة بعبارة «المكلفين المسجلين»، وفي تعريف بيع السلعة.
- الفترة الضريبية والإقرار الضريبي. يردان في الفقرة (أ) من المادة (8) عند تحديد بدء مدة الاحتفاظ بالفاتورة.
هذا المقال لا ينقل تعريفات قانون ضريبة الدخل. فإن احتجت إلى معنى أحد هذه الألفاظ، فارجع إلى نص القانون الذي تحيل إليه الفقرة (ب).
كيف تقرأ مادة التعريفات عند إصدار فواتيرك
تفيد التعريفات البائع حين يقرأ بها المواد التي تخاطبه. وهذه أسئلة تطرحها على النص، مأخوذة من ألفاظ المادة الثانية نفسها:
- هل ما أبيعه سلعة أم خدمة؟ طابق نشاطك مع نص التعريفين. وتذكّر أن الطاقة الكهربائية سلعة بنص المادة.
- هل أزوّد سلعة ضمن خدمتي؟ اسأل هل هي «لازمة لتقديم الخدمة»، فهذا هو القيد الذي يضعه تعريف الخدمة.
- هل في الخدمة بدل؟ بيع الخدمة لا يقوم إلا «لقاء بدل»، بخلاف بيع السلعة.
- هل أنا مسجل في ضريبة المبيعات العامة؟ تعريف الفاتورة يجعل مقدار الضريبة جزءًا منها للمكلف المسجل. وغير المسجل يصدر فاتورة دخل لا تحمل ضريبة.
- ما أثر التعريف في المادة الخامسة؟ تنص الفقرة (أ) منها على أن «على بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد تنظيم وإصدار فاتورة من نسختين على الأقل». فلفظا السلعة والخدمة فيها يحملان معناهما في المادة الثانية، مع مراعاة الاستثناءات في المادة (11) والتعليمات.
- هل اللفظ معرّف أصلًا؟ إن لم تجده في الفقرة (أ)، فالفقرة (ب) تحيلك إلى تعريفات قانون ضريبة الدخل.
هذه الأسئلة طريقة لقراءة النص، لا فتوى في حالة بعينها. فإن بقيت حالتك ملتبسة، فالمرجع دائرة ضريبة الدخل والمبيعات.
إصدار الفاتورة من برنامج مربوط بنظام الفوترة الوطني
تعتمد الفقرة (أ) من المادة (4) «الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني». وتقول دائرة ضريبة الدخل والمبيعات في دليل الأسئلة والأجوبة «اما من يمتلك نظام محاسبي يلزمه ربط نظامه مع نظام الفوترة». وتفصيل هذه المسألة في مقال هل ربط البرنامج المحاسبي بنظام الفوترة الوطني إلزامي؟
فإذا كنت تصدر فواتيرك من برنامج محاسبي، فموقف الدائرة المنشور في دليلها أن يُربط هذا البرنامج بنظام الفوترة الوطني. وبرنامج قيود المحاسبي متكامل مع نظام الفوترة الوطني. وللصورة الأوسع عن النظام الإلكتروني الذي يطبّق هذه الأحكام، راجع مقال نظام الفوترة الوطني الإلكتروني في الأردن.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
ما المقصود بالتعريفات القانونية في نظام الفوترة؟
يُقصد بها المعاني التي تضعها المادة الثانية من نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 لإحدى عشرة كلمة وعبارة. وتسري هذه المعاني حيثما وردت الألفاظ في النظام، ما لم تدل القرينة على غير ذلك.
هل الكهرباء سلعة في نظام الفوترة؟
تعدّ المادة الثانية الطاقة الكهربائية سلعة، إذ تعرّف السلعة بأنها «كل مادة طبيعية أو منتج حيواني أو زراعي أو صناعي بما في ذلك الطاقة الكهربائية».
ما الفرق بين بيع السلعة وبيع الخدمة؟
يشمل بيع السلعة انتقال ملكيتها بمقابل أو دونه، واستعمالها من قبل المكلف لأغراضه الخاصة أو تمكين الغير من ذلك، والتصرف فيها بأي تصرف قانوني ناقل للملكية. أما بيع الخدمة فلا يكون إلا «لقاء بدل».
هل يجب أن تحمل الفاتورة مبلغ الضريبة دائمًا؟
يربط تعريف الفاتورة مقدار الضريبة العامة على المبيعات بكون البائع «من المكلفين المسجلين في ضريبة المبيعات». أما البائع غير المسجل فيصدر في نظام الفوترة الوطني فاتورة دخل لا تحمل ضريبة.
من هو المدير في نظام تنظيم شؤون الفوترة؟
يعرّف النظام المدير بأنه «مدير عام الدائرة»، أي مدير عام دائرة ضريبة الدخل والمبيعات. ومن صلاحياته الموافقة المسبقة على الفاتورة الإجمالية اليومية، وإلزام شخص غير ملزم عند توافر الأدلة، وتنسيب التعليمات إلى وزير المالية.
ماذا لو استعمل النظام لفظًا لم يعرّفه؟
تحيل الفقرة (ب) من المادة الثانية إلى قانون ضريبة الدخل، فتُعتمد تعريفاته حيثما ورد النص عليها في النظام ما لم تدل القرينة على غير ذلك.
المراجع
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، النص الموحد.
- دائرة ضريبة الدخل والمبيعات، تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 وما طرأ عليها من تعديل.
- دائرة ضريبة الدخل والمبيعات، دليل الأسئلة والأجوبة لنظام الفوترة الوطني.
- قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته.




