


تقوم الفوترة الإلكترونية للمحامين في الأردن على نص واحد خاص بهم، هو المادة (6) من تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019. فالمحامي لا يُعامَل في هذا الباب معاملة سائر البائعين، وإنما تضع له المادة آلية مستقلة معيارها ما يقبضه فعلًا من إيرادات في السنة.
باختصار، يُعتمد إيصال المقبوضات أو أي سند قبض بدلًا عن الفاتورة لكل محامٍ لا تتجاوز إيراداته المقبوضة 50,000 دينار أردني سنويًا. فإذا زادت على ذلك، أصدر فاتورة وفقًا لأحكام المادة (5) من نظام تنظيم شؤون الفوترة والرقابة عليها خلال خمسة وأربعين يومًا من تاريخ بلوغه هذا الحد. وعند عدم الالتزام تُفرض الغرامات المنصوص عليها في المادة (64) من قانون ضريبة الدخل.
يشرح هذا المقال فقرات المادة الأربع كما وردت في النسخة التي تنشرها دائرة ضريبة الدخل والمبيعات، ثم ما تشترطه المادة (5) من النظام في فاتورة المحامي بعد تجاوز الحد، وما لا يقوله النص صراحة. أما التعليمات كاملة فمشروحة مادةً مادةً في مقال تعليمات شؤون الفوترة والرقابة عليها.
الفوترة الإلكترونية للمحامين في الأردن: أين ورد الحكم
الحكم الخاص بالمحامين ليس في نظام الفوترة نفسه، بل في التعليمات التي صدرت لتنفيذه. فقد صدرت تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 استنادًا إلى الفقرة (أ) من المادة (11) والمادة (16) من نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019، ويُعمل بها اعتبارًا من 1/7/2019.
تفتتح المادة السادسة بعبارة «تعتمد الآلية المحددة أدناه لتنظيم شؤون الفوترة على المحامين كما يلي»، ثم تفصّل الآلية في أربع فقرات:
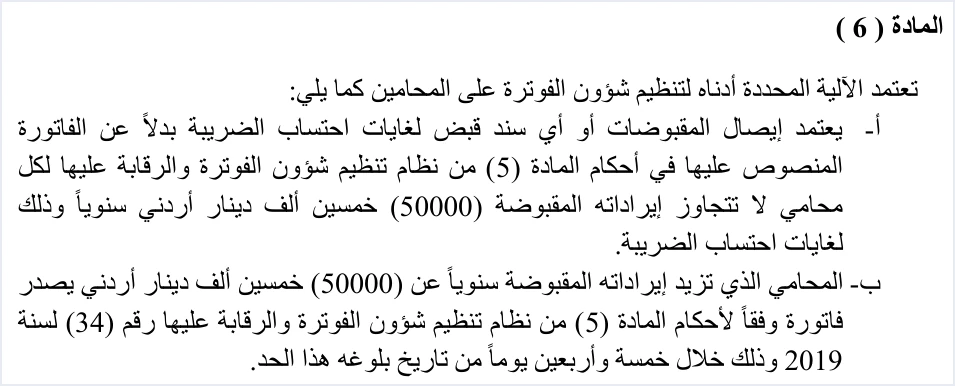
- الفقرة (أ) تحدد ما يُعتمد بدلًا عن الفاتورة حتى سقف 50,000 دينار.
- الفقرة (ب) توجب الفاتورة وفق المادة (5) من النظام على من تزيد إيراداته على السقف.
- الفقرة (ج) تعالج تغيّر الإيرادات صعودًا وهبوطًا خلال السنة.
- الفقرة (د) تحيل عند عدم الالتزام إلى غرامات المادة (64) من قانون ضريبة الدخل.
والمادة مخصصة بلفظها للمحامين. فلا يصح نقل سقفها أو مهلتها إلى أصحاب المهن الأخرى، ولهؤلاء مقال مستقل عن أصحاب المهن الحرة في نظام الفوترة الوطني ضمن هذه السلسلة.
الفقرة (أ): سند القبض بدلًا عن الفاتورة حتى 50,000 دينار
جاء في الفقرة (أ) «يعتمد إيصال المقبوضات أو أي سند قبض لغايات احتساب الضريبة بدلاً عن الفاتورة المنصوص عليها في أحكام المادة (5) من نظام تنظيم شؤون الفوترة والرقابة عليها لكل محامي لا تتجاوز إيراداته المقبوضة (50000) خمسين ألف دينار أردني سنوياً وذلك لغايات احتساب الضريبة».
في هذه الجملة أربعة عناصر تستحق القراءة واحدًا واحدًا:
- المستند البديل. يذكر النص «إيصال المقبوضات أو أي سند قبض». فهو لا يحصر البديل في نموذج بعينه، ولا يسمّي بيانات يجب أن يتضمنها السند.
- ما يحل محله. يحل السند محل «الفاتورة المنصوص عليها في أحكام المادة (5)» من النظام، أي الفاتورة ذات البيانات الخمس التي يأتي تفصيلها لاحقًا في هذا المقال.
- الغاية. تتكرر عبارة «لغايات احتساب الضريبة» مرتين في الفقرة. فالنص يربط اعتماد السند بغاية محددة صرّح بها.
- السقف. عبارة «لا تتجاوز» تعني في قراءتنا أن المحامي الذي تبلغ إيراداته المقبوضة 50,000 دينار تمامًا يبقى ضمن هذه الفقرة، لأن البلوغ ليس تجاوزًا. والفقرة (ب) تؤكد هذه القراءة حين تبدأ بمن «تزيد» إيراداته على المبلغ.
ولا تقول الفقرة إن سند القبض يُصدر من خلال نظام الفوترة الوطني، ولا تقول إنه يُصدر خارجه. فالنص يكتفي بأنه يُعتمد بدلًا عن الفاتورة، وأي إضافة على ذلك تحتاج إلى نص أو تعليمات لاحقة من الدائرة.
«الإيرادات المقبوضة»: ما الذي يقيسه السقف
المعيار في المادة (6) هو «الإيرادات المقبوضة» سنويًا. وهذا يختلف عن المعيار في المادة (4) من التعليمات نفسها، التي تقيس الأنشطة المرخصة والمخابز بالمبيعات السنوية وتقيس الحرف بالإيرادات السنوية، دون أن تقيّد أيًّا منها بوصف «المقبوضة».
ظاهر اللفظ أن العبرة بما قبضه المحامي فعلًا، لا بقيمة الأتعاب المتفق عليها في عقد الوكالة، ولا بما استحق له ولم يُحصَّل بعد. هذه قراءة للفظ النص، والتعليمات لا تعرّف «الإيرادات المقبوضة» بأكثر من ذلك. ويترتب عليها أن مكتبين متساويين في حجم الأتعاب المتفق عليها قد يقعان على جانبين مختلفين من السقف إذا اختلف ما حصّله كل منهما خلال السنة.
ولا تحدد المادة كذلك متى تبدأ السنة التي تُجمع فيها الإيرادات، فكلمة «سنوياً» وردت دون بيان لبداية السنة أو نهايتها. لذلك يحسن بالمحامي أن يحتفظ بسجل تراكمي لمقبوضاته مؤرَّخ بتاريخ كل قبض، حتى يعرف موقعه من السقف في أي وقت.
المادة 6 في جدول: ما تنص عليه كل فقرة وما تتركه
الفقرة (ب): الفاتورة وفق المادة (5) خلال خمسة وأربعين يومًا
جاء في الفقرة (ب) «المحامي الذي تزيد إيراداته المقبوضة سنوياً عن (50000) خمسين ألف دينار أردني يصدر فاتورة وفقاً لأحكام المادة (5) من نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 وذلك خلال خمسة وأربعين يوماً من تاريخ بلوغه هذا الحد».
تحمل هذه الفقرة حكمين. الأول تحويل المستند المطلوب من سند القبض إلى الفاتورة المنصوص عليها في المادة (5) من النظام. والثاني مهلة لهذا التحويل مدتها خمسة وأربعون يومًا تُحسب «من تاريخ بلوغه هذا الحد».
ثلاث ملاحظات على صياغة المهلة:
- نقطة البدء في النص هي تاريخ بلوغ الحد، لا بداية السنة ولا تاريخ أي إشعار من الدائرة.
- لا يبيّن النص طريقة احتساب الأيام، ولا يذكر تاريخًا تقويميًا. لذلك لا نحوّل المهلة هنا إلى تاريخ محدد، ويُرجع في احتسابها إلى الدائرة.
- تستخدم الفقرة لفظ «بلوغه» في المهلة ولفظ «تزيد» في الشرط. والنص لا يفصّل العلاقة بين اللفظين، فالأحوط أن يراقب المحامي إيراداته قبل أن يصل إلى السقف لا بعده.
ما تشترطه المادة (5) من النظام في فاتورة المحامي
بعد تجاوز السقف لا تضع التعليمات للمحامي فاتورة خاصة، بل تحيله إلى «أحكام المادة (5)» من النظام، وهي الأحكام التي تسري على كل بائع. والإحالة جاءت إلى المادة كلها دون أن تستثني فقرة منها.
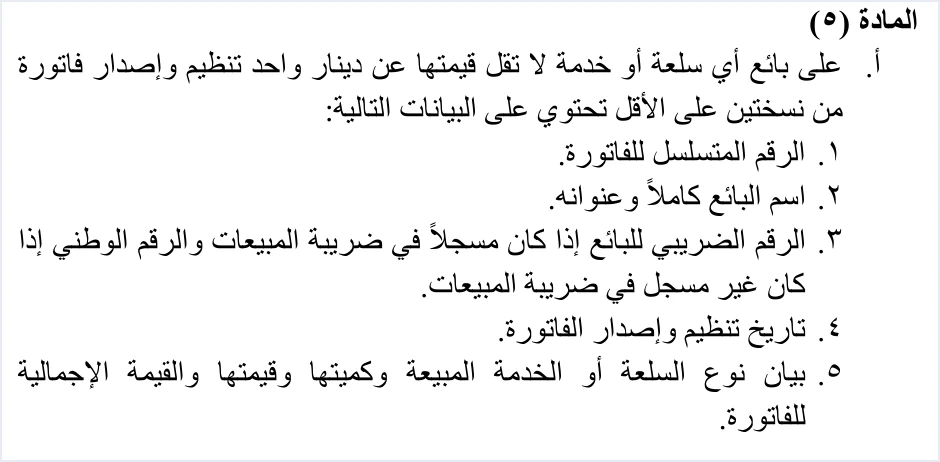
تنص الفقرة (أ) من المادة (5) على أنه «على بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد تنظيم وإصدار فاتورة من نسختين على الأقل تحتوي على البيانات التالية»، ثم تعدد خمسة بيانات:
- الرقم المتسلسل للفاتورة.
- اسم البائع كاملًا وعنوانه.
- الرقم الضريبي للبائع إذا كان مسجلًا في ضريبة المبيعات، والرقم الوطني إذا كان غير مسجل فيها.
- تاريخ تنظيم وإصدار الفاتورة.
- بيان نوع السلعة أو الخدمة المبيعة وكميتها وقيمتها والقيمة الإجمالية للفاتورة.
وتضيف بقية فقرات المادة (5) ثلاثة أحكام تمس عمل المحامي مباشرة:
- اسم المشتري. توجب الفقرة (ب) أن تحتوي الفاتورة على اسم المشتري بشكل واضح في البيع الآجل أو البيع بالتقسيط أو على دفعات. والخدمة القانونية التي تُسدَّد أتعابها على دفعات تدخل في ظاهر هذا الحكم.
- تسليم النسخة. توجب الفقرة (ج/1) تسليم نسخة من الفاتورة إلى المشتري «وفقاً للطريقة المستخدمة في تنظيم وإصدار الفواتير»، وتُحفظ باقي النسخ لدى البائع.
- إثبات الاستلام. إذا زادت قيمة الفاتورة على 10,000 دينار، توجب الفقرة (ج/2) على البائع إثبات استلامها من قبل المشتري.
وتربط الفقرة (د) إصدار الفاتورة بوقت تحقق واقعة البيع، وتحدد المادة (3) من النظام وقت عملية البيع وتاريخها بوقت تحقق تلك الواقعة وتاريخها. ويعرّف النظام بيع الخدمة بأنه أداؤها أو تقديمها أو توريدها من البائع إلى المشتري «لقاء بدل».
أين تصدر الفاتورة بعد تجاوز الحد
الفاتورة التي يصدرها المحامي فوق السقف فاتورة وفق النظام، فتسري عليها المادة (4/أ) منه: «تعتمد الفاتورة الالكترونية الصادرة عن برنامج الفوترة الوطني الالكتروني أو الصادرة عن برنامج تم ربطه ببرنامج الفوترة الوطني الالكتروني». فأمام المحامي طريقان، إما البوابة التي تتيحها الدائرة، وإما برنامج محاسبي مربوط بالنظام. وكلا الطريقين مشروح في مقال نظام تنظيم شؤون الفوترة والرقابة عليها رقم 34 لسنة 2019، وخطوات الطريق الأول في مقال إصدار فاتورة من نظام الفوترة الوطني.
أما الاختيار بين الطريقين فله ضابط في دليل الأسئلة والأجوبة الذي تنشره الدائرة، وهو مشروح في مقال هل ربط البرنامج المحاسبي إلزامي؟.
الفقرة (ج): التصويب عند الزيادة وتعديل الوضع عند الانخفاض
تعالج الفقرة (ج) حالتين متقابلتين. جاء في البند الأول «إذا بلغت الإيرادات المقبوضة سنوياً بمقدار يزيد على (50000) خمسين ألف دينار على المحامي تصويب وضعه وفقاً لهذه التعليمات خلال خمسة وأربعين يوماً من ذلك». وجاء في البند الثاني «إذا انخفضت الإيرادات المقبوضة سنوياً عن (50000) خمسين ألف دينار للمحامي تعديل وضعه وفقاً لهذه التعليمات».
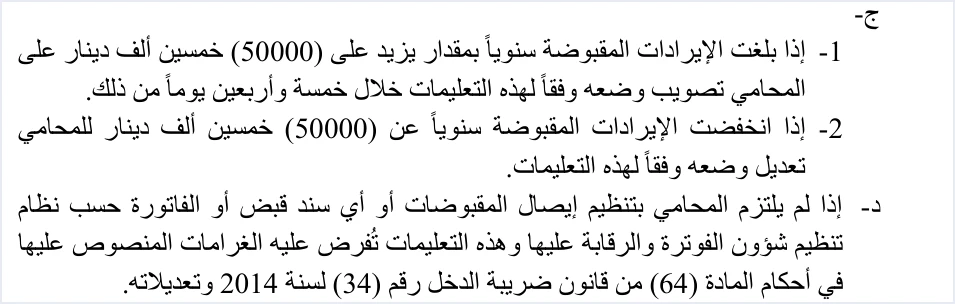
الفرق بين البندين في الصيغة واضح. فالبند الأول يبدأ بعبارة «على المحامي»، وهي صيغة إلزام مقرونة بمهلة خمسة وأربعين يومًا. أما البند الثاني فيبدأ بعبارة «للمحامي»، وهي صيغة إباحة لا مهلة فيها. فالانتقال إلى الفاتورة واجب في وقت محدد، والعودة إلى سند القبض حق يملكه المحامي إذا انخفضت إيراداته.
ولا يحدد البندان إجراءً بعينه للتصويب أو لتعديل الوضع، ولا يذكران نموذجًا أو طلبًا يقدَّم إلى الدائرة. فعبارة «وفقاً لهذه التعليمات» تحيل إلى أحكام المادة نفسها، أي إلى المستند الذي يناسب موقع الإيرادات من السقف.
الفقرة (د) والمادة 64: الغرامة عند عدم الالتزام
جاء في الفقرة (د) «إذا لم يلتزم المحامي بتنظيم إيصال المقبوضات أو أي سند قبض أو الفاتورة حسب نظام تنظيم شؤون الفوترة والرقابة عليها وهذه التعليمات تُفرض عليه الغرامات المنصوص عليها في أحكام المادة (64) من قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته».
يلاحظ أن الفقرة تشمل الحالتين معًا. فالمحامي تحت السقف ملزم بتنظيم إيصال المقبوضات أو سند القبض، والمحامي فوقه ملزم بالفاتورة، والإخلال بأي منهما يقع تحت الإحالة نفسها.
والمادة (64) من القانون تفرض ضريبة مضافة لا تقل عن 200 دينار ولا تزيد على 500 دينار، وتنص الفقرة (ب) منها على مضاعفة المبالغ في حال التكرار. أي أن الغرامة تتراوح بين 200 و500 دينار وتتضاعف عند التكرار.
وفي القانون مسار آخر منفصل عن هذه الإحالة. فالمادة (66) تعدّ من أفعال التهرب الضريبي أن يكون المكلف «لم يصدر فاتورة أصولية»، وعقوبتها غرامة تعويضية تعادل مثل الفرق الضريبي، مع الحبس عند التكرار. والفقرة (د) لا تحيل إلى المادة (66)، فهي تذكر المادة (64) وحدها. وتنص المادة (69) على أن فرض العقوبة أو الغرامة لا يعفي من دفع الضريبة والمبالغ المترتبة. وتفصيل المسارين في مقال غرامات نظام الفوترة الوطني.
حدود المادة 6: ما لا يقوله النص
المادة قصيرة، والقراءة الدقيقة لها تقتضي معرفة ما سكتت عنه بقدر ما نطقت به:
- لا نموذج لسند القبض. لا تسمّي المادة بيانات يجب أن يتضمنها إيصال المقبوضات أو سند القبض.
- لا قناة إصدار للسند. لا تقول المادة إن السند يمر بنظام الفوترة الوطني، ولا تقول إنه لا يمر به.
- لا مدة حفظ للسند. لا تذكر المادة مدة لحفظ سندات القبض.
- لا تعريف للسنة. لا تبيّن المادة متى تبدأ السنة التي تُجمع فيها الإيرادات المقبوضة.
- لا تمتد إلى غير المحامين. تفتتح المادة بأنها آلية لتنظيم شؤون الفوترة «على المحامين»، فلا يقاس عليها غيرهم.
هذه المسائل لا نجيب عنها هنا لأن النصوص التي نعتمدها لا تجيب عنها. وإذا كانت لأي منها أهمية عملية في مكتبك، فالمرجع فيها دائرة ضريبة الدخل والمبيعات.
خطوات عملية للمحامي قبل بلوغ السقف وبعده
تقوم القائمة التالية على نص المادة (6) والمادة (5) من النظام، ولا تضيف إليهما التزامًا:
- سجّل المقبوضات تراكميًا. قيّد كل مبلغ تقبضه بتاريخه، لأن السقف يقاس بالإيرادات المقبوضة لا بالأتعاب المتفق عليها.
- دوّن تاريخ بلوغ الحد. مهلة الخمسة والأربعين يومًا تبدأ منه، فتدوينه وقت وقوعه يغنيك عن إعادة بنائه لاحقًا.
- جهّز حسابك في نظام الفوترة الوطني مبكرًا. التسجيل في النظام خطوة تسبق إصدار الفاتورة منه، وهي مشروحة في مقال التسجيل في نظام الفوترة الوطني.
- اختر طريق الإصدار. البوابة أو برنامج محاسبي مربوط بالنظام، وفق المادة (4/أ) من النظام.
- راجع بيانات الفاتورة الخمس. وأضف اسم الموكل بوضوح إذا كانت الأتعاب تُسدد على دفعات أو آجلة.
- راقب الاتجاه المعاكس. إذا انخفضت إيراداتك المقبوضة عن السقف، فالفقرة (ج/2) تتيح لك تعديل وضعك.
وللمقارنة بين قاعدة المحامين والسقوف الأخرى في التعليمات، يعرض مقال الإعفاء من نظام الفوترة الوطني السقوف الثلاثة في المادة (4) والشروط التي تقيّدها.
كيف يساعدك قيود بعد تجاوز السقف
حين يصبح إصدار الفاتورة وفق المادة (5) واجبًا على المحامي، يصبح السؤال العملي هو كيف تصدر الفاتورة وتسجلها في دفاترك دون إدخال مزدوج. وقيود متكامل مع نظام الفوترة الوطني، ويعمل على النحو التالي:
- إصدار الفاتورة وإرسالها. تُصدر فاتورتك بالدينار الأردني من قيود، فيبني ملف الفاتورة ويرسله إلى النظام دون أي تدخل يدوي.
- فحص قبل الإرسال. يفحص قيود كل فاتورة على مستوى الحقول لحظة إنشائها، وينبهك بأي خطأ قبل إرسالها لتقليل حالات الرفض.
- لوحة الحالة. تعيد الدائرة حالة الفاتورة ورسالة الخطأ، ويعرضها قيود في لوحة الحالة، ومنها الفواتير التي لم تُرسل وتحتاج إلى إعادة إرسال بمعرف UUID نفسه.
- رمز QR. بعد قبول الفاتورة يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
تفاصيل التكامل في صفحة قيود ونظام الفوترة الوطني، والصورة العامة للنظام في مقال نظام الفوترة الوطني الإلكتروني في الأردن.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
هل يلزم المحامي في الأردن إصدار فاتورة إلكترونية؟
تفرّق المادة (6) من تعليمات شؤون الفوترة بحسب الإيرادات المقبوضة. فمن لا تتجاوز إيراداته المقبوضة 50,000 دينار سنويًا يُعتمد له إيصال المقبوضات أو أي سند قبض بدلًا عن الفاتورة، ومن تزيد إيراداته على ذلك يصدر فاتورة وفقًا للمادة (5) من النظام.
متى يجب على المحامي البدء بإصدار الفواتير؟
تنص الفقرة (ب) من المادة (6) على أن يصدر المحامي الفاتورة خلال خمسة وأربعين يومًا من تاريخ بلوغه حد 50,000 دينار. ولا يحدد النص تاريخًا تقويميًا، فالمهلة تُحسب من تاريخ البلوغ لكل محامٍ على حدة.
هل يُحسب السقف على الأتعاب المتفق عليها أم على المبالغ المقبوضة؟
يستخدم النص عبارة «الإيرادات المقبوضة» سنويًا. وظاهر اللفظ أن العبرة بما قبضه المحامي فعلًا، لا بقيمة الأتعاب المتفق عليها ولا بما استحق ولم يُحصَّل.
ماذا يحدث إذا انخفضت إيرادات المحامي عن 50,000 دينار؟
تنص الفقرة (ج/2) على أنه إذا انخفضت الإيرادات المقبوضة سنويًا عن 50,000 دينار فللمحامي تعديل وضعه وفقًا للتعليمات. والصيغة صيغة إباحة، ولم يحدد النص لها مهلة.
ما غرامة عدم التزام المحامي بالفوترة؟
تحيل الفقرة (د) من المادة (6) إلى الغرامات المنصوص عليها في المادة (64) من قانون ضريبة الدخل رقم (34) لسنة 2014، وهي تتراوح بين 200 و500 دينار وتتضاعف عند التكرار. ويعدّ القانون في المادة (66) عدم إصدار فاتورة أصولية من أفعال التهرب الضريبي، وهو مسار منفصل.
هل تسري قاعدة الخمسين ألف دينار على المهن الأخرى؟
تخص المادة (6) المحامين بلفظها، إذ تحدد آلية لتنظيم شؤون الفوترة «على المحامين». فلا يُقاس عليها غيرهم من أصحاب المهن، ولهم أحكام النظام العامة.
المراجع
- دائرة ضريبة الدخل والمبيعات، تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 وما طرأ عليها من تعديل، المادة (6).
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، النص الموحد، المواد (3) و(4) و(5).
- قانون ضريبة الدخل رقم (34) لسنة 2014 وتعديلاته، المواد (64) و(66) و(69).




