


يسأل الطبيب صاحب العيادة والمستشار المستقل ومن يقدم خدمة مهنية باسمه عن موقعه من الفوترة الإلكترونية في الأردن، وعن الفاتورة التي يصدرها لعملائه. يجمع هذا المقال ما تقوله النصوص الرسمية عن أصحاب المهن الحرة في نظام الفوترة الوطني، ويوضح متى تكون فاتورتك فاتورة دخل بلا ضريبة، ومتى تكون فاتورة ضريبة مبيعات عامة، وما البيانات التي يجب أن تحملها.
باختصار، يخاطب نظام تنظيم شؤون الفوترة والرقابة عليها رقم (34) لسنة 2019 بائع أي سلعة أو خدمة، والخدمة في تعريفه كل عمل يقوم به الشخص لقاء بدل. فإذا لم تكن مسجلًا في ضريبة المبيعات العامة، فالفاتورة التي تصدرها هي فاتورة دخل لا تحمل أي ضريبة، وتذكر فيها رقمك الوطني بدل الرقم الضريبي.
لا يتناول المقال حساب ضريبة الدخل على دخل المهنة، ولا يقدم استشارة ضريبية. موضوعه الفاتورة وحدها، كما تصفها النصوص التي تنشرها دائرة ضريبة الدخل والمبيعات والدليل التقني لنظام الفوترة الوطني.
أصحاب المهن الحرة في نظام الفوترة الوطني: ما الذي يقوله النص؟
تبدأ الإجابة من الفقرة (أ) من المادة (5) من النظام، التي تنص على أن «على بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد تنظيم وإصدار فاتورة من نسختين على الأقل». فالنص لا يحصر الواجب في التاجر الذي يبيع سلعًا، بل يذكر الخدمة صراحة إلى جانب السلعة.
ثم تحدد المادة (2) من النظام معنى الكلمات التي يقوم عليها هذا الحكم. ومن تعريفاتها ثلاثة تخص صاحب المهنة الحرة مباشرة:
- الخدمة هي «كل عمل يقوم به الشخص لقاء بدل أو تقديم منفعة إلى الغير ولا يشمل هذا العمل تزويد سلعة إلا إذا كانت هذه السلعة لازمة لتقديم الخدمة».
- بيع الخدمة هو «أداء أو تقديم أو توريد الخدمة من البائع إلى المشتري لقاء بدل».
- البائع هو بائع السلعة أو الخدمة، والشخص في النظام هو الشخص الطبيعي أو الاعتباري.
فالكشف الطبي الذي يتقاضى عنه الطبيب أجرًا، والاستشارة التي يقدمها المستشار مقابل أتعاب، كلاهما بيع خدمة بمعنى هذا النظام. وصاحبهما بائع، سواء عمل باسمه الشخصي أو من خلال شركة. وتنبّه إلى أن هذه تعريفات النظام نفسه، فهي تحدد من يصدر الفاتورة، ولا تحدد وحدها ما إذا كانت الخدمة خاضعة لضريبة المبيعات العامة، لأن ذلك يحكمه قانون آخر.
ومعنى ذلك أن نطاق النظام أوسع من المسجلين في ضريبة المبيعات، فهو يشمل كل بائع سلعة أو مقدم خدمة، ومنهم أصحاب المهن مثل الأطباء والمحامين والمستشارين، ومن لم يكن منهم مسجلًا يصدر فاتورة دخل. أما الاعتقاد بأن الفوترة الإلكترونية تخص المسجلين في ضريبة المبيعات وحدهم فلا يسنده النص.
للاطلاع على مواد النظام كلها بالترتيب، راجع مقال نظام تنظيم شؤون الفوترة والرقابة عليها رقم 34 لسنة 2019.
فاتورة الدخل أم فاتورة ضريبة المبيعات العامة؟
لا يختار صاحب المهنة نوع فاتورته بحسب مهنته، بل بحسب حالة تسجيله في ضريبة المبيعات العامة. ويظهر هذا في تعريف الفاتورة نفسه في المادة (2)، فهي «وثيقة صادرة عن البائع تبين وصفاً للسلعة أو الخدمة المقدمة والسعر والكمية المبيعة ومقدار الضريبة العامة على المبيعات المحتسبة على الفاتورة في حال كان من المكلفين المسجلين في ضريبة المبيعات». فمقدار الضريبة جزء من الفاتورة عند المسجل فقط.
ويترجم نظام الفوترة الوطني هذا الفرق إلى ثلاث عائلات من الفواتير يعنينا منها هنا اثنتان:
وهناك عائلة ثالثة هي فاتورة الضريبة الخاصة، وتخص سلعًا محددة تفرض عليها الضريبة الخاصة فوق الضريبة العامة، فلا تعني صاحب المهنة الذي يقدم خدمة. والفرق بين الأنواع كلها مشروح في مقال أنواع الفواتير في نظام الفوترة الوطني.
والنتيجة العملية واضحة. الطبيب أو المستشار غير المسجل في ضريبة المبيعات العامة يصدر فاتورة دخل، فيكتب فيها وصف الخدمة وكميتها وسعرها والخصم إن وُجد، ولا يضيف إليها نسبة ضريبة. فإذا سُجّل لاحقًا في ضريبة المبيعات العامة، صارت فواتيره من عائلة ضريبة المبيعات العامة.
حد التسجيل في ضريبة المبيعات لمقدمي الخدمات
ما الذي ينقل صاحب المهنة من العائلة الأولى إلى الثانية إذن؟ الجواب في قانون الضريبة العامة على المبيعات رقم (6) لسنة 1994 وتعديلاته، لا في نظام الفوترة. فبحسب ملخصات هذا القانون المنشورة لدى مكاتب استشارية دولية، تضع المادة (13) منه حدود التسجيل على أساس حجم المبيعات الخاضعة للضريبة في السنة:
- 30,000 دينار لمقدمي الخدمات.
- 75,000 دينار لبائعي السلع، عدا السلع الخاضعة للضريبة الخاصة.
- من يمارس أكثر من نشاط يطبق عليه الحد الأدنى بين حدود أنشطته.
وتجيز المادة (14) من القانون نفسه التسجيل الاختياري، بحسب المصادر ذاتها. فقد يكون صاحب المهنة مسجلًا في ضريبة المبيعات العامة قبل بلوغ الحد، وعندها تتبع فاتورته تسجيله الفعلي لا حجم دخله.
وهنا ثلاث ملاحظات تحميك من الخلط:
- العبرة بحالة التسجيل لدى الدائرة، لا بتقديرك أنت لحجم مبيعاتك. فنوع الفاتورة الذي يقبله النظام مرتبط برقمك الضريبي وتسلسل مصدر الدخل كما هما مسجلان لدى دائرة ضريبة الدخل والمبيعات.
- هذا المقال لا يحدد موعد التسجيل ولا دورية الإقرار في ضريبة المبيعات العامة. هذه مسائل لها نصوصها الخاصة، فارجع فيها إلى الدائرة أو إلى مستشارك الضريبي.
- رقم 30,000 دينار يتكرر في نصين مختلفين، مرة حدًّا للتسجيل في ضريبة المبيعات لمقدمي الخدمات، ومرة سقفًا لاستثناء الحرف المرخصة من الفاتورة. ولكل منهما حكم مستقل نشرحه بعد قليل.
بيانات فاتورة الدخل كما تحددها المادة 5
لا تختلف البيانات الإلزامية في فاتورة الدخل عن غيرها إلا في رقم البائع. فالفقرة (أ) من المادة (5) من النظام تشترط خمسة بيانات في كل فاتورة:
- الرقم المتسلسل للفاتورة.
- اسم البائع كاملًا وعنوانه.
- الرقم الضريبي للبائع إذا كان مسجلًا في ضريبة المبيعات، والرقم الوطني إذا كان غير مسجل فيها.
- تاريخ تنظيم الفاتورة وإصدارها.
- نوع السلعة أو الخدمة وكميتها وقيمتها، والقيمة الإجمالية للفاتورة.
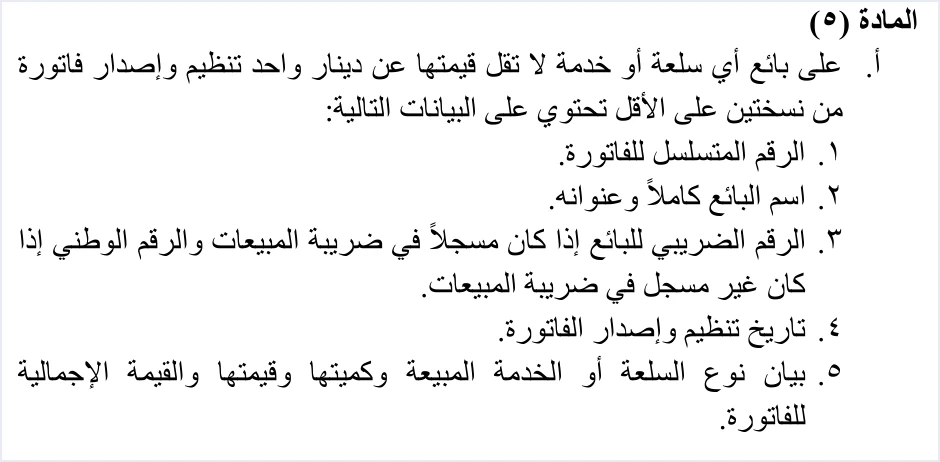
والبيان الثالث هو الذي يعني صاحب المهنة غير المسجل. وتفصّله المادة (3) من تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 في فاتورة المبيعات النقدية، فتذكر الرقم الوطني للشخص الأردني، والرقم المعتمد من الجهة المختصة للشخص غير الأردني، إذا كان أي منهما غير مسجل في ضريبة المبيعات.
أما اسم المشتري، أي المريض أو العميل، فتجعله الفقرة (ب) من المادة (5) من النظام إلزاميًا بشكل واضح في البيع الآجل أو البيع بالتقسيط أو على دفعات. ويطبق الدليل التقني القاعدة نفسها على الملف المرسل، فاسم المشتري إلزامي في فاتورة الذمم دائمًا، وفي الفاتورة النقدية التي تزيد قيمتها على «10 آلاف دينار أو ما يعادلها بالعملات الأجنبية». وتفاصيل حقول المشتري وأنواع معرفاته في مقال بيانات المشتري في ملف فاتورة نظام الفوترة الوطني.
رموز فاتورة الدخل في الملف المرسل
إذا كنت تصدر فواتيرك من برنامج مربوط بنظام الفوترة الوطني، فالبرنامج يعلن نوع الفاتورة في الملف المرسل برمز من ثلاث خانات. وبحسب الدليل التقني للربط مع نظام الفوترة الوطني (الإصدار 1.5)، تدل الخانة الأولى على نوع التعامل، والثانية على طريقة الدفع (1 نقدي، 2 ذمم)، والثالثة على عائلة الضريبة. وقيمة الخانة الثالثة 1 تعني فاتورة دخل، و2 فاتورة مبيعات عامة، و3 فاتورة ضريبة خاصة.
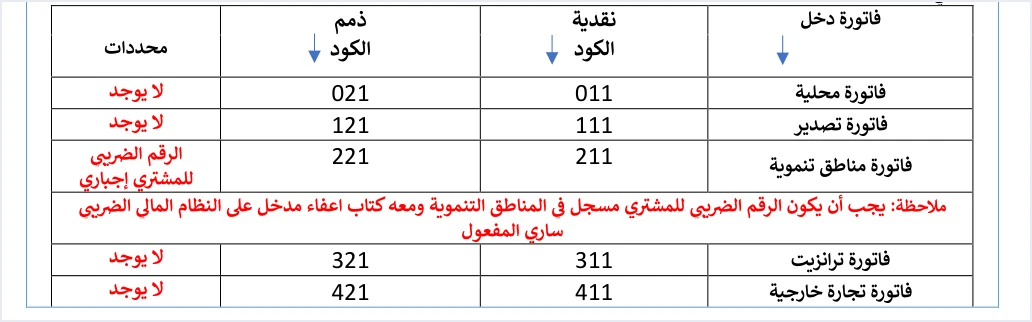
فالرمز 011 فاتورة دخل محلية نقدية، و021 فاتورة دخل محلية ذمم. فالخدمة التي يقدمها صاحب المهنة داخل المملكة، وهو غير مسجل في ضريبة المبيعات العامة، يعلنها أحد هذين الرمزين بحسب طريقة الدفع. ويحمل الجدول رموزًا لفاتورة الدخل في التصدير والمناطق التنموية والترانزيت والتجارة الخارجية والتنازل داخل المناطق الحرة أيضًا، ويشترط الدليل في فاتورة المناطق التنموية أن يكون الرقم الضريبي للمشتري إجباريًا ومسجلًا في المناطق التنموية، ومعه كتاب إعفاء ساري المفعول مُدخل على النظام المالي الضريبي.
ويختلف ملف فاتورة الدخل عن ملف فاتورة المبيعات العامة في نقطة جوهرية، فهو لا يحمل قسم الضريبة إطلاقًا، لا على مستوى البند ولا على مستوى الفاتورة. فبنود فاتورة الدخل تقتصر على الكمية والسعر والخصم واسم البند. ويضرب الدليل التقني مثالًا على فاتورة دخل من بندين:
لا يظهر في هذا المثال سطر للضريبة، لأن المبلغ المستحق هو الإجمالي بعد الخصم مباشرة. وتفاصيل حقول البنود وقيودها في مقال بنود الفاتورة InvoiceLine في نظام الفوترة الوطني.
وإذا احتجت إلى إرجاع على فاتورة دخل، فإن فاتورة الإرجاع تعيد استخدام رمز الفاتورة الأصلية، ويتغير فقط نوع المستند إلى إرجاع. فالرمز 011 مع قيمة الإرجاع يعني إرجاعًا محليًا نقديًا على فاتورة دخل.
إذا لم يطابق نوع الفاتورة تسجيلك
لا يكفي أن يعلن الملف أن الفاتورة فاتورة دخل حتى يقبلها النظام. فالملف يعلن النوع، والدائرة تقارنه بتسجيلك. وإذا أرسل صاحب مهنة مسجل في ضريبة المبيعات العامة فاتورة دخل، أو أرسل غير المسجل فاتورة مبيعات عامة، رُفضت الفاتورة برسالة This user is not authorized to submit this type of invoice.
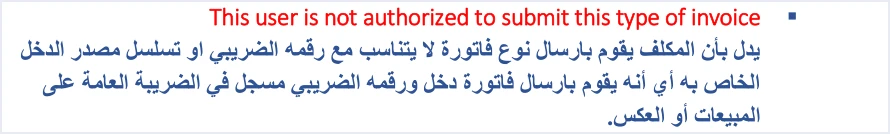
ويشرح الدليل التقني سبب هذه الرسالة بأن المكلف «يقوم بارسال نوع فاتورة لا يتناسب مع رقمه الضريبي او تسلسل مصدر الدخل الخاص به». ولهذا تفيد مراجعة تسلسل مصدر الدخل في نظام الفوترة الوطني عند ظهورها، لأن الخطأ قد يكون في التسلسل لا في نوع الفاتورة. أما خطوات تشخيص الرسالة وإصلاحها فمشروحة في مقال رسالة This user is not authorized to submit this type of invoice.
وتظهر الحالة نفسها عند تغير التسجيل. فصاحب المهنة الذي سُجّل حديثًا في ضريبة المبيعات العامة ويستمر برنامجه في إرسال فواتير دخل، سيواجه هذا الرفض حتى يعدّل نوع الفاتورة في برنامجه بما يطابق تسجيله الجديد.
المحامون لهم قاعدة خاصة
المحامي صاحب مهنة حرة، لكن تعليمات شؤون الفوترة والرقابة عليها خصّته وحده بآلية في المادة (6). فإيصال المقبوضات أو أي سند قبض يُعتمد بدلًا من الفاتورة للمحامي الذي لا تتجاوز إيراداته المقبوضة 50000 دينار سنويًا. ومن تزيد إيراداته المقبوضة على هذا الحد يصدر فاتورة وفق المادة (5) من النظام خلال خمسة وأربعين يومًا من تاريخ بلوغه الحد.
هذه الآلية للمحامين وحدهم، فلا تمتد إلى الطبيب أو المهندس أو المستشار، ولا يجوز القياس عليها. وشرح المادة (6) مفصل في مقال تعليمات شؤون الفوترة والرقابة عليها، وفي مقال مستقل عن الفوترة الإلكترونية للمحامين في الأردن.
المهن الحرة ليست الحرف المستثناة
قد يخلط القارئ بين «المهن الحرة» و«الحرف» بسبب تشابه الكلمتين وتكرار رقم 30,000 دينار. والفرق مهم، لأن أحدهما يتعلق بالاستثناء من الفاتورة.
فالفقرة (أ) من المادة (11) من النظام تستثني «أصحاب الحرف الذين تقل مبيعات أو إيرادات كل منهم من الحرفة عن (30000) دينار في السنة». وتعيد الفقرة (ب) من المادة (4) من التعليمات صياغة الاستثناء نفسه للحرف المرخصة في أي من محافظات المملكة التي تقل إيراداتها السنوية عن (30) ألف دينار.
هذا الاستثناء يتحدث عن الحرف بنصه، ولا يذكر الأطباء أو المستشارين أو غيرهم من أصحاب المهن الحرة بالاسم في النسخة التي تنشرها الدائرة. ولأن قائمة الجهات المستثناة عُدّلت لاحقًا، فالمرجع في أي نشاط بعينه هو النص الساري. وحتى الاستثناء نفسه ليس دائمًا، فالفقرة (ب) من المادة (11) تجيز للمدير إلزام من توافرت أدلة كافية على تجاوزه الحد. وتفاصيل الاستثناءات وسقوفها في مقال الإعفاء من نظام الفوترة الوطني.
فاتورة الدخل وضريبة الدخل
اسم «فاتورة الدخل» يوحي بعلاقة بضريبة الدخل، لكنه في نظام الفوترة الوطني وصف لعائلة الفاتورة التي لا تحمل ضريبة مبيعات. أما ضريبة الدخل على ما يكسبه صاحب المهنة فلها قانونها وإقرارها. ويعامل قانون ضريبة الدخل دخل المقيم من المهنة الحرة بوصفه دخلًا من نشاط الأعمال، وتفاصيل الشرائح والإعفاءات والاقتطاع في مقال ضريبة الدخل في الأردن.
قائمة تحقق قبل إصدار فاتورتك الأولى
قبل أن يصدر صاحب المهنة الحرة أول فاتورة من نظام الفوترة الوطني، يفيده أن يمر على هذه النقاط:
- حدد حالة تسجيلك في ضريبة المبيعات العامة كما هي لدى الدائرة، لأنها تحدد عائلة فاتورتك.
- إذا لم تكن مسجلًا، فاتورتك فاتورة دخل بلا نسبة ضريبة، ورقمك الوطني هو ما يظهر في بيانات البائع.
- إذا كنت مسجلًا، فاتورتك فاتورة ضريبة مبيعات عامة وتحمل رقمك الضريبي ونسبة الضريبة على كل بند.
- تحقق من البيانات الخمسة في الفقرة (أ) من المادة (5) على كل فاتورة.
- اكتب اسم المشتري في كل فاتورة ذمم، وفي الفاتورة النقدية التي تتجاوز الحد المذكور في الدليل التقني.
- إن كنت محاميًا، فطبّق آلية المادة (6) من التعليمات، فسند القبض يُعتمد بدل الفاتورة ما لم تتجاوز إيراداتك المقبوضة 50000 دينار سنويًا.
- إذا تغير تسجيلك، فعدّل نوع الفاتورة في أداة الإصدار قبل أول فاتورة بعد التغيير.
طريقتان لإصدار الفاتورة
تعتمد الفقرة (أ) من المادة (4) من النظام الفاتورة الصادرة عن نظام الفوترة الوطني أو عن برنامج مربوط به. فإذا كنت تصدر فواتير قليلة دون برنامج محاسبي، فخطوات تنظيم الفاتورة من البوابة مشروحة في مقال إصدار فاتورة من نظام الفوترة الوطني.
أما إذا كنت تدير حسابات عيادتك أو مكتبك في برنامج محاسبي، فالأنسب أن يصدر البرنامج الفاتورة ويرسلها إلى النظام مباشرة. وقيود متكامل مع نظام الفوترة الوطني، فتصدر الفاتورة منه وتُرسل إلى النظام دون إدخال مزدوج. وللصورة الأوسع عن طريقة عمل النظام، راجع مقال نظام الفوترة الوطني الإلكتروني في الأردن.
فوترة إلكترونية ومحاسبة متكاملة في نظام واحد
قيود متكامل مع نظام الفوترة الوطني (JoFotara). تُصدر فاتورتك بالدينار الأردني من قيود فتُقيَّد في دفاترك تلقائيًا وتُرسل إلى النظام، وبعد قبولها يعود عليها رمز QR من دائرة ضريبة الدخل والمبيعات.
الأسئلة الشائعة
هل يشمل نظام الفوترة الوطني الأطباء والمستشارين؟
تخاطب الفقرة (أ) من المادة (5) من النظام بائع أي سلعة أو خدمة لا تقل قيمتها عن دينار واحد، والخدمة في تعريف النظام كل عمل يقوم به الشخص لقاء بدل. فالطبيب والمستشار اللذان يتقاضيان أجرًا عن خدماتهما بائعا خدمة بمعنى النظام.
ما فاتورة الدخل؟
تصف فاتورة الدخل الفاتورة التي يصدرها البائع غير المسجل في ضريبة المبيعات العامة، وهي لا تحمل أي ضريبة. ورمزها في الملف المرسل ينتهي بالرقم 1، مثل 011 للفاتورة المحلية النقدية و021 للمحلية الذمم.
هل أكتب رقمي الضريبي أم رقمي الوطني على الفاتورة؟
تشترط الفقرة (أ) من المادة (5) الرقم الضريبي للبائع إذا كان مسجلًا في ضريبة المبيعات، والرقم الوطني إذا كان غير مسجل فيها. وتذكر التعليمات الرقم المعتمد من الجهة المختصة للشخص غير الأردني.
متى أنتقل من فاتورة الدخل إلى فاتورة ضريبة المبيعات العامة؟
ينتقل صاحب المهنة إلى فاتورة ضريبة المبيعات العامة عندما يصبح مسجلًا في ضريبة المبيعات العامة. وتضع المادة (13) من قانون الضريبة العامة على المبيعات حد التسجيل لمقدمي الخدمات عند 30,000 دينار سنويًا بحسب ملخصات القانون، ويجيز القانون التسجيل الاختياري قبله.
لماذا رُفضت فاتورة الدخل برسالة This user is not authorized to submit this type of invoice؟
يرفض النظام الفاتورة بهذه الرسالة عندما لا يتناسب نوعها مع الرقم الضريبي للمكلف أو تسلسل مصدر الدخل الخاص به، كأن يرسل مسجل في ضريبة المبيعات العامة فاتورة دخل. والحل أن يطابق نوع الفاتورة حالة التسجيل الفعلية.
هل ينطبق حد 50000 دينار وسند القبض على كل أصحاب المهن الحرة؟
تقصر المادة (6) من تعليمات شؤون الفوترة هذه الآلية على المحامين وحدهم. فسائر أصحاب المهن الحرة يصدرون فاتورة لكل خدمة لا تقل قيمتها عن دينار واحد وفق المادة (5) من النظام.
المراجع
- دائرة ضريبة الدخل والمبيعات، نظام تنظيم شؤون الفوترة والرقابة عليها وتعديلاته، النص الموحد.
- دائرة ضريبة الدخل والمبيعات، تعليمات شؤون الفوترة والرقابة عليها رقم (1) لسنة 2019 وما طرأ عليها من تعديل.
- دائرة ضريبة الدخل والمبيعات، الدليل التقني للربط مع نظام الفوترة الوطني من خلال واجهة برمجة التطبيقات (API)، الإصدار 1.5.
- قانون الضريبة العامة على المبيعات رقم (6) لسنة 1994 وتعديلاته، المادتان 13 و14، بحسب ملخصات مكاتب استشارية دولية.




