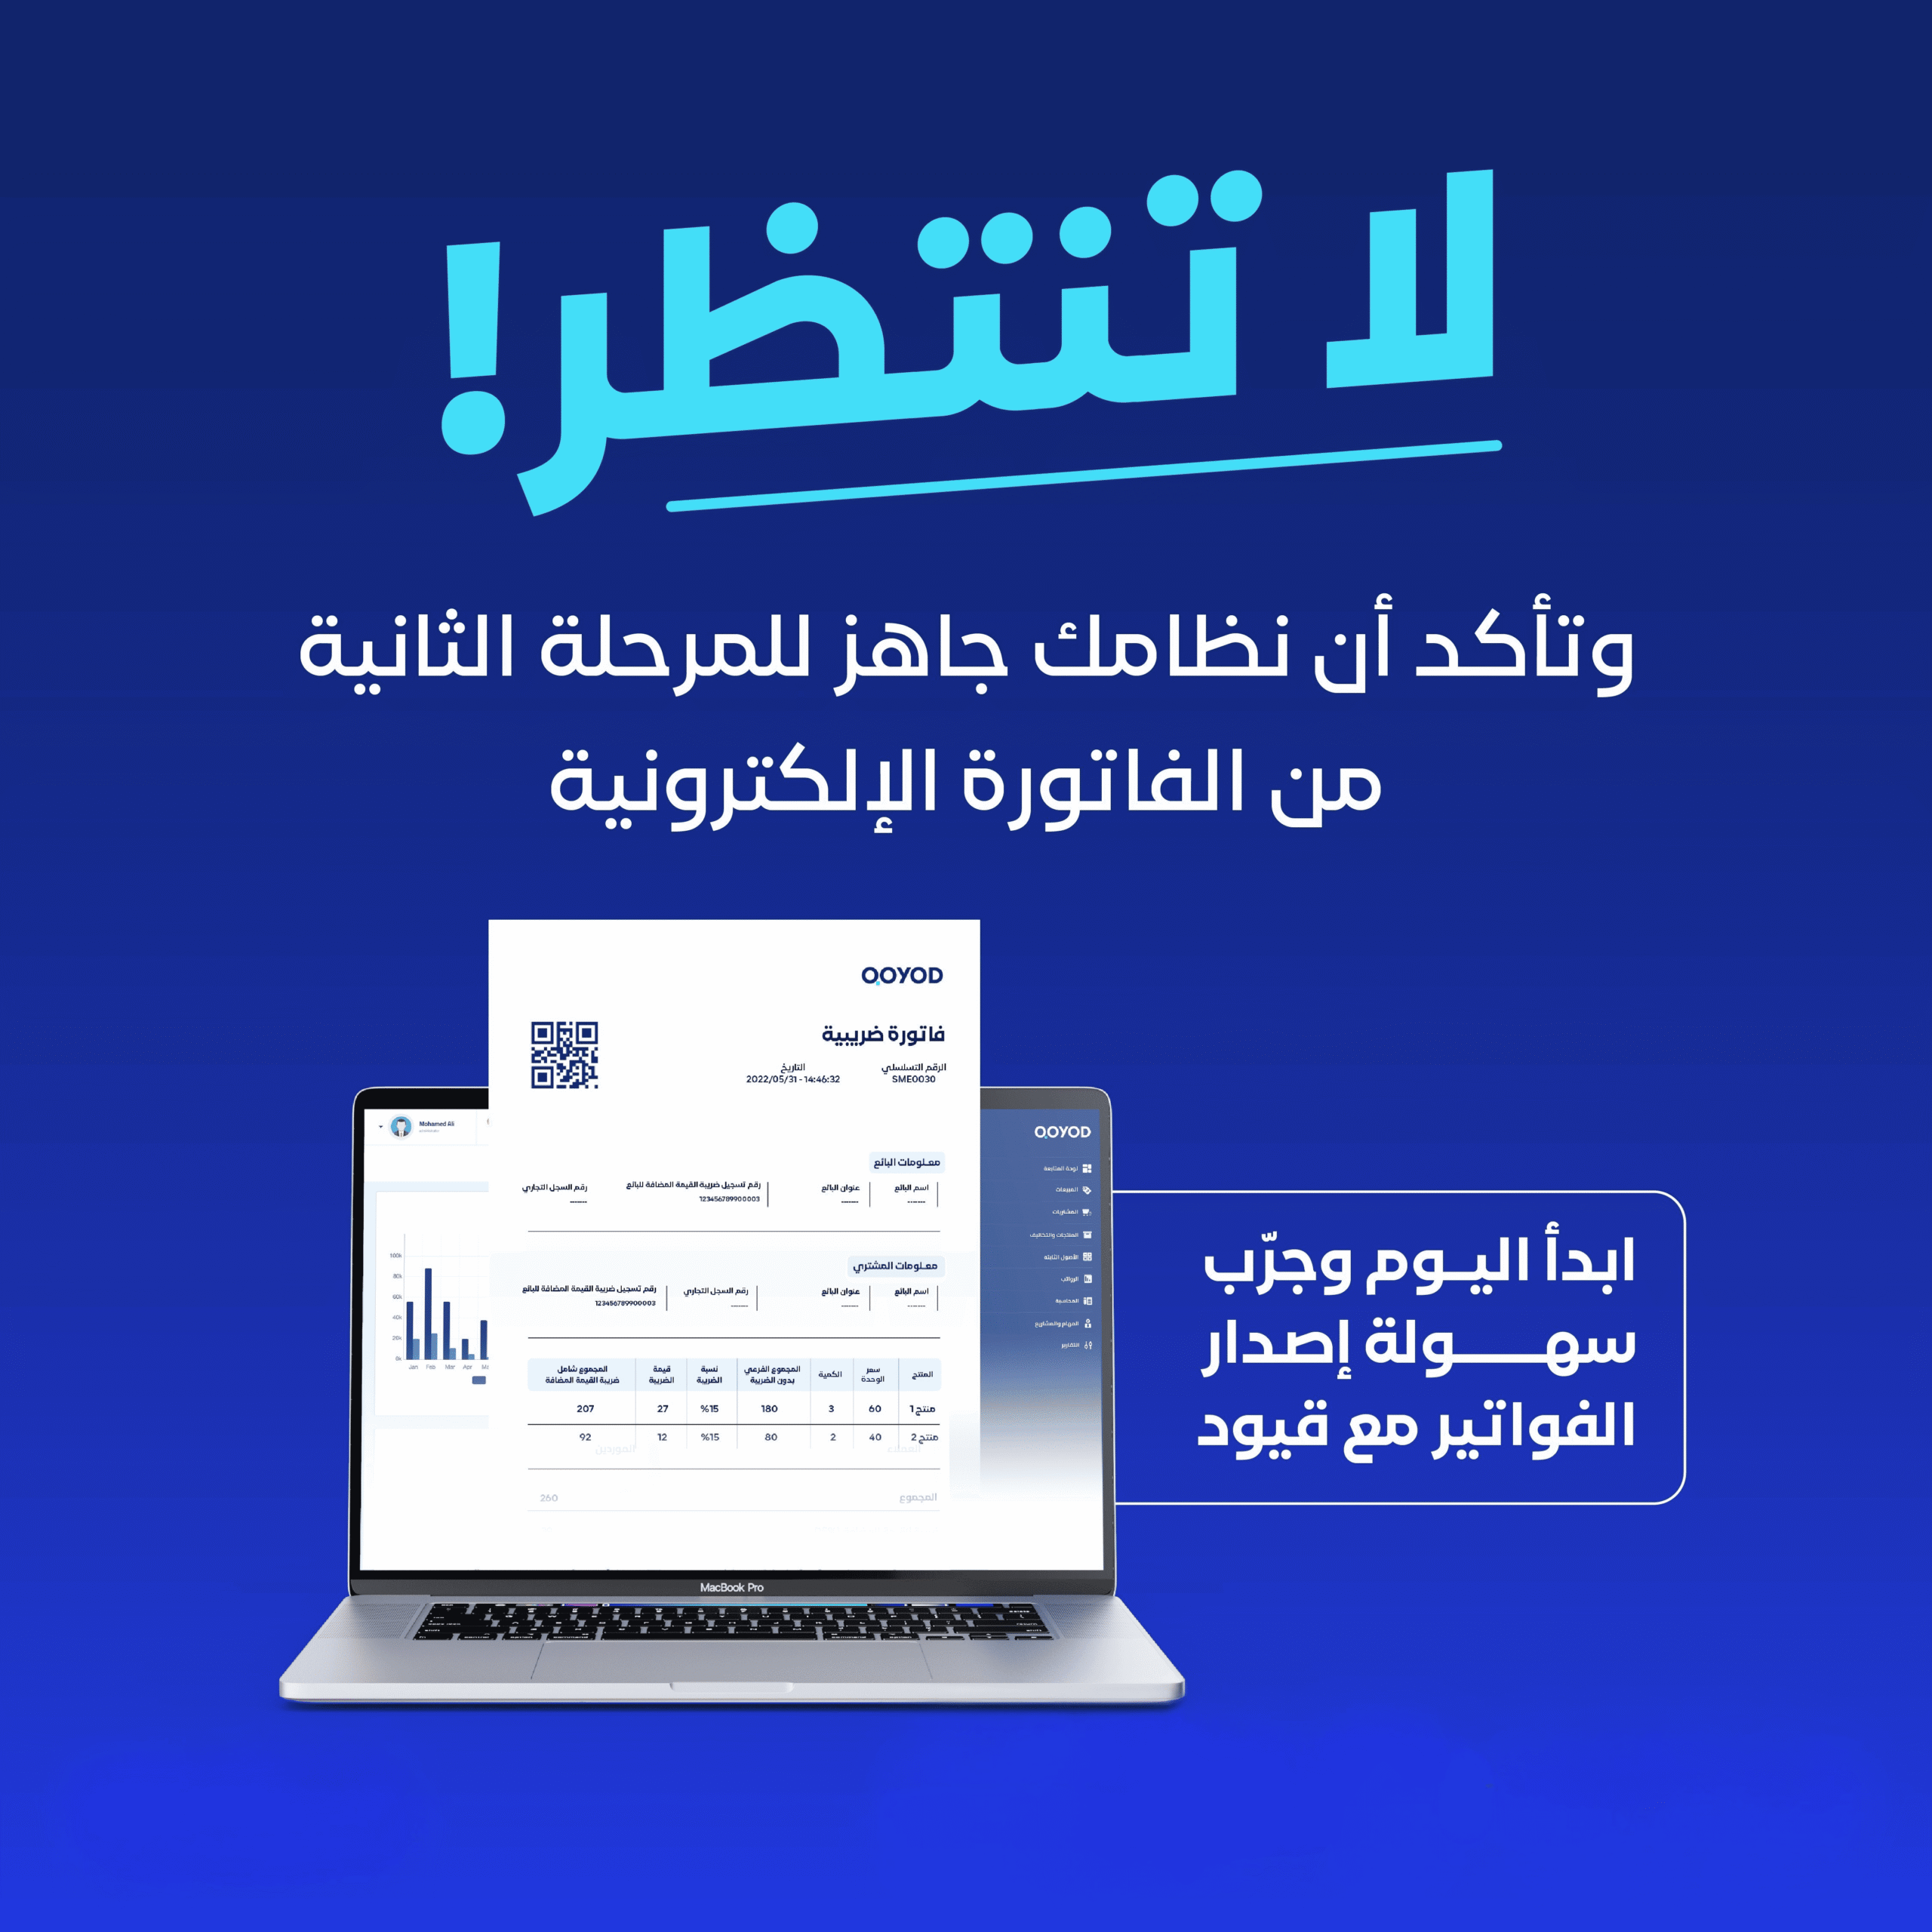
يكتب كثيرون في محرك البحث «فاتورة بالانجليزي» وهم يقصدون أحد سؤالين. الأول لغوي: ما اسم الفاتورة بالإنجليزية، وكيف تكتب مسميات حقولها؟ والثاني نظامي وأثقل: هل يجوز لمنشأة في السعودية أن تصدر فاتورتها بالإنجليزية وحدها؟
جواب السؤال الثاني باختصار: لا، إذا كانت فاتورة ضريبية. فالدليل الإرشادي الذي أصدرته هيئة الزكاة والضريبة والجمارك (ZATCA) للفواتير الضريبية يشترط تعبئة حقولها بالعربية، ويسمح بلغة أخرى إلى جانبها على أنها ترجمة فقط. لكن الصورة أوسع من «نعم» و«لا». ففي الفاتورة حقول يقبل فيها الحرف اللاتيني، وفي التجارة حالات تجعل الفاتورة ثنائية اللغة ضرورة عملية.
ستجد هنا جواب السؤالين: قاموس مسميات الفاتورة بالإنجليزية، وما يقوله الدليل الرسمي عن اللغة والعملة، ومتى تحتاج فاتورة باللغتين، وكيف تجهز قالبها دون أن تفقد صحتها الضريبية.
الخلاصة في أربعة أسطر
- الفاتورة الضريبية في السعودية تعبأ حقولها بالعربية، والإنجليزية مسموحة إلى جانبها.
- النص العربي هو المعتمد والقطعي، وأي لغة أخرى تعامل على أنها ترجمة.
- الأرقام ورموز العملات وأسماء العلم الأجنبية مقبولة بحروف لاتينية ضمن متطلب العربية.
- الحل العملي لعميل أجنبي: قالب عربي تضاف بجانب حقوله المسميات الإنجليزية.
ما اسم الفاتورة بالإنجليزي؟ قاموس المستندات والحقول
الفاتورة بالإنجليزية Invoice. والفاتورة الضريبية Tax Invoice، والفاتورة الضريبية المبسطة Simplified Tax Invoice. هذه هي المسميات التي تراها في الفواتير ثنائية اللغة المتداولة في السوق السعودي.
والفرق بين النوعين ليس لغويا. الفاتورة الضريبية تصدر في الغالب للمنشآت في معاملات البيع بين الأعمال، أما الفاتورة الضريبية المبسطة فتصدر في الغالب للمستهلك الفرد. ولكل منهما حقول إلزامية تختلف عن الأخرى.
المستندات الشائعة وأسماؤها
| بالعربية | بالإنجليزية |
|---|---|
| فاتورة | Invoice |
| فاتورة ضريبية | Tax Invoice |
| فاتورة ضريبية مبسطة | Simplified Tax Invoice |
| إشعار دائن | Credit Note |
| إشعار مدين | Debit Note |
| عرض سعر | Quotation |
| أمر شراء | Purchase Order |
| سند قبض | Receipt Voucher |
الجدول للترجمة فقط. فاسم المستند بالإنجليزية لا يحدد نوعه الضريبي، والذي يحدده هو بياناته وطريقة إصداره.
مسميات حقول الفاتورة الضريبية بالعربية والإنجليزية
هذه الحقول مأخوذة من قائمة البيانات التي يعددها الدليل الإرشادي للفاتورة الضريبية، ومعها المقابل الإنجليزي المتداول. استخدمها مسميات جاهزة إذا أردت قالبا باللغتين:
| المسمى العربي | المقابل الإنجليزي |
|---|---|
| رقم الفاتورة | Invoice Number |
| تاريخ الإصدار | Issue Date |
| تاريخ التوريد | Supply Date |
| اسم المورد | Seller Name |
| عنوان المورد | Seller Address |
| الرقم الضريبي للمورد | Seller VAT Number |
| اسم العميل | Buyer Name |
| عنوان العميل | Buyer Address |
| الرقم الضريبي للعميل | Buyer VAT Number |
| السجل التجاري | Commercial Registration |
| وصف السلعة أو الخدمة | Description |
| سعر الوحدة | Unit Price |
| الكمية | Quantity |
| الخصم | Discount |
| المبلغ غير شامل الضريبة | Taxable Amount |
| نسبة الضريبة | VAT Rate |
| مبلغ الضريبة | VAT Amount |
| الإجمالي شامل الضريبة | Total (incl. VAT) |
| رمز الاستجابة السريعة | QR Code |
قائمة الحقول الإلزامية كاملة، مع ما يخص كل نوع من الفواتير، مشروحة في دليل شروط الفاتورة الضريبية في السعودية. والذي يهمنا هنا هو سؤال اللغة.
هل تكفي «فاتورة بالانجليزي» وحدها في السعودية؟
لا تكفي إذا كان المستند فاتورة ضريبية. فالدليل الإرشادي للفواتير الضريبية وحفظ السجلات (النسخة الثالثة، مايو 2026) ينقل نص الفقرة 2 من المادة 66 من اللائحة التنفيذية لنظام ضريبة القيمة المضافة: الفواتير تصدر «باللغة العربية بالإضافة لأي لغة أخرى قد تصدر بها الفواتير الضريبية».
ثم يفصل الدليل في البند 4.2.1 ثلاثة أحكام:
- كل خانات الفاتورة الضريبية تعبأ بالعربية. لا يكفي أن يكون العنوان وحده عربيا.
- المعلومات المكتوبة بالعربية هي المعتمدة والقطعية. إذا اختلف النصان، فالعربي هو الذي يعتد به.
- أي لغة أخرى تعامل على أنها ترجمة فقط. فالإنجليزية مسموحة، لكنها لا تحل محل العربية.
ويضيف البند 9.5.1 النتيجة العملية صراحة: الفاتورة الصادرة دون المعلومات باللغة العربية لا تعتبر فاتورة ضريبية صحيحة لأغراض ضريبة القيمة المضافة في المملكة.
فالمعيار إذن: هل العربية مكتملة في كل حقل، مهما أضفت إليها من لغات؟
ما الذي يقبل بحروف لاتينية داخل الفاتورة العربية؟
شرط العربية لا يعني منع كل حرف لاتيني. فالدليل نفسه، في البند 4.2.1، يذكر رأي الهيئة في حقول بعينها تقبل فيها صيغ غير عربية، وتعد جزءا من متطلب اللغة العربية:
| الحقل | ما يقبل فيه |
|---|---|
| الأرقام | الأرقام بصيغة 123456789، أو بصيغة الأرقام المشرقية المستخدمة في الكتابة العربية |
| العملة والرموز | رموز العملات الدولية مثل $ أو €، أو رموزها الرسمية مثل USD أو EUR |
| التواريخ | التواريخ المكتوبة بالأرقام |
| رقم الفاتورة | أرقام فقط، أو أرقام مع حروف لاتينية أو عربية، بشرط أن يكون متسلسلا ويميز الفاتورة |
| أسماء العلم | أسماء الأشخاص والأماكن والفرع المسجل والمنتجات ذات الأصل الأجنبي، بحروف لاتينية |
البند الأخير هو الأكثر فائدة في الواقع. فاسم منتج عالمي أو اسم شركة أجنبية لا تترجمه السوق إلى العربية عادة، ولهذا قبلت الهيئة كتابته بحروفه اللاتينية.
لكن انتبه لحدود هذا الاستثناء. هو يخص أسماء العلم، لا وصف السلعة أو الخدمة. فعبارة مثل «Consulting services for Q3» وصف وليست اسم علم، ومكانها الطبيعي أن تكتب بالعربية أولا ثم بالإنجليزية بجانبها.
متى تحتاج فاتورة بالعربية والإنجليزية معا؟
ما يشترطه الدليل هو العربية. أما الإنجليزية فإضافة تقررها أنت حين يحتاج الطرف الآخر أن يقرأ الفاتورة ويفهمها. وهذه أكثر الحالات شيوعا:
1. عميل خارج المملكة
العميل الأجنبي لن يقرأ فاتورة عربية بالكامل، وقسم الحسابات لديه يحتاج أن يطابقها مع أمر الشراء. هنا تصبح الإنجليزية ضرورة تجارية، والعربية ضرورة نظامية، فتجتمع اللغتان في مستند واحد.
وفي التصدير تحديدا يذكر الدليل حكمين يستحقان الانتباه. الأول: يجب إصدار فاتورة ضريبية لكل السلع المصدرة من المملكة، أيا كانت قيمة التوريد وأيا كانت صفة العميل. والثاني: إذا لم تحتسب الضريبة بالنسبة الأساسية، تذكر في الفاتورة عبارة تبين أنها معاملة خاصة، والتصدير إحدى هذه الحالات. وتصدير السلع خارج دول مجلس التعاون من التوريدات الخاضعة لنسبة الصفر في ضريبة القيمة المضافة.
أما الخدمات الخاضعة لنسبة الصفر والمقدمة لعميل غير مقيم في أي من دول مجلس التعاون، فيجيز الدليل أن تصدر لها فاتورة ضريبية مبسطة، بشرط استيفاء متطلبات المبسطة.
مثال: فاتورة تصدير باللغتين
مصنع في الدمام يصدر شحنة سلع إلى مشتر في مصر، والعقد مسعر بالدولار الأمريكي بقيمة 20,000 دولار. المشتري لا يقرأ العربية، والمصنع ملزم بإصدار فاتورة ضريبية لأن السلع مصدرة. كيف تبدو الحقول الأساسية في هذه الفاتورة؟
| الحقل باللغتين | القيمة في المثال |
|---|---|
| عنوان المستند | Document Title | فاتورة ضريبية | Tax Invoice |
| وصف السلعة | Description | الوصف بالعربية، وترجمته الإنجليزية بجانبه |
| المبلغ غير شامل الضريبة | Taxable Amount | 20,000 USD |
| نسبة الضريبة | VAT Rate | 0% |
| مبلغ الضريبة | VAT Amount | 0.00 ر.س |
| بيان المعاملة الخاصة | Special Treatment | تصدير سلع | Export of goods |
لاحظ ثلاثة أمور في المثال. العربية حاضرة في كل حقل، والإنجليزية ترجمة إلى جانبها. والمبالغ بالدولار مقبولة، لكن مبلغ الضريبة مكتوب بالريال السعودي. وبيان التصدير موجود لأن الضريبة لم تحتسب بالنسبة الأساسية. المثال توضيحي، وتفاصيل حقول التصدير الكاملة تراجع مع مستشارك الضريبي.
2. عميل داخل المملكة لا يقرأ العربية
مقر إقليمي لشركة أجنبية، أو مكتب مشروع يديره فريق دولي، أو مستشفى خاص يدير شؤونه المالية فريق لا يقرأ العربية. العميل هنا داخل المملكة، والفاتورة تبقى عربية بحكم النظام، لكن إضافة المسميات الإنجليزية توفر عليك أسئلة متكررة وتأخيرا في الاعتماد والسداد.
3. عقد مسعر بعملة أجنبية
العقود المسعرة بالدولار أو اليورو تكون عادة مع أطراف دولية، وتقرأ الفاتورة فيها جهات خارج المملكة. واللغة هنا تأتي مع سؤال آخر عن العملة، نفصله في القسم التالي.
4. منشأة لها شركة أم أو مراجع خارجي أجنبي
إذا كانت منشأتك فرعا لمجموعة دولية، فقد تطلب الشركة الأم فواتير مقروءة بالإنجليزية لأغراض التقارير الداخلية. والحل نفسه: العربية أساس، والإنجليزية ترجمة إلى جانبها.
الفاتورة بعملة أجنبية: اللغة شيء والعملة شيء آخر
يخلط كثيرون بين الفاتورة بالإنجليزي والفاتورة بالدولار، وهما مسألتان منفصلتان. وللعملة حكمها الخاص في البند 4.2.2 من الدليل:
- القيم النقدية في الفاتورة يجوز أن تكون بأي عملة.
- مبلغ الضريبة المفروض يجب أن يكون مبينا بالريال السعودي، استنادا إلى المادة 53 (5/ر) من اللائحة التنفيذية.
- عند استخدام عملة غير الريال، يحول المبلغ إلى الريال السعودي بسعر التحويل اليومي الذي يقرره البنك المركزي السعودي في تاريخ استحقاق الضريبة، استنادا إلى المادة 61.
فيمكنك أن تصدر فاتورة بالدولار لعميل أمريكي، وتكتب مسمياتها بالعربية والإنجليزية، بشرط أن يظهر مبلغ الضريبة بالريال السعودي. والتعامل مع أكثر من عملة في الحسابات نفسها موضوع مستقل، تجده في صفحة إدارة العملات المتعددة في قيود.
وصلتك فاتورة بالإنجليزية فقط من مورد؟ هذا ما يقوله الدليل
السؤال يتكرر في الاتجاه المعاكس أيضا. مورد أرسل لك فاتورة بالإنجليزية وحدها، فهل تستطيع أن تخصم ضريبة المدخلات عليها؟
القاعدة في البند 9.5.1 أن المشتري يحتفظ بفاتورة ضريبية صحيحة باللغة العربية لإثبات حقه في الخصم. لكن الدليل يترك للهيئة، وفق تقديرها، أن تقبل الفاتورة غير العربية مستندا بديلا، إذا اجتمعت ثلاثة شروط:
- أن تستوفي الفاتورة باقي متطلبات الفاتورة الضريبية الواردة في اللائحة التنفيذية.
- أن يكون لديك إثبات آخر على سداد الضريبة المستحقة للمورد، مثل كشف بنكي أو إيصال من المورد.
- أن تزود الهيئة بترجمة معتمدة لأي فاتورة تطلبها، أثناء التدقيق أو لأي سبب آخر.
ولا يحتاج ذلك إلى موافقة مسبقة من الهيئة على كل فاتورة. لكن الدليل يغلق الباب أمام سوء الفهم في آخر البند: هذا الإجراء التقديري يخص حق المشتري في الخصم فقط، ولا يعفي المورد من إصدار فواتيره وفق متطلبات اللائحة. فالفاتورة الإنجليزية وحدها تبقى مخالفة من جهة من أصدرها.
والنصيحة العملية: اطلب من مورديك فواتير باللغتين من البداية، بدل أن تعتمد على تقدير الهيئة وقت المراجعة.
- الفاتورة الصادرة دون المعلومات بالعربية لا تعتبر فاتورة ضريبية صحيحة.
- تقدير الهيئة يخص حق المشتري في الخصم فقط، ولا يعفيك من إصدار فواتيرك وفق اللائحة.
- أن تستوفي الفاتورة باقي متطلبات الفاتورة الضريبية.
- أن يكون لديك إثبات آخر على سداد الضريبة للمورد.
- أن تقدم للهيئة ترجمة معتمدة عند طلبها.
كيف تصمم فاتورة باللغتين خطوة بخطوة
الخطوات التالية تصلح لأي برنامج فوترة. الفكرة الأساسية واحدة: العربية هي الهيكل، والإنجليزية طبقة فوقه.
- اجعل العربية لغة القالب الأساسية. ابدأ من قالب عربي مكتمل الحقول، ولا تبدأ من قالب إنجليزي ثم تترجمه، لأن أي حقل ينسى في الترجمة يصبح حقلا ناقصا بالعربية.
- أضف المسمى الإنجليزي بجانب كل حقل. صيغة «اسم المنتج | Product Name» أوضح من سطرين منفصلين، وتبقي الجدول مقروءا.
- اكتب عنوان المستند باللغتين. «فاتورة ضريبية | Tax Invoice» أو «فاتورة ضريبية مبسطة | Simplified Tax Invoice» بحسب نوعها.
- أدخل البيانات المتغيرة باللغتين حين يلزم. اسم العميل ووصف الخدمة يكتبان بالعربية، وتضاف ترجمتهما الإنجليزية إن كان العميل لا يقرأ العربية.
- استفد من استثناء أسماء العلم. اسم الشركة الأجنبية أو اسم المنتج العالمي يكتب بحروفه اللاتينية دون ترجمة متكلفة.
- اضبط العملة قبل الإصدار. إذا كانت الفاتورة بعملة أجنبية، تأكد أن مبلغ الضريبة ظاهر بالريال السعودي.
- اقرأ النسخة التجريبية بعين قارئ عربي فقط. غط الإنجليزية بيدك واسأل: هل كل حقل إلزامي مكتمل بالعربية؟ إن كان الجواب لا، فالقالب غير جاهز.
ولأن العربية هي النص المعتمد، راجع الترجمة الإنجليزية بدقة كذلك. فالترجمة التي تقول شيئا يختلف عن العربي لا تغير الحكم، لكنها تفتح بابا للخلاف مع العميل حول ما اتفقتما عليه.
أما الجانب البصري للقالب، من الشعار والألوان إلى ترتيب العناصر، فتجد أساسياته في دليل تصميم الفاتورة ومحتوياتها.
كيف يساعدك قيود في إعداد فاتورة بالعربية والإنجليزية
في قيود تختار لغة كل نوع من المستندات من داخل مصمم الفواتير، لا من لغة البرنامج. وهذه التفاصيل التي تحتاج معرفتها قبل أن تبدأ:
- لغة المستند منفصلة عن لغة الواجهة. قيود يدعم واجهة بالعربية والإنجليزية، لكن تغيير لغة الواجهة لا يغير لغة الفواتير. لغة الفاتورة تضبط من مصمم الفواتير في الإعدادات العامة.
- مصمم الفواتير يتيح العربية أو الإنجليزية لكل نوع مستند. ويشمل ذلك فواتير المبيعات والفواتير البسيطة وعروض الأسعار والإشعارات الدائنة والمدينة وغيرها. والخطوات مشروحة في مقالة تغيير لغة المستندات المحاسبية في مركز المساعدة. واختيار الإنجليزية يترجم عناوين الحقول وتسميات الجدول إلى الإنجليزية تلقائيا، ولا يذكر مركز المساعدة أنه يبقي المسميات العربية، لذلك اعتمد في الفاتورة الضريبية الطريقة التالية.
- الفاتورة باللغتين تبنى على القالب العربي. المصمم لا يصدر مستندا بلغتين بخيار واحد. الطريقة الموثقة أن تختار العربية لغة للفاتورة، ثم تكتب المسمى الإنجليزي يدويا بجانب كل حقل، بصيغة «اسم المنتج | Product Name». وهذه الطريقة تحافظ على العربية أساسا كما يطلب الدليل.
- بيانات العميل والمنتج باللغتين. لاسم المنتج حقل إنجليزي مستقل في بيانات المنتج. واسم العميل يمكن إدخاله بالعربية والإنجليزية في الحقل نفسه، ثم إضافة رمزه في المصمم، كما في مقالة إظهار اسم العميل بالعربي والإنجليزي.
- إجمالي الفاتورة كتابة باللغتين. يمكنك إضافة حقل «القيمة كتابة» إلى القالب، فيظهر الإجمالي بالحروف بالعربية والإنجليزية عند الطباعة أو التحميل بصيغة PDF.
- فاتورة التصدير تصنف حسب دولة العميل. يفعل خيار التصدير تلقائيا إذا كانت دولة عنوان الفوترة للعميل خارج المملكة، ويحدد النظام نوع الفاتورة التصديرية بحسب ما إذا كان العميل خاضعا للضريبة أم لا.
- الفاتورة بعملة أجنبية. تظهر مبالغ الفاتورة بالعملة التي تختارها، وتحتسب ضريبة القيمة المضافة وترسل إلى الهيئة بالريال السعودي بسعر الصرف المحفوظ على الفاتورة وقت إنشائها.
وقبل أن تغير لغة أي قالب، اعرف أمرين من مركز المساعدة. الأول: النظام يحفظ قالبا واحدا لكل نوع مستند على مستوى المنشأة كلها، فلا يمكن حفظ قالب عربي وآخر إنجليزي والتبديل بينهما. والثاني: اختيار الإنجليزية يحمل قالبا إنجليزيا جديدا، وتضيع معه التعديلات التي أجريتها على القالب السابق. لذلك قرر شكل الفاتورة باللغتين مرة واحدة، ثم ابنه.
وإذا لم يكن لديك وقت لبناء القالب بنفسك، تتولى خدمة تصميم الفواتير من خدمات قيود الاحترافية، وهي خدمة مدفوعة، تصميم فاتورتك داخل حسابك في قيود، بشعار منشأتك وألوانها وبياناتها. وتجد فيها معرضا لتصاميم جاهزة مصنفة حسب المجال، إلى جانب أداة لبناء التصميم.
وللصورة الكاملة عن الفوترة في قيود، ابدأ من صفحة الفاتورة الإلكترونية، وصفحة إدارة المبيعات والفواتير.
أخطاء شائعة في الفاتورة بالإنجليزي
أغلب الأخطاء هنا لا تأتي من جهل بالقاعدة، بل من اختصار يبدو بريئا وقت الإصدار:
- قالب إنجليزي كامل للفاتورة الضريبية. يبدو حلا سريعا لعميل أجنبي، لكنه لا يصلح فاتورة ضريبية، لأن الحقول يجب أن تعبأ بالعربية.
- عربية ناقصة في الحقول المتغيرة. العناوين بالعربية، لكن وصف الخدمة مكتوب بالإنجليزية وحدها. والوصف ليس اسم علم، فلا يشمله الاستثناء.
- ترجمة تخالف النص العربي. حين يختلف النصان يعتمد العربي. فإذا كان الخطأ في العربي، فالخطأ في الفاتورة كلها.
- مبلغ الضريبة بالعملة الأجنبية وحدها. الأسعار بالدولار مقبولة، أما مبلغ الضريبة فيبين بالريال السعودي.
- الاسم نفسه في الحقلين العربي والإنجليزي. في قيود، إذا كان اسم المنتج العربي هو نفسه الإنجليزي، وأضفت رمزي الاسمين في المصمم، فقد يظهر الاسم مكررا في الفاتورة. اكتب الاسمين مختلفين، أو احذف الإنجليزي إن كان مطابقا.
- تغيير لغة القالب بعد تخصيصه. في قيود، اختيار الإنجليزية يحمل قالبا جديدا ويضيع التعديلات السابقة. خطط للغتين قبل التصميم، لا بعده.
وإذا أردت التأكد من بيانات فاتورة صدرت بالفعل، يقرأ لك قارئ رمز QR للفاتورة الإلكترونية البيانات المخزنة فيها. ولمراجعة جاهزية منشأتك بشكل أوسع، جرب فحص الجاهزية للفاتورة الإلكترونية.
الأسئلة الشائعة
هل يجوز إصدار فاتورة ضريبية باللغة الإنجليزية فقط في السعودية؟
لا. الدليل الإرشادي للفواتير الضريبية، استنادا إلى المادة 66 (2) من اللائحة التنفيذية، يشترط تعبئة كل حقول الفاتورة الضريبية بالعربية، ويقبل أي لغة أخرى إلى جانبها ترجمة فقط. والفاتورة دون معلومات عربية لا تعد فاتورة ضريبية صحيحة.
هل يجوز كتابة اسم المنتج أو اسم الشركة بالحروف الإنجليزية؟
نعم، إذا كان اسم علم. الدليل يقبل كتابة أسماء الأشخاص والأماكن والفرع المسجل والمنتجات ذات الأصل الأجنبي بحروف لاتينية ضمن متطلب العربية. أما وصف السلعة أو الخدمة فليس اسم علم، ويكتب بالعربية.
هل يجوز إصدار الفاتورة بالدولار؟
نعم. القيم النقدية في الفاتورة يجوز أن تكون بأي عملة، لكن مبلغ الضريبة يجب أن يبين بالريال السعودي، محولا بسعر البنك المركزي السعودي اليومي في تاريخ استحقاق الضريبة.
استلمت فاتورة من مورد بالإنجليزية فقط، فهل أخصم ضريبتها؟
الأصل أن تحتفظ بفاتورة ضريبية صحيحة بالعربية. وللهيئة، وفق تقديرها، أن تقبل الفاتورة غير العربية مستندا بديلا إذا استوفت باقي المتطلبات، وكان لديك إثبات سداد الضريبة، وقدمت ترجمة معتمدة عند الطلب. ولا يعفي ذلك المورد من التزامه بإصدار فاتورة بالعربية.
هل يحتاج العميل خارج السعودية فاتورة ضريبية؟
في تصدير السلع نعم. الدليل يوجب إصدار فاتورة ضريبية لكل السلع المصدرة من المملكة، أيا كانت قيمة التوريد وصفة العميل. وتذكر فيها عبارة تبين أنها معاملة تصدير إذا لم تحتسب الضريبة بالنسبة الأساسية.
إذا اختلف النص العربي عن الإنجليزي في الفاتورة، أيهما يعتمد؟
العربي. الدليل ينص على أن المعلومات المدرجة بالعربية هي المعتمدة والقطعية، وأن أي لغة أخرى تعامل على أنها ترجمة فقط.
هل تغيير لغة واجهة قيود إلى الإنجليزية يغير لغة الفواتير؟
لا. لغة الواجهة منفصلة عن لغة المستندات. لغة الفاتورة تضبط من مصمم الفواتير لكل نوع مستند، والطريقة الموثقة للفاتورة باللغتين هي القالب العربي مع مسميات إنجليزية تضاف يدويا.
قاعدة واحدة تختصر الموضوع
الإنجليزية في الفاتورة السعودية إضافة، لا بديل. اكتب كل حقل بالعربية أولا، ثم ضع الإنجليزية بجانبه لمن يحتاجها، واترك أسماء العلم الأجنبية بحروفها، وأظهر مبلغ الضريبة بالريال السعودي مهما كانت عملة الفاتورة.
بهذا تخدم عميلك الأجنبي دون أن تخسر صحة الفاتورة الضريبية. وإذا أردت أن ترى أين تقع مسألة اللغة بين باقي شروط الفاتورة، فابدأ من أساسيات ضريبة القيمة المضافة، ثم اقرأ متى تكون الفاتورة الإلكترونية دليلا في النزاعات التجارية.
المصدر الرسمي: الدليل الإرشادي للفواتير الضريبية وحفظ السجلات وفق أحكام ضريبة القيمة المضافة، هيئة الزكاة والضريبة والجمارك، النسخة الثالثة 2026 (البنود 4.2.1 و4.2.2 و9.5.1، والملاحظة 1 على جدول حالات إصدار الفاتورة الضريبية). المعلومات هنا للتوعية العامة، وللحالات الخاصة راجع الهيئة أو مستشارا ضريبيا مؤهلا.