تخيل أنك صاحب منشأة صغيرة، وقدم أحد موظفيك استقالته بعد سبع سنوات من العمل. سألك عن مستحقاته، فلم تكن متأكدا من المبلغ. هل يستحق المكافأة كاملة أم جزءا منها؟ وهل تختلف الطريقة إذا كان هو من استقال أو أنت من أنهيت عقده؟
هذا الموقف يتكرر مع آلاف أصحاب الأعمال في المملكة، ومكافأة نهاية الخدمة من أكثر الحقوق العمالية التي يكثر حولها اللبس والسؤال. في هذا الدليل، سنوضح لك القواعد الفعلية لحسابها وفق نظام العمل السعودي، مع أمثلة رقمية واضحة تساعدك على تطبيقها مباشرة.
ما هي مكافأة نهاية الخدمة؟
مكافأة نهاية الخدمة هي مبلغ مالي يلتزم صاحب العمل بدفعه للعامل عند انتهاء علاقة العمل بينهما، بغض النظر عما إذا كان العقد محدد المدة أو غير محدد المدة. ينظمها الباب الخامس من نظام العمل السعودي، وتحديدا المواد 84 و85 و86 و87 و88.
الغرض منها تقدير جهد العامل وخدمته طوال فترة عمله، وهي حق مكفول بالنظام لا يجوز التنازل عنه مقدما أو الاتفاق على ما يخالفه بما يضر العامل.
متى يستحق الموظف المكافأة كاملة؟
يستحق العامل مكافأة نهاية الخدمة كاملة في الحالات التالية:
- إنهاء صاحب العمل للعقد في غير حالات المادة 80 من نظام العمل
- انتهاء مدة العقد محدد المدة وعدم تجديده
- استقالة العامل بعد مضي عشر سنوات أو أكثر في الخدمة
- ترك العمل لقوة قاهرة خارجة عن الإرادة
- استقالة المرأة العاملة خلال ستة أشهر من تاريخ عقد زواجها أو ثلاثة أشهر من تاريخ الوضع
حالات الاستحقاق الجزئي
ليست كل استقالة تعني الحصول على المكافأة كاملة. تفرق المادة 85 من نظام العمل بحسب مدة الخدمة:
- أقل من سنتين: لا يستحق العامل المستقيل أي مكافأة
- من سنتين إلى خمس سنوات: يستحق ثلث المكافأة
- أكثر من خمس سنوات وأقل من عشر سنوات: يستحق ثلثي المكافأة
- عشر سنوات فأكثر: يستحق المكافأة كاملة
وهذا السلم لا يقرأ وحده. فالمادة 87 من نظام العمل تستثني صراحة من المادة 85 من النظام نفسه حالتين تستحق فيهما المكافأة كاملة أيا كانت مدة الخدمة: إذا ترك العامل العمل نتيجة لقوة قاهرة خارجة عن إرادته، وإذا أنهت العاملة العقد خلال 6 أشهر من تاريخ عقد زواجها أو خلال 3 أشهر من تاريخ وضعها.
ولا تعد مغادرة العامل وفق المادة 81 من نظام العمل استقالة يخفض بها حقه، إذ تجيز له تلك المادة ترك العمل دون إشعار مع احتفاظه بحقوقه النظامية كلها في سبع حالات، منها ألا يقوم صاحب العمل بالتزاماته العقدية أو النظامية الجوهرية إزاء العامل، وأن يكلفه دون رضاه بعمل يختلف جوهريا عن العمل المتفق عليه.
أما إذا كان صاحب العمل هو من أنهى العقد، فيستحق العامل المكافأة كاملة بصرف النظر عن مدة الخدمة (ما لم يكن الإنهاء بسبب من أسباب المادة 80 من نظام العمل).
طريقة حساب مكافأة نهاية الخدمة
القاعدة الأساسية في حساب مكافأة نهاية الخدمة بسيطة:
- أول خمس سنوات: نصف راتب شهر عن كل سنة
- ما زاد عن خمس سنوات: راتب شهر كامل عن كل سنة
الراتب المعتمد في الحساب هو آخر أجر فعلي يتقاضاه العامل، ويشمل: الراتب الأساسي + بدل السكن + بدل المواصلات + أي بدلات ثابتة أخرى منصوص عليها في العقد.
مثال عملي: موظف أنهى صاحب العمل عقده بعد 8 سنوات
لنفترض أن موظفا يتقاضى راتبا شاملا قدره 12,000 ريال شهريا، وعمل لمدة 8 سنوات، ثم أنهى صاحب العمل عقده:
- أول 5 سنوات: 12,000 × 0.5 × 5 = 30,000 ريال
- الـ 3 سنوات المتبقية: 12,000 × 1 × 3 = 36,000 ريال
- إجمالي المكافأة = 66,000 ريال
مثال عملي: موظف استقال بعد 8 سنوات
نفس الموظف براتب 12,000 ريال، لكنه هو من قدم استقالته:
- المكافأة الأساسية = 66,000 ريال (كما حسبناها أعلاه)
- بما أن خدمته أكثر من 5 سنوات وأقل من 10، يستحق ثلثي المكافأة
- المكافأة المستحقة = 66,000 × (2/3) = 44,000 ريال
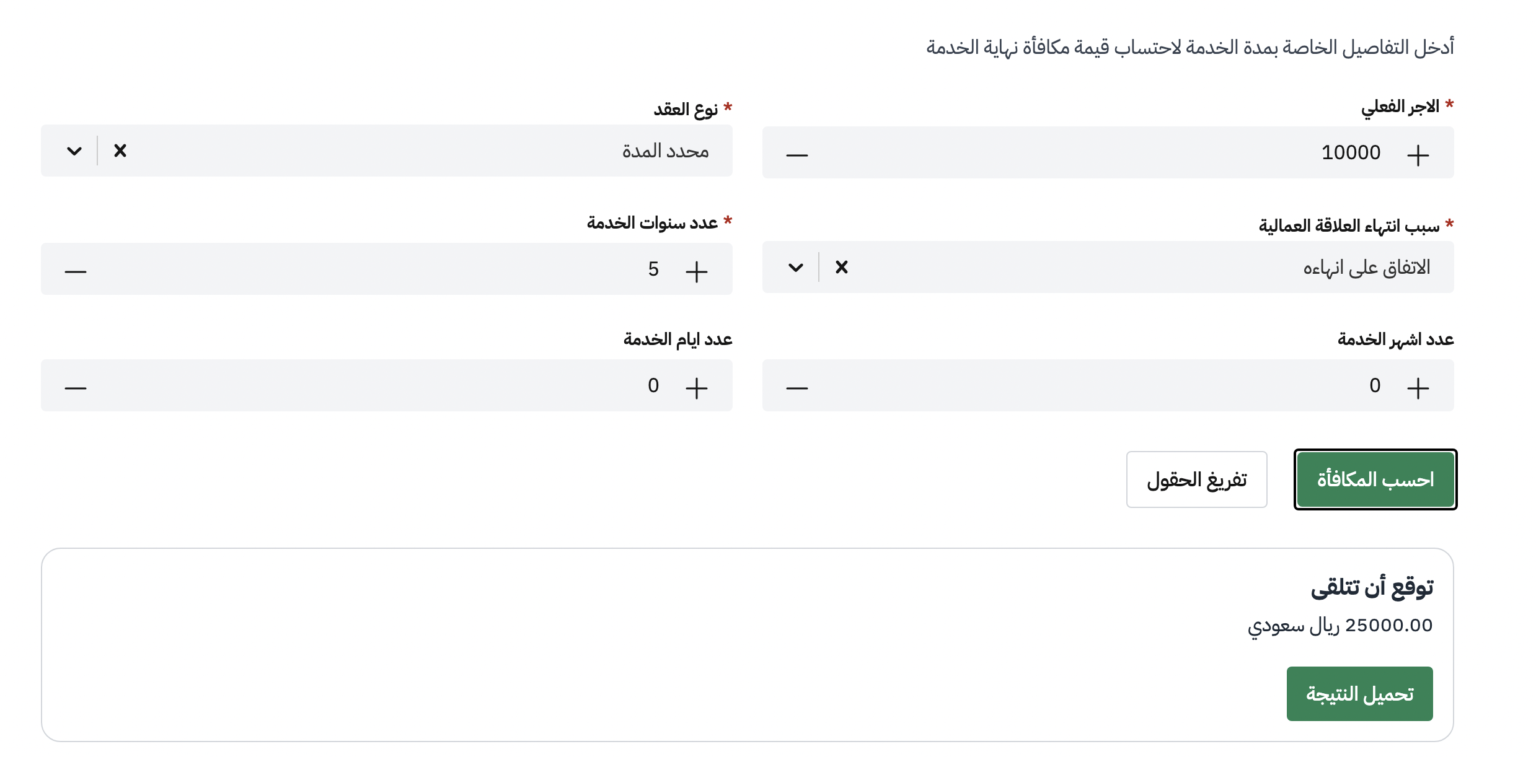
كيف تُحسب الأشهر والأيام الإضافية؟
نادرا ما تكون فترة الخدمة بالسنوات الكاملة فقط. إذا عمل الموظف مثلا 6 سنوات و4 أشهر و15 يوما، تحسب المكافأة كالتالي:
- نحسب مكافأة الـ 6 سنوات كاملة أولا
- ثم نحسب الكسر: (4 أشهر و15 يوما) ÷ 12 شهرا = 0.375 سنة
- نضيف مكافأة هذا الكسر بحسب الشريحة التي ينتمي إليها (ما بعد الخمس سنوات الأولى = راتب كامل عن كل سنة)
هذه التفاصيل تبدو دقيقة، لكنها ضرورية لتجنب الأخطاء التي قد تكلف المنشأة غرامات أو نزاعات عمالية.
حالات يسقط فيها حق المكافأة
حدد نظام العمل السعودي في المادة 80 تسع حالات يجوز فيها لصاحب العمل فسخ العقد دون مكافأة أو إشعار أو تعويض، بشرط أن يتيح للعامل إبداء أسباب معارضته للفسخ، ومنها:
- اعتداء العامل على صاحب العمل أو المدير المسؤول
- عدم أداء الالتزامات الجوهرية المترتبة على عقد العمل
- ارتكاب سلوك سيئ أو فعل مخل بالشرف أو الأمانة
- التغيب دون سبب مشروع أكثر من 30 يوما خلال السنة العقدية الواحدة أو أكثر من 15 يوما متتالية، بعد إنذار كتابي عند غيابه 20 يوما في الحالة الأولى و10 أيام في الثانية
- إفشاء أسرار صناعية أو تجارية متعلقة بالعمل
- استغلال المركز الوظيفي لتحقيق مكاسب شخصية
أخطاء شائعة في حساب المكافأة
من واقع التعامل مع عشرات المنشآت الصغيرة والمتوسطة، هناك أخطاء تتكرر باستمرار:
- احتساب الراتب الأساسي فقط: كثير من أصحاب العمل يحسبون المكافأة بناء على الراتب الأساسي دون البدلات الثابتة. النظام ينص على أن الأجر الفعلي هو المعتمد، ويشمل البدلات المقررة للعامل بموجب عقد العمل أو لائحة تنظيم العمل.
- عدم تجنيب مخصص شهري: بعض المنشآت لا تخصص مبالغ شهرية لمكافآت نهاية الخدمة في حساباتها، ما يفاجئها بمبالغ كبيرة عند انتهاء خدمة عدة موظفين في فترة قريبة. الممارسة المحاسبية السليمة تقتضي تسجيل مخصص شهري يراكم تدريجيا.
- الخلط بين الاستقالة وإنهاء العقد: نسبة الاستحقاق تختلف جذريا بحسب طريقة انتهاء العلاقة. استقالة بعد 3 سنوات تعني ثلث المكافأة فقط، بينما الإنهاء من طرف صاحب العمل في غير حالات المادة 80 من نظام العمل يعني المكافأة كاملة.
كيف تنظّم حساب المكافآت في منشأتك؟
إدارة مكافأة نهاية الخدمة لا تبدأ عند مغادرة الموظف، بل من اليوم الأول لتعيينه. إليك ما ينصح به:
- سجل تاريخ بداية العقد بدقة في نظام الرواتب منذ البداية
- احسب المكافأة المستحقة لكل موظف بشكل دوري (ربع سنوي على الأقل)
- خصص حسابا محاسبيا مستقلا لمخصص نهاية الخدمة ضمن الالتزامات، وحدد تصنيفه بين المتداول وغير المتداول مع مراجع حساباتك
- راجع طريقة حساب رواتب الموظفين للتأكد من اعتماد الأجر الفعلي الشامل
- سجل قيد المخصص في قيود من القيود المحاسبية اليدوية، وإن كنت تستخدم ميزة الرواتب (إضافة مدفوعة) فأدخل قيمة مكافأة نهاية الخدمة عند إنهاء عمل الموظف
القيد المحاسبي لمكافأة نهاية الخدمة
عند تسجيل مخصص مكافأة نهاية الخدمة شهريا، يكون القيد:
- من حساب مصروف مكافآت نهاية الخدمة (مدين)
- إلى حساب مخصص مكافآت نهاية الخدمة (دائن)
وعند صرف المكافأة فعليا للموظف:
- من حساب مخصص مكافآت نهاية الخدمة (مدين)
- إلى حساب البنك أو الصندوق (دائن)
هذه الطريقة تضمن عدم تأثر أرباح الشركة بشكل مفاجئ عند مغادرة أي موظف، لأن التكلفة توزع على أشهر الخدمة بالتساوي. ولحساب الرصيد في نهاية كل فترة ومعالجة الفروق عند الاستقالة، راجع قيد مخصص نهاية الخدمة وطريقة حسابه. ولتنظيم بيانات الرواتب التي يبنى عليها الحساب، يمكنك استخدام نموذج مسير الرواتب المتاح ضمن نماذج قيود المجانية.
هل تختلف المكافأة بين القطاع الخاص والحكومي؟
نعم. ما شرحناه أعلاه يتعلق بنظام العمل الذي ينطبق على القطاع الخاص. أما موظفو القطاع الحكومي فتحكمهم أنظمة الخدمة المدنية أو نظام التقاعد العسكري، ولكل قواعد مختلفة في احتساب المكافآت ومعاشات التقاعد.
غالبية المنشآت الصغيرة والمتوسطة التي تستخدم أنظمة محاسبية مثل قيود تعمل في القطاع الخاص، لذا فإن القواعد المذكورة هنا هي ما ينطبق عليها.
الأسئلة الشائعة
هل تُحسب المكافأة على الراتب الأساسي فقط؟
لا، هذا خطأ شائع يقع فيه الكثيرون. تُحسب المكافأة بناءً على الأجر الفعلي، وهو يشمل الراتب الأساسي بالإضافة إلى كل البدلات الثابتة (مثل بدل السكن، بدل المواصلات، وأي بدلات أخرى ثابتة منصوص عليها في عقد العمل).
هل يستحق الموظف مكافأة عن أجزاء السنة؟
نعم، يستحق الموظف مكافأة عن أجزاء السنة بنسبة ما قضاه منها في العمل. فإذا عمل الموظف 7 سنوات و3 أشهر، تُحسب المكافأة للـ 7 سنوات كاملة، ثم يُحسب كسر السنة (3 أشهر) كنسبة وتناسب من قيمة المكافأة السنوية.
هل تسقط المكافأة إذا انتهى العقد ولم يُجدد؟
إذا انتهى العقد محدد المدة ولم يقم صاحب العمل بتجديده، يُعد ذلك إنهاءً من طرف صاحب العمل، وبالتالي يستحق الموظف المكافأة كاملة عن كامل مدة خدمته، ولا تُعامل معاملة الاستقالة.
متى يحق لي حرمان الموظف من المكافأة تماماً؟
يحق لك ذلك فقط في الحالات المنصوص عليها في المادة 80 من نظام العمل، مثل اعتداء الموظف على صاحب العمل، أو إفشاء أسرار المنشأة، أو التغيب الطويل بدون عذر مشروع (بعد استنفاد الإنذارات النظامية).
خلاصة
حساب مكافأة نهاية الخدمة ليس معقدا إذا فهمت القواعد الأساسية: نصف راتب عن كل سنة من أول خمس، وراتب كامل عما بعدها. لكن الشيطان في التفاصيل: الأجر المعتمد، نوع الإنهاء، مدة الخدمة الفعلية، والاستثناءات النظامية كلها تؤثر في الرقم النهائي. خصص وقتا لضبط بيانات موظفيك في نظامك المحاسبي، وسجل المخصصات بانتظام، وستكون جاهزا عند أي تغيير في فريق العمل دون مفاجآت مالية.